Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.199 questões


Bancos e equivalentes de caixa - R$ 200.000,00
Capital Social Subscrito - R$ 255.000,00
Depreciação acumulada - R$ 900,00
Estoques - R$ 15.600,00
Fornecedores - R$ 83.100,00
ICMS a recolher - R$ 8.567,00
Máquinas e Equipamentos - R$ 66.600,00
Capital a integralizar - R$ 22.200,00
Móveis e utensílios - R$ 88.000,00
Salários a pagar - R$ 7.350,00
Veículos - R$ 42.000,00
Reserva de lucro - R$ 7.850,00
A partir dos dados apresentados, analise o demonstrativo contábil e assinale a alternativa correta.
( ) A DLPA inclui informações de cada componente do patrimônio líquido.
( ) A DLPA não inclui informações sobre as reversões de reservas.
( ) Como ajustes de exercícios anteriores, na DLPA não serão considerados os decorrentes de efeitos da mudança de critério contábil, ou da retificação de erro imputável a determinado exercício anterior, e que não possam ser atribuídos a fatos subsequentes.
A sequência correta, de cima para baixo, é:
Receita Líquida - R$ 450.000,00
Custo das Mercadorias Vendidas - R$ 100.000,00
Lucro Bruto - R$ 350.000,00
Despesas de salários - R$ 75.500,00
Receita com equivalência patrimonial - R$ 50.000,00
Resultado antes do resultado financeiro - R$ 324.500,00
Receita com juros - R$ 70.000,00
Despesas com juros - R$ 32.000,00
Lucro antes do Imposto de Renda - R$ 362.500,00
Imposto de Renda e Contribuição Social - R$ 61.200,00
Lucro Líquido - R$ 301.300,00
Com base apenas nos dados dessa demonstração, qual o valor adicionado recebido em transferência?
1) A DRE discriminará a receita bruta das vendas de serviços, porém não traz informações sobre as deduções das vendas.
2) A DRE não precisa discriminar o resultado do exercício antes do Imposto sobre a Renda e a provisão para o imposto.
3) A DRE discriminará as participações de debêntures, empregados, administradores e partes beneficiárias, mesmo na forma de instrumentos financeiros, e de instituições ou fundos de assistência ou previdência de empregados, que não se caracterizem como despesa.
Está(ão) correta(s):
( ) As obrigações e encargos conhecidos ou calculáveis serão computados pelo valor atualizado até a data do balanço.
( ) As obrigações em moeda estrangeira com cláusula de paridade cambial serão convertidas em moeda nacional à taxa de câmbio em vigor na data do balanço.
( ) As obrigações, os encargos e os riscos classificados no passivo não circulante serão ajustados ao seu valor presente, sendo os demais ajustados quando houver efeito relevante.
A sequência correta, de cima para baixo, é:
1) Devem apresentar informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos.
2) Devem manter o sigilo das informações exigidas pelas práticas contábeis adotadas no Brasil quando estas não estiverem apresentadas em nenhuma outra parte das demonstrações financeiras.
3) Devem indicar os principais critérios de avaliação dos elementos patrimoniais, especialmente estoques, dos cálculos de depreciação, amortização e exaustão, de constituição de provisões para encargos ou riscos, e dos ajustes para atender a perdas prováveis na realização de elementos do ativo.
4) Devem fornecer informações adicionais indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada.
Estão corretas:
1) balanço patrimonial
2) demonstração dos lucros ou prejuízos acumulados
3) demonstração do resultado do exercício
4) demonstração do resultado abrangente do período
5) demonstração das mutações do patrimônio líquido
6) demonstração dos fluxos de caixa
7) demonstração do valor adicionado
São demonstrações obrigatórias que devem exprimir com clareza a situação do patrimônio da companhia aberta, apenas os itens:
Uma empresa pública apresentou os seguintes dados:
Receita Realizada: R$18.000,00
Receita Prevista: R$ 20.000,00
Despesa Realizada: R$ 8.000,00
Despesa Fixada: R$ 12.000,00
Com base nos dados apresentados, sobre o resultado orçamentário, é correto afirmar que a empresa apresentou:
A seguir, são apresentados o balancete de verificação e a DRE (ajustes) relativos a demonstrações contábeis de determinada empresa, para os três últimos exercícios (X1, X2 e X3), em ordem ascendente e em ordem alfabética das contas.
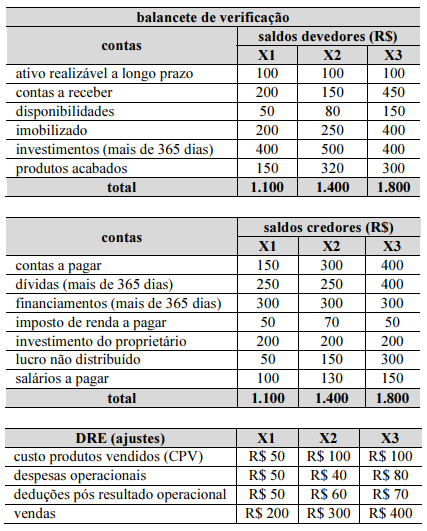
Considere as seguintes observações, pertinentes para a resolução das questões. • O ciclo operacional e financeiro da empresa é de 365 dias.
• A conta “contas a pagar” é para fornecedores.
• Na análise horizontal (AH), quando não destacado, o ano-padrão (início) é tomado como data base, conforme pacificado pelo mercado.
• Nos cálculos da AH, da análise vertical (AV) e dos indicadores, é recomendado o levantamento do balanço patrimonial na ordem ascendente: do ano 1 (X1) para o ano 3 (X3).
• Todos os cálculos finais devem apresentar os resultados com duas casas decimais.
• Os indicadores devem ser calculados com a utilização de fórmulas-padrão pacificadas no mercado. Por exemplo, no caso de indicadores de rentabilidade, não é necessário levantar o lucro operacional líquido ajustado com a retirada da despesa financeira e dos efeitos do imposto de renda (economia financeira).
• Para o cálculo de investimentos, não é necessária a retirada do passivo de funcionamento (não oneroso).
• Não é exigido cálculo para apurar a eficiência requerida na
análise avançada, ou seja, não é necessário levantar as médias
(ativo médio, patrimônio líquido médio etc.), salvo quando a
fórmula-padrão original assim o exigir (por
exemplo, 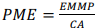 = 365, em que PME representa o
prazo médio de estocagem, EMMP, o estoque médio de
matéria-prima, e CA, o consumo anual).
Considerando-se essa situação hipotética e os devidos ajustes para eliminar a desconformidade das demonstrações contábeis da empresa, é correto afirmar que
A seguir, são apresentados o balancete de verificação e a DRE (ajustes) relativos a demonstrações contábeis de determinada empresa, para os três últimos exercícios (X1, X2 e X3), em ordem ascendente e em ordem alfabética das contas.
Considere as seguintes observações, pertinentes para a resolução das questões. • O ciclo operacional e financeiro da empresa é de 365 dias.
• A conta “contas a pagar” é para fornecedores.
• Na análise horizontal (AH), quando não destacado, o ano-padrão (início) é tomado como data base, conforme pacificado pelo mercado.
• Nos cálculos da AH, da análise vertical (AV) e dos indicadores, é recomendado o levantamento do balanço patrimonial na ordem ascendente: do ano 1 (X1) para o ano 3 (X3).
• Todos os cálculos finais devem apresentar os resultados com duas casas decimais.
• Os indicadores devem ser calculados com a utilização de fórmulas-padrão pacificadas no mercado. Por exemplo, no caso de indicadores de rentabilidade, não é necessário levantar o lucro operacional líquido ajustado com a retirada da despesa financeira e dos efeitos do imposto de renda (economia financeira).
• Para o cálculo de investimentos, não é necessária a retirada do passivo de funcionamento (não oneroso).
• Não é exigido cálculo para apurar a eficiência requerida na
análise avançada, ou seja, não é necessário levantar as médias
(ativo médio, patrimônio líquido médio etc.), salvo quando a
fórmula-padrão original assim o exigir (por
exemplo, = 365, em que PME representa o
prazo médio de estocagem, EMMP, o estoque médio de
matéria-prima, e CA, o consumo anual).
A partir da situação hipotética apresentada, assinale a opção em que são apresentados os eventos que devem ser classificados como fluxos de caixa das atividades operacionais.

 Conheça nossos planos