Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.199 questões


Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3030731
Contabilidade Geral
Duas entidades públicas, A e B, estão conduzindo conjuntamente
um projeto de longo prazo enquadrado como empreendimento
conjunto (joint venture), que implica direitos e obrigações para
ambas as partes.
Nesse cenário, uma obrigação a ser paga pela entidade A, pela qual a entidade B esteja conjunta e solidariamente responsável, deve ser tratada, contabilmente, pela entidade B como:
Nesse cenário, uma obrigação a ser paga pela entidade A, pela qual a entidade B esteja conjunta e solidariamente responsável, deve ser tratada, contabilmente, pela entidade B como:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3030726
Contabilidade Geral
Embora a maior parte das receitas e despesas de um ente público
tenha origem interna, na moeda corrente do país, há situações
em que é preciso registrar transações em moeda estrangeira.
Ao preparar a Demonstração dos Fluxos de Caixa, os fluxos de caixa decorrentes de transações em moeda estrangeira devem ser registrados na moeda funcional da entidade, convertendo-se o valor em moeda estrangeira:
Ao preparar a Demonstração dos Fluxos de Caixa, os fluxos de caixa decorrentes de transações em moeda estrangeira devem ser registrados na moeda funcional da entidade, convertendo-se o valor em moeda estrangeira:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3030722
Contabilidade Geral
Uma empresa S.A. apresentou os seguintes ativos mensurados a
valor justo: ação de determinada companhia aberta negociada na
B3 com ampla liquidez; swap de moeda de longo prazo em
determinada moeda, não observável e não podendo ser
corroborada por dados de mercado observáveis em intervalos
comumente cotados; swap de taxa de juros de recebimento fixo
e pagamento variável com base na taxa de swap Ibor, observável
em intervalos comumente cotados para substancialmente a
totalidade do prazo do swap; e acordo de licenciamento
adquirido em combinação de negócios (taxa de royalty do
contrato com a parte não relacionada no início do contrato).
Considerando-se as informações apresentadas, o contador verificou corretamente que a hierarquia de valor justo de cada ativo é, respectivamente:
Considerando-se as informações apresentadas, o contador verificou corretamente que a hierarquia de valor justo de cada ativo é, respectivamente:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3030720
Contabilidade Geral
Uma empresa S.A. apresentou as seguintes contas em sua
demonstração de resultados em 2024: receita de vendas
RS 200.000; custo das mercadorias vendidas R$120.000; lucro
bruto R$ 80.000; despesas operacionais R$ 50.000 (inclui uma
única despesa não caixa de depreciação de R$ 21.000); e lucro
líquido de R$ 30.000. As seguintes contas aumentaram durante
2024: contas a receber R$ 12.000, estoques R$ 11.000 e contas a
pagar R$ 13.000.
Considerando-se as informações apresentadas e após preparar a Demonstração dos Fluxos de Caixa pelo método indireto, o contador identificou corretamente que o Fluxo de Caixa das Atividades Operacionais foi de:
Considerando-se as informações apresentadas e após preparar a Demonstração dos Fluxos de Caixa pelo método indireto, o contador identificou corretamente que o Fluxo de Caixa das Atividades Operacionais foi de:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3030719
Contabilidade Geral
Em janeiro de 2024, uma empresa S.A. comprou uma patente
para um novo produto por R$ 840.000. No momento da compra,
a patente era válida por quinze anos. No entanto, devido à
natureza competitiva do produto, a vida útil da patente foi
estimada em 10 anos. Em janeiro de 2029, o produto foi
permanentemente retirado do mercado por ordem
governamental devido a um potencial risco à saúde.
Considerando-se as informações apresentadas, o valor contábil remanescente da patente que deve ser baixado em 2029 é de:
Considerando-se as informações apresentadas, o valor contábil remanescente da patente que deve ser baixado em 2029 é de:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3030718
Contabilidade Geral
Em 1º de fevereiro de 2019, uma empresa S.A. comprou um
terreno para a construção de uma fábrica por R$ 200.000. Um
antigo edifício na propriedade foi demolido, e a construção de
um novo edifício começou sendo concluída em 1º de novembro
de 2019. Os custos incorridos durante esse período foram:
demolição do antigo edifício R$ 20.000; honorários do arquiteto
35.000; honorários legais para o contrato de compra R$ 5.000;
custos de construção R$ 1.090.000; custos da transferência das
atividades para novo edifício R$ 150.000. Materiais recuperados
da demolição foram vendidos por R$ 10.000.
Considerando-se as informações apresentadas, a empresa S.A. deve registrar o custo do terreno e o custo do novo edifício, respectivamente, como:
Considerando-se as informações apresentadas, a empresa S.A. deve registrar o custo do terreno e o custo do novo edifício, respectivamente, como:
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3030717
Contabilidade Geral
Uma empresa S.A. está enfrentando uma ação judicial tributária
movida pela Receita Federal. A controvérsia gira em torno da
interpretação da legislação sobre deduções permitidas no
Imposto de Renda da Pessoa Jurídica (IRPJ) nos últimos cinco
anos. Detalhes da ação judicial:
• Parte Requerente: Receita Federal
• Parte Requerida: Indústria Alimentos S.A.
• Objeto da Ação: Revisão e cobrança de deduções de IRPJ supostamente indevidas
• Valor em Disputa da perda: R$ 10.000.000,00
• Chance de Perda: 85%
Considerando-se as informações apresentadas e os preceitos do CPC 25 – Provisões, Passivos Contingentes e Ativos Contingentes, o contador deve reconhecer um(a):
Ano: 2024
Banca:
FGV
Órgão:
TRF - 1ª REGIÃO
Prova:
FGV - 2024 - TRF - 1ª REGIÃO - Analista Judiciário - Área Apoio Especializado - Especialidade: Contabilidade |
Q3030716
Contabilidade Geral
Uma empresa S.A. concessionária de automóveis vende um
modelo de veículo por um determinado preço que inclui seis
meses de serviços de Internet embarcada. Esses serviços de
Internet são regularmente vendidos de forma independente pela
empresa por uma taxa mensal. Após o período de seis meses, o
consumidor pode renovar esses serviços mediante pagamento de
uma taxa à concessionária. Ao analisar o caso, o contador da
empresa conclui que o veículo e o serviço podem ser vendidos
separadamente e o que cliente pode se beneficiar de ambos.
Dessa forma, considerando os preceitos do CPC 47 – Receita de Contrato com Cliente, o contador identificou:
Dessa forma, considerando os preceitos do CPC 47 – Receita de Contrato com Cliente, o contador identificou:
Ano: 2024
Banca:
Instituto Fênix
Órgão:
Prefeitura de Passos Maia - SC
Prova:
Instituto Fênix - 2024 - Prefeitura de Passos Maia - SC - Contador |
Q3030544
Contabilidade Geral
O exercício financeiro e os regimes contábeis são conceitos
fundamentais na contabilidade pública. Com relação a esses
conceitos, assinale a alternativa CORRETA.
Ano: 2024
Banca:
Instituto Fênix
Órgão:
Prefeitura de Passos Maia - SC
Prova:
Instituto Fênix - 2024 - Prefeitura de Passos Maia - SC - Contador |
Q3030540
Contabilidade Geral
Na Demonstração do Resultado do Exercício (DRE), o que
representa a última linha dessa demonstração, após todas as
deduções e inclusões de receitas e despesas?
Ano: 2024
Banca:
Instituto Fênix
Órgão:
Prefeitura de Passos Maia - SC
Prova:
Instituto Fênix - 2024 - Prefeitura de Passos Maia - SC - Contador |
Q3030539
Contabilidade Geral
O Balanço Patrimonial é uma das principais demonstrações
contábeis e possui estrutura específica. Quais são os grupos
que compõem o lado do Passivo no Balanço Patrimonial?
Ano: 2024
Banca:
Instituto Fênix
Órgão:
Prefeitura de Passos Maia - SC
Prova:
Instituto Fênix - 2024 - Prefeitura de Passos Maia - SC - Contador |
Q3030538
Contabilidade Geral
O método das partidas dobradas é fundamental para a
contabilidade, uma vez que estabelece a relação entre débito e
crédito em cada registro contábil. Qual das alternativas a seguir
melhor descreve esse método?
Ano: 2024
Banca:
FEPESE
Órgão:
Prefeitura de São José - SC
Prova:
FEPESE - 2024 - Prefeitura de São José - SC - Contador |
Q3030036
Contabilidade Geral
De acordo com a Lei nº 6.404/1976, a conta do
capital social discriminará o montante subscrito e, por
dedução, a parcela ainda não realizada.
Serão classificadas como reservas de capital as contas que registrarem:
Serão classificadas como reservas de capital as contas que registrarem:
Ano: 2024
Banca:
FEPESE
Órgão:
Prefeitura de São José - SC
Prova:
FEPESE - 2024 - Prefeitura de São José - SC - Contador |
Q3030035
Contabilidade Geral
Em 31/12/2023, a companhia Uruguai apurou um
lucro líquido de R$ 500.000, dos quais:
 R$ 150.000 foram distribuídos como dividendos.
R$ 25.000 foram destinados à formação da reserva
legal.
R$ 200.000 foram destinados à constituição da
reserva estatutária.
R$ 125.000 foram destinados à formação da
reserva de investimentos prevista em orçamento
de capital.
Durante o exercício social de 2023, a companhia Uruguai realizou um aumento do capital social no valor de R$ 80.000, sendo R$ 30.000 integralizados pela incorporação de reservas de lucros já existentes e R$ 50.000 com o aporte de recursos financeiros dos acionistas. Realizou ainda, no exercício social de 2023, a aquisição de ações de emissão da própria companhia, no valor de R$ 20.000.
Depois do registro contábil correto de todas as operações, a Demonstração das Mutações do Patrimônio Líquido de 2023 da companhia Uruguai evidenciou um aumento no patrimônio líquido no valor de:
R$ 150.000 foram distribuídos como dividendos. R$ 25.000 foram destinados à formação da reserva
legal. R$ 200.000 foram destinados à constituição da
reserva estatutária. R$ 125.000 foram destinados à formação da
reserva de investimentos prevista em orçamento
de capital.
Durante o exercício social de 2023, a companhia Uruguai realizou um aumento do capital social no valor de R$ 80.000, sendo R$ 30.000 integralizados pela incorporação de reservas de lucros já existentes e R$ 50.000 com o aporte de recursos financeiros dos acionistas. Realizou ainda, no exercício social de 2023, a aquisição de ações de emissão da própria companhia, no valor de R$ 20.000.
Depois do registro contábil correto de todas as operações, a Demonstração das Mutações do Patrimônio Líquido de 2023 da companhia Uruguai evidenciou um aumento no patrimônio líquido no valor de:
Ano: 2024
Banca:
FEPESE
Órgão:
Prefeitura de São José - SC
Prova:
FEPESE - 2024 - Prefeitura de São José - SC - Contador |
Q3030032
Contabilidade Geral
Texto associado
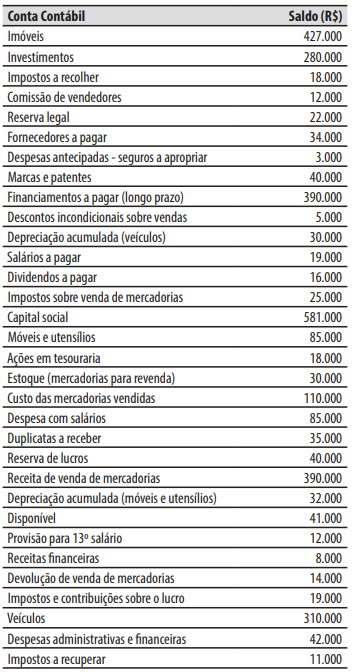
Caso 1
Para responder à questão, considere que,
em 31/12/2023, o contador da companhia Holanda
elaborou o seguinte demonstrativo com as contas
contábeis e seus saldos.
Com base no demonstrativo com as contas contábeis e seus saldos (Caso 1), é correto afirmar que o
lucro bruto é de:
Q3028110
Contabilidade Geral
Dentre as alternativas abaixo e concernente às exigências
estabelecidas pela Lei nº 5.550/1968 para a prática da
profissão de técnico em contabilidade, é correto afirmar
que:
Q3028109
Contabilidade Geral
Sobre a Lei nº 5.550/1968, que regulamenta o exercício da
profissão de técnico em contabilidade, marque a única
alternativa verdadeira.
Q3028108
Contabilidade Geral
De acordo com a Lei nº 5.517/1968, um contador que atua
sem registro adequado enfrentará:
Q3027892
Contabilidade Geral
Texto associado
O texto a seguir serve de base para a questão.
Uma empresa comercial, do regime normal de apuração do
ICMS, adquiriu durante o exercício de X1 o valor de $ 1.500
de mercadoria para comercialização e vendeu todas as
mercadorias com 60% a mais. A alíquota de ICMS é de
17% (dezessete por cento).
Qual o Custo das Mercadorias Vendidas, apurado na Demonstração do Resultado do Exercício de X1?
Q3027891
Contabilidade Geral
Texto associado
O texto a seguir serve de base para a questão.
Uma empresa comercial, do regime normal de apuração do
ICMS, adquiriu durante o exercício de X1 o valor de $ 1.500
de mercadoria para comercialização e vendeu todas as
mercadorias com 60% a mais. A alíquota de ICMS é de
17% (dezessete por cento).
Qual o lucro bruto apurado na Demonstração do Resultado do Exercício de X1?

 Conheça nossos planos