Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.195 questões

Q4334365 Contabilidade Geral
Julgue as assertivas com (V) para Verdadeiro ou (F) para Falso, com base no Art. 178 da Lei nº 6.404/1976, que trata da estrutura do Balanço Patrimonial:

() No ativo, as contas serão dispostas em ordem crescente de grau de liquidez dos elementos nelas registrados.
() No balanço, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia.
() No passivo, as contas serão classificadas nos seguintes grupos: passivo circulante, passivo não circulante e patrimônio líquido.

A sequência correta, de cima para baixo, é:
Alternativas
Q4334364 Contabilidade Geral
O Art. 187, inciso II, da Lei nº 6.404/1976 estabelece a estrutura da Demonstração do Resultado do Exercício. A diferença entre a receita líquida das vendas e serviços e o custo das mercadorias e serviços vendidos é denominada:
Alternativas
Q4330751 Contabilidade Geral
Nos termos do art. 176 da Lei nº 6.404/1976. ao fim de cada exercício social a diretoria fará elaborar, com base na escrituração mercantil da companhia, demonstrações financeiras que exprimam com clareza a situação do patrimônio e as mutações ocorridas no exercício. Assinale a alternativa que apresenta uma das demonstrações financeiras expressamente previstas nesse artigo:
Alternativas
Q4330732 Contabilidade Geral
A redução do valor de elementos do ativo decorrente do desgaste pelo uso, da ação da natureza ou da obsolescência, aplicável a bens tangíveis do ativo imobilizado, é denominada:
Alternativas
Q4329634 Contabilidade Geral
A Demonstração das Mutações do Patrimônio Líquido tem como objetivo apresentar, de forma detalhada, as alterações ocorridas no patrimônio líquido de uma empresa durante determinado período, permitindo transparência, controle financeiro e suporte à tomada de decisões. Nesse contexto, trata-se de uma transação que NÃO impacta no valor total do patrimônio líquido:
Alternativas
Q4329633 Contabilidade Geral
Considere, hipoteticamente, que, em uma combinação de negócios, a empresa Alfa adquiriu 100% da empresa Beta por R$ 5 milhões. O patrimônio líquido contábil da empresa Beta é de R$ 3 milhões. O laudo de avaliação a valor justo na data da aquisição identificou que os imóveis da empresa Beta registrados por R$ 2 milhões (valor contábil) valem R$ 3 milhões, mensurados ao valor justo. Com base nas informações fornecidas, assinale, a seguir, o lançamento correto de ajuste de avaliação patrimonial na subsidiária.
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328008 Contabilidade Geral
Abaixo estão listados os investimentos societários da Ômega S.A. em 31/12/2025:

● Investimento societário na Alfa S.A., composto de 400 ações ordinárias. A Alfa S.A. possui 500 ações ordinárias e 500 ações preferenciais em seu capital social.
● Investimento societário na Beta S.A., composto de 400 ações ordinárias e 800 ações preferenciais. A Beta S.A. possui 1.000 ações ordinárias e 1.000 ações preferenciais em seu capital social.
● Investimento societário na Gama S.A., composto de 200 ações ordinárias e 350 ações preferenciais. A Gama S.A. possui 600 ações ordinárias e 400 ações preferenciais em seu capital social.
● Investimento societário na Delta S.A., composto de 100 ações ordinárias. A Delta S.A. possui 500 ações ordinárias em seu capital social.

Sabe-se que as empresas investidas não são joint ventures nem são mantidas para venda pela Ômega S.A. Para classificar suas empresas investidas como controlada ou coligada, a Ômega S.A. observa exclusivamente seus percentuais de participação societária no capital social das empresas investidas e as determinações das Normas Brasileiras de Contabilidade. Com base nessas informações, assinale a alternativa correta. 
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328007 Contabilidade Geral
Em junho de 2025, a Companhia Tau concluiu a negociação para aquisição da totalidade das cotas de capital social da Lambda Ltda. A data formal de aquisição foi definida como 31/07/2025, e o acordo entre as partes previu um pagamento à vista de $ 10.000, contraprestação em duas parcelas de $ 5.000 com vencimento em 360 e 720 dias, e ações emitidas do capital social da Companhia Tau, no valor de $ 30.000, em favor dos antigos cotistas da Lambda Ltda. Em 31/07/2025, o patrimônio líquido da Lambda Ltda. era $ 15.000. Foi contratada uma empresa especializada de consultoria, que fez uma varredura completa dos ativos e passivos da Lambda Ltda. e a posterior mensuração dos valores justos desses ativos e passivos. O laudo emitido, com data de 30/09/2025, apontou que o valor justo bruto dos ativos líquidos da Lambda Ltda. era $ 25.000. O efeito tributário diferido sobre as mais valias é calculado com base em alíquota conjunta do IRPJ/CSLL de 30%. Com base nessas informações e considerando as diretrizes da Norma Brasileira de Contabilidade NBC TG 15 (R4) – Combinação de Negócios, assinale a alternativa correta. 
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328006 Contabilidade Geral
A Norma Brasileira de Contabilidade NBC TG 51 – Apresentação e Divulgação nas Demonstrações Contábeis foi emitida em fevereiro de 2026, substituindo a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, trazendo, entre outras, mudanças na forma de elaboração das demonstrações contábeis. Com base nessas informações, assinale a alternativa correta. 
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328005 Contabilidade Geral
Em 02/01/2021, uma máquina adquirida pela Beta Ltda. entrou em uso operacional. Essa máquina teve um custo de aquisição de $ 1.500 e vida útil contábil estipulada de 10 anos, sem valor residual. Ao final de 2025, ao elaborar suas demonstrações contábeis, a Beta Ltda. ficou preocupada com a possibilidade de essa máquina ter se desvalorizado, em função de queda na demanda de seus produtos no mercado. Para tanto, a Beta Ltda. contratou uma empresa de consultoria para fazer o teste de recuperabilidade de valor dessa máquina, nos termos do disposto na Norma Brasileira de Contabilidade NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos. No laudo técnico emitido pela empresa de consultoria, o valor presente dos fluxos futuros de caixa esperados pelo uso dessa máquina é de $ 1.000. Já o valor justo líquido das despesas estimadas de venda da máquina é de $ 600. Com base nessas informações, assinale a alternativa correta. 
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328004 Contabilidade Geral
Considerando as disposições da Norma Brasileira de Contabilidade NBC TG 09 (R1), assinale a alternativa correta em relação à Demonstração do Valor Adicionado (DVA). 
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328003 Contabilidade Geral
Durante 2025, ocorreram as seguintes operações com impactos contábeis no caixa da Cia. Alfa:

● Pagamento de fornecedores: $ 2.000
● Aumento do capital social no valor de $ 8.000, sendo $ 6.000 em dinheiro e $ 2.000 por meio de incorporação de reservas de capital
● Recebimento de clientes: $ 4.000
● Aquisição de ativos imobilizados no valor de $ 3.000, sendo que 60% já foi pago
● Aquisição de investimento societário na Cia. XYZ, pago à vista, no valor de $ 1.200
● Obtenção de empréstimo junto ao Banco Jota, no valor de $ 4.000
● Pagamento de despesas gerais: $ 1.000
● Amortização de empréstimos: $ 1.200
● Resgate de investimentos em títulos e valores mobiliários: $ 1.000

Considerando as transações acima e as determinações da Norma Brasileira de Contabilidade NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa, assinale a alternativa correta. 
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328002 Contabilidade Geral
Em 31/12/2025, uma empresa apresentou os seguintes saldos em suas contas patrimoniais:

● Caixa e equivalentes de caixa: $ 100
● Capital social: $ 3.000
● Contas a pagar: $ 300
● Contas a receber: $ 400
● Financiamentos a pagar: $ 1.200
● Imobilizados: $ 500
● Intangíveis de vida útil indefinida: $ 1.000
● Investimentos societários em controladas: $ 3.000
● Reservas de capital e de lucros: $ 500

Quais são os valores do Ativo e do Passivo, respectivamente, a ser evidenciados no Balanço Patrimonial em 31/12/2025? 
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328001 Contabilidade Geral
Uma determinada empresa adquiriu mercadorias para o seu estoque, a prazo de 120 dias, no valor de $ 150, com tributos recuperáveis de $ 30 e ajuste a valor presente de fornecedores a pagar de $ 10. Assinale a alternativa que apresenta a contabilização correta dessa operação. 
Alternativas
Q4323048 Contabilidade Geral
No que se refere ao mecanismo de débito e crédito, é CORRETO afirmar que as contas do
Alternativas
Q4323045 Contabilidade Geral

É conta patrimonial aquela que indica 

Alternativas
Q4323040 Contabilidade Geral

A Cia CREA, apresentou a seguinte posição patrimonial: 
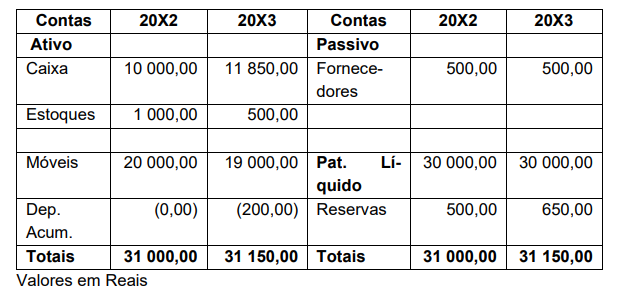
Imagem associada para resolução da questão Com base exclusivamente nas informações acima, pode-se afirmar que a variação ocorrida no Capital Circulante Líquido da Cia CREA corresponde a
Alternativas
Q4322667 Contabilidade Geral
Existe uma demonstração contábil que apresenta informações de natureza econômico-social e que evidencia o quanto de riqueza essa empresa somou aos seus fatores de produção e como essa riqueza foi distribuída entre os diversos setores que contribuíram para a sua geração. Essa demonstração contábil é a denominada:
Alternativas
Q4322428 Contabilidade Geral
Segundo a NBC PG 01 (Código de Ética Profissional do Contador), constitui dever do contador, no exercício profissional, inclusive no âmbito do serviço público:
Alternativas
Q4322420 Contabilidade Geral

Analise as assertivas abaixo com base na literalidade do Artigo 176 da Lei nº 6.404/1976, que dispõe sobre as demonstrações financeiras a serem elaboradas pelas sociedades por ações:


I. Ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, as seguintes demonstrações financeiras, que deverão exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício.


II. A demonstração do valor adicionado (DVA) deve ser elaborada e publicada por todas as companhias, sejam elas abertas ou fechadas, conforme a exigência do inciso V do referido artigo. 


III. A companhia fechada com patrimônio líquido, na data do balanço, inferior a R$ 2.000.000,00 (dois milhões de reais) não será obrigada à elaboração e publicação da demonstração dos fluxos de caixa. 


É correto o que se afirma em:

Alternativas
Respostas
21: A
22: E
23: E
24: D
25: D
26: D
27: A
28: B
29: A
30: D
31: E
32: C
33: C
34: E
35: C
36: C
37: A
38: D
39: C
40: E