Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.413 questões


Q254928
Contabilidade Geral
Acerca da elaboração da demonstração do fluxo de caixa, de acordo com a legislação societária e os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue os itens que se seguem.
O resgate do principal de aplicações financeiras não classificadas como equivalentes de caixa e os desembolsos de empréstimos concedidos pela empresa constituem saídas de caixa classificadas nas atividades de investimento e evidenciadas na demonstração do fluxo de caixa.
O resgate do principal de aplicações financeiras não classificadas como equivalentes de caixa e os desembolsos de empréstimos concedidos pela empresa constituem saídas de caixa classificadas nas atividades de investimento e evidenciadas na demonstração do fluxo de caixa.
Q254927
Contabilidade Geral
Para um grupo de sociedades formalmente constituído de acordo com a Lei n.º 6.404/1976 e comandado por uma empresa limitada, é obrigatória a consolidação das demonstrações contábeis.
Q254926
Contabilidade Geral
Em relação à consolidação de demonstrações contábeis, julgue os itens seguintes.
De acordo com a legislação societária, as parcelas dos resultados do exercício, dos lucros ou prejuízos acumulados e do custo de estoques ou do ativo não circulante que corresponderem a resultados realizados de negócios entre as sociedades devem ser excluídas dos relatórios contábeis consolidados.
De acordo com a legislação societária, as parcelas dos resultados do exercício, dos lucros ou prejuízos acumulados e do custo de estoques ou do ativo não circulante que corresponderem a resultados realizados de negócios entre as sociedades devem ser excluídas dos relatórios contábeis consolidados.
Q254925
Contabilidade Geral
Considere que as sociedades empresariais Alfa e Beta, que atuam no mesmo ramo de negócios e estão sob controle acionário comum, não tenham nenhuma participação de uma na outra, e que, em um processo de incorporação envolvendo essas empresas, a sociedade Alfa tenha efetuado corretamente um lançamento contábil, debitando a conta transitória conta de incorporação e creditando ativos circulantes e ativos não circulantes. Nesse caso, a sociedade Alfa é a incorporadora e Beta, a incorporada.
Q254924
Contabilidade Geral
Julgue os itens a seguir, a respeito de fusão, incorporação e cisão de empresas.
Se a companhia X deixa de existir ao transferir seu patrimônio para a companhia Y, já existente, e para as companhias Z e W, que foram constituídas especialmente para esse fim, diz-se que ocorreu um processo de fusão total de empresas.
Se a companhia X deixa de existir ao transferir seu patrimônio para a companhia Y, já existente, e para as companhias Z e W, que foram constituídas especialmente para esse fim, diz-se que ocorreu um processo de fusão total de empresas.
Ano: 2012
Banca:
FCC
Órgão:
TCE-AM
Provas:
FCC - 2012 - TCE-AM - Analista de Controle Externo - Auditoria de Obras Públicas
|
FCC - 2012 - TCE-AM - Analista de Controle Externo - Tecnologia da Informação |
Q253996
Contabilidade Geral
Em 31/12/X1, após a apuração do resultado patrimonial do exercício financeiro e de acordo com o Manual de Contabilidade Aplicada ao Setor Público, a prefeitura do município de ABC apresentava as seguintes contas com seus respectivos saldos:
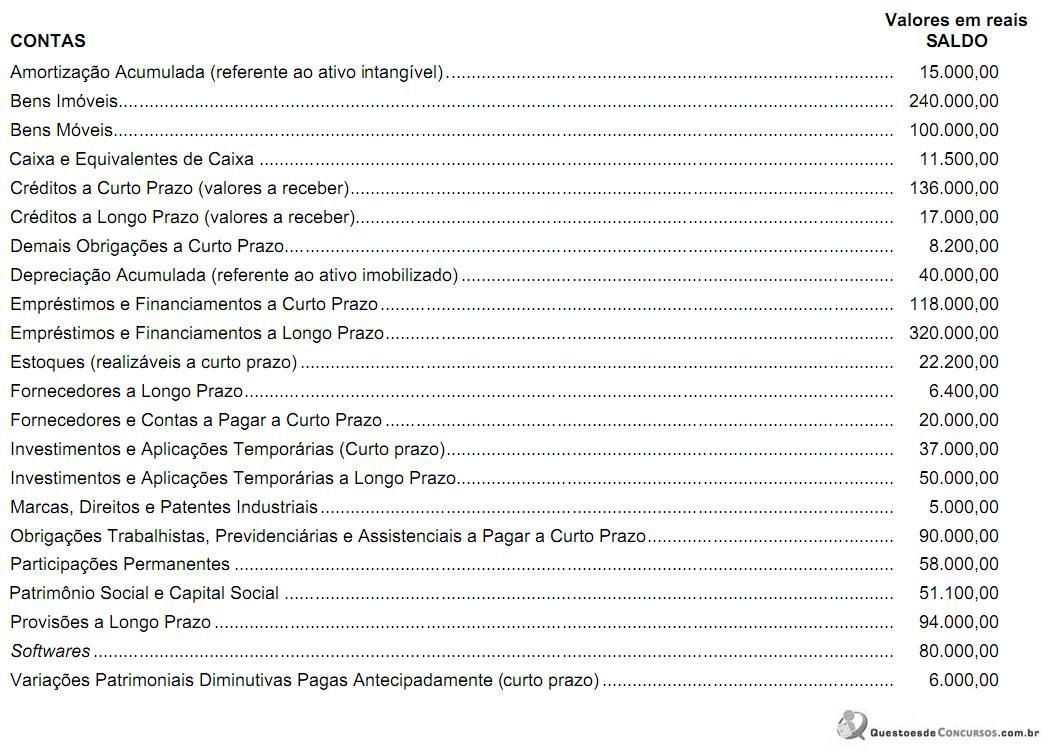
Com base nessas informações, é correto afirmar que, no Balanço Patrimonial de 31/12/X1,
Com base nessas informações, é correto afirmar que, no Balanço Patrimonial de 31/12/X1,
Ano: 2012
Banca:
FCC
Órgão:
MPE-AP
Prova:
FCC - 2012 - MPE-AP - Analista Ministerial - Ciências Contábeis |
Q250975
Contabilidade Geral
A empresa Limite S.A., em dificuldades financeiras, recebeu de seu fornecedor um desconto de 30% para liquidação de seus débitos. Nessa situação, a empresa deve registrar o desconto como
Ano: 2012
Banca:
FCC
Órgão:
MPE-AP
Prova:
FCC - 2012 - MPE-AP - Analista Ministerial - Ciências Contábeis |
Q250974
Contabilidade Geral
A empresa Modelagem S.A., durante o mês de junho de 2012, perdeu parte da produção em decorrência da falta de energia, ocasionada por novas instalações que estavam sendo feitas na rede pública. Esses custos anormais devem compor
Ano: 2012
Banca:
FCC
Órgão:
MPE-AP
Prova:
FCC - 2012 - MPE-AP - Analista Ministerial - Ciências Contábeis |
Q250973
Contabilidade Geral
A empresa Exploramina S.A. extrai minérios com máquinas alemãs exclusivamente produzidas para ela. Sabendo da demora para a produção dessas peças para substituição nas máquinas, a empresa tem como prática a compra antecipada de peças, para não permitir a parada das máquinas. Essas peças devem ser contabilizadas como
Ano: 2012
Banca:
FCC
Órgão:
MPE-AP
Prova:
FCC - 2012 - MPE-AP - Analista Ministerial - Ciências Contábeis |
Q250972
Contabilidade Geral
A empresa Balxita S.A. possui um terreno grande na capital onde a empresa estava instalada. Como fez a transferência de suas dependências administrativas totalmente para a fábrica, passou a locar para estacionamento de veículos a área. Nessa situação, a empresa deve
Ano: 2012
Banca:
FCC
Órgão:
MPE-AP
Prova:
FCC - 2012 - MPE-AP - Analista Ministerial - Ciências Contábeis |
Q250971
Contabilidade Geral
Ao classificar uma aplicação financeira como mantida até o vencimento, a aplicação será registrada pelo valor
Ano: 2012
Banca:
FCC
Órgão:
MPE-AP
Prova:
FCC - 2012 - MPE-AP - Analista Ministerial - Ciências Contábeis |
Q250970
Contabilidade Geral
Para que seja reconhecido uma perda de valor recuperável de um ativo, o valor
Ano: 2012
Banca:
FCC
Órgão:
MPE-AP
Prova:
FCC - 2012 - MPE-AP - Analista Ministerial - Ciências Contábeis |
Q250969
Contabilidade Geral
O dividendo obrigatório previsto na legislação societária de uma companhia de capital aberto, deve ser registrado como
Ano: 2012
Banca:
FCC
Órgão:
MPE-AP
Prova:
FCC - 2012 - MPE-AP - Analista Ministerial - Ciências Contábeis |
Q250968
Contabilidade Geral
Os ganhos decorrentes da venda de ativos imobilizados devem ser registrados em
Ano: 2012
Banca:
FCC
Órgão:
MPE-AP
Prova:
FCC - 2012 - MPE-AP - Analista Ministerial - Ciências Contábeis |
Q250967
Contabilidade Geral
A empresa Justos S.A. possui vários prejuízos fiscais decorrentes da sua fase inicial de implantação. No atual exercício passou a realizar os resultados projetados em seu plano de negócios. Há evidências grandes da realização de resultados nesse exercício. Dessa forma, deve a empresa:
Ano: 2012
Banca:
FCC
Órgão:
MPE-AP
Prova:
FCC - 2012 - MPE-AP - Analista Ministerial - Ciências Contábeis |
Q250966
Contabilidade Geral
Os custos de capitação de recursos (aumento de capital com emissão de ações) efetivamente realizada, como gastos com advogados, contratação de agente financeiro e outros, realizados para a captação de recursos por meio de emissão de títulos e valores mobiliários devem ser registrados na conta
Ano: 2012
Banca:
FCC
Órgão:
MPE-AP
Prova:
FCC - 2012 - MPE-AP - Analista Ministerial - Ciências Contábeis |
Q250965
Contabilidade Geral
As notas explicativas devem
Ano: 2012
Banca:
FCC
Órgão:
MPE-AP
Prova:
FCC - 2012 - MPE-AP - Analista Ministerial - Ciências Contábeis |
Q250964
Contabilidade Geral
No ativo, as contas serão dispostas
Ano: 2012
Banca:
FCC
Órgão:
MPE-AP
Prova:
FCC - 2012 - MPE-AP - Analista Ministerial - Ciências Contábeis |
Q250963
Contabilidade Geral
Os benefícios econômicos futuros incorporados a um ativo podem fluir para a entidade de diversas maneiras
Ano: 2012
Banca:
FCC
Órgão:
MPE-AP
Prova:
FCC - 2012 - MPE-AP - Analista Ministerial - Ciências Contábeis |
Q250962
Contabilidade Geral
Em companhia aberta, que ao final do exercício tiver patrimônio líquido maior que R$ 2.000.000,00, a diretoria fará elaborar, com base na escrituração mercantil da companhia, as seguintes demonstrações financeiras: balanço patrimonial; demonstração dos

 Conheça nossos planos