Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.198 questões


Considerando a estrutura conceitual do relatório financeiro, tendo em vista o conceito das características qualitativas fundamentais, assinale a alternativa que preenche corretamente a lacuna do texto.
Considere as seguintes afirmativas sobre os três grupos do fluxo de caixa:
I.A compra de equipamentos e aplicações financeiras de longo prazo constitui fluxo de caixa das atividades de investimento.
II.O recebimento de clientes referente a vendas realizadas constitui fluxo de caixa das atividades operacionais.
III.O pagamento de empréstimos bancários, incluindo amortização do principal, constitui fluxo de caixa das atividades de financiamento.
IV.A depreciação, por ser despesa contábil sem desembolso, deve ser apresentada no fluxo de caixa como saída operacional.
Com base na estrutura contábil do Fluxo de Caixa, assinale a alternativa correta:
Considerando a consolidação de demonstrações segundo o CPC 36 (R3) e o CPC 18 do CPC (Comitê de Pronunciamentos Contábeis), analise as afirmativas abaixo e marque V (verdadeiro) ou F (falso).
( ) Controle caracteriza-se por poder dirigir políticas financeiras e operacionais com obtenção de benefícios, observando direitos e exposição a retornos.
( ) Método da equivalência patrimonial aplica-se a coligadas e a empreendimentos controlados em conjunto nas demonstrações consolidadas.
( ) Participações de não controladores apresentam-se no patrimônio líquido em grupo próprio, com divulgação adequada em notas explicativas.
( ) Eliminação intragrupo restringe-se a transações com mercadorias, preservando saldos de serviços e empréstimos entre partes relacionadas do grupo.
( ) Goodwill decorrente de combinação de negócios recebe amortização sistemática ao longo de prazo econômico estimado pela administração.
A sequência correta é:
A Companhia Aurora prepara a DFC (Demonstração dos Fluxos de Caixa) pelo método indireto sob o CPC 03 (R2) do CPC (Comitê de Pronunciamentos Contábeis). No período, houve depreciação relevante, aumento de clientes e de estoques, incremento de fornecedores, juros pagos com política em financiamento e dividendos recebidos com política em investimento.
Assinale a conduta que indica classificação e reconciliação consistentes.
Capital Social – R$ 290.000,00
Fornecedores – R$ 300.000,00
Caixa – R$ 50.000,00
Empréstimos a pagar de Longo Prazo – R$ 100.000,00
Salários a pagar – R$ 44.000,00
Terrenos – R$ 230.000,00
Duplicatas a receber – R$ 84.500,00
Banco Conta Movimento – R$ 99.500,00
Móveis e utensílios – R$ 19.000,00
Estoques – R$ 70.000,00
Veículos – R$ 45.000,00
Edificações – R$ 88.000,00
Máquinas e Equipamentos – R$ 48.000,00
Com base nos dados acima informados, os valores referentes ao Ativo Circulante, Passivo Circulante e Imobilizado são, respectivamente:
Com base nas Demonstrações Contábeis de uma sociedade empresária industrial, entre outras informações, foram obtidas as seguintes:
Giro do Ativo Total = 1,6
Lucro Líquido = R$ 18.000,00
Custos dos Produtos Vendidos = R$ 9.000,00
Demais Despesas Operacionais = R$ 14.000,00
Rentabilidade do Ativo Total = 80%
Diante dessas informações, pode-se afirmar que o resultado bruto da sociedade totaliza:
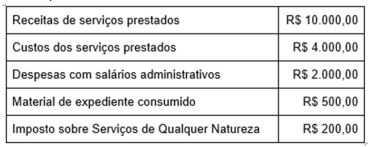
I. Recurso econômico presente controlado pela entidade como resultado de eventos passados.
II. Aumentos nos ativos, ou reduções nos passivos, que resultam em aumento no patrimônio líquido, exceto aqueles referentes a contribuições de detentores de direitos sobre o patrimônio.
III. Obrigação presente da entidade de transferir um recurso econômico como resultado de eventos passados.
IV. Participação residual nos ativos da entidade após a dedução de todos os seus passivos

 Conheça nossos planos