Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.366 questões


Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Caraguatatuba - SP
Prova:
VUNESP - 2026 - Câmara de Caraguatatuba - SP - Agente Financeiro |
Q3922001
Contabilidade Geral
Os potenciais usuários das informações contábeis nem
sempre localizam, nos relatórios financeiros, informações
específicas e individualizadas para atender plenamente
às suas necessidades de decisão, ainda que considerados os principais usuários dessas informações.
Nessa situação e, conforme a NBC TG Estrutura Conceitual – CPC 00R2, esses usuários devem
Nessa situação e, conforme a NBC TG Estrutura Conceitual – CPC 00R2, esses usuários devem
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917770
Contabilidade Geral
A Escrituração Fiscal Digital do ICMS e do IPI (EFD-ICMS/IPI) integra o projeto SPED e tem por finalidade substituir a escrituração fiscal em papel, por meio da apresentação eletrônica de documentos fiscais, cadastros, apurações e controles de estoque.
No leiaute da EFD, os registros são organizados em blocos, mantendo relação direta com os dados constantes da Nota Fiscal
Eletrônica (NF-e), especialmente no que se refere à identificação do contribuinte, dos itens comercializados, da apuração do
imposto e do controle de estoque e inventário.
No que se refere à utilização e ao relacionamento entre os registros 0000, 0150, 0200, C100, C170 e os registros dos Blocos E e H da EFD-ICMS/IPI, considere:
I. O registro 0000 identifica o estabelecimento, o período da escrituração e constitui o registro de abertura do arquivo, sendo facultativo quando o contribuinte não realiza operações no período, sendo dispensado nos meses sem movimento.
II. Os registros 0150 e 0200 têm natureza cadastral e são utilizados para identificar, respectivamente, os participantes da operação e os itens constantes da NF-e, permitindo o correto vínculo com os registros analíticos do Bloco C.
III. O registro C100 representa a escrituração do documento fiscal eletrônico (NF-e), enquanto o C170 detalha os itens da nota, devendo existir correspondência entre os códigos informados no C170 e o cadastro de itens do registro 0200.
IV. A existência de NF-e autorizada na SEFAZ dispensa a sua escrituração detalhada na EFD-ICMS/IPI.
V. Os registros dos Blocos E e H têm natureza meramente informativa e não se relacionam com os documentos fiscais escriturados no Bloco C, sendo preenchidos de forma independente da NF-e com base exclusivamente nos valores informados na contabilidade.
Está correto o que se afirma APENAS em
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917767
Contabilidade Geral
A Companhia Alfa S.A atua em região beneficiada por programa governamental de incentivo ao desenvolvimento econômico. No
exercício social de 20X4, a entidade usufruiu de redução de ICMS decorrente de incentivo fiscal concedido pelo governo
estadual e autorizado pelo CONFAZ, atendendo a todos os requisitos legais e operacionais exigidos pelo programa, caracterizando-se como subvenção governamental para investimentos.
O valor do incentivo foi inicialmente reconhecido no resultado do exercício, aumentando o lucro líquido do período. Na sequência, por proposta da administração, parte desse lucro foi destinada à reserva de incentivos fiscais, registrada patrimônio líquido, com o objetivo de não integrar a base de cálculo dos dividendos obrigatórios.
Durante os trabalhos de auditoria independente das demonstrações contábeis de 31/12/20X4, o auditor independente concentrou sua análise na correta constituição, contabilização e apresentação da reserva de incentivos fiscais, considerando as normas contábeis e societárias aplicáveis.
À luz do Pronunciamento Técnico CPC 07 (R1) e do art. 195-A da Lei nº 6.404/1976, que prevê que a assembleia geral poderá, por proposta dos órgãos de administração, destinar para a reserva de incentivos fiscais a parcela do lucro líquido decorrente de doações ou subvenções governamentais para investimentos, que poderá ser excluída da base de cálculo do dividendo obrigatório, o tratamento contábil e societário da reserva de incentivos fiscais deverá ser:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917760
Contabilidade Geral
Em 15/12/2025, uma empresa obteve um empréstimo de US$ 200.000 (duzentos mil dólares) sem a incidência de juros. A
cotação do dólar em 15/12/2025 era R$ 5,50 e em 31/12/2025 era R$ 5,30. Se a cotação média do dólar no mês de dezembro
de 2025 foi R$ 5,40, a empresa, nas demonstrações de 2025, reconheceu um passivo de
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917759
Contabilidade Geral
A empresa Grampos S.A. possuía alguns processos judiciais em andamento, cujas informações são apresentadas a seguir:
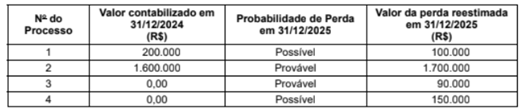
Em dezembro de 2025, a empresa foi condenada, em última instância, e pagou R$ 500.000 em um processo que era considerado, em 31/12/2024, como sendo de perda remota pelos seus assessores jurídicos. Com base nestas informações, o impacto reconhecido na Demonstração de Resultados de 2025 e o valor apresentado no Balanço Patrimonial de 31/12/2025 da empresa Grampos S.A. foram, respectivamente, em reais,
Em dezembro de 2025, a empresa foi condenada, em última instância, e pagou R$ 500.000 em um processo que era considerado, em 31/12/2024, como sendo de perda remota pelos seus assessores jurídicos. Com base nestas informações, o impacto reconhecido na Demonstração de Resultados de 2025 e o valor apresentado no Balanço Patrimonial de 31/12/2025 da empresa Grampos S.A. foram, respectivamente, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917757
Contabilidade Geral
A Cia. Enrolada adquiriu, em 30/11/2025, produtos para serem comercializados. Em função de sua situação financeira, a Cia.
adquiriu estes produtos por R$ 480.000 para serem pagos em 30/11/2026, mas, se a Cia. tivesse adquirido estes produtos à
vista, teria pagado R$ 400.000. Em 10/12/2025, a Cia. Enrolada vendeu 80% desses produtos por R$ 1.020.000, para serem
recebidos integralmente em 10/12/2026. Sabe-se que a empresa concede, normalmente, um prazo de 90 dias para seus clientes
e que se o cliente tivesse adquirido as mercadorias à vista teria pagado R$ 850.000. Com base nessas informações, a Cia.
Enrolada reconheceu
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917756
Contabilidade Geral
Em 30/10/2025, uma empresa importadora adquiriu um lote de mercadorias, de um fornecedor no exterior, e incorreu nos seguintes gastos:
• R$ 2.300.000, pagos ao fornecedor da mercadoria.
• R$ 300.000, pagos à transportadora para trazer a mercadoria para o Brasil.
• R$ 80.000 de imposto de importação.
• R$ 120.000 de taxas, tarifas e impostos para desembaraço das mercadorias.
• R$ 60.000, pagos à seguradora para garantir o recebimento das mercadorias.
• R$ 40.000 para o transporte da mercadoria do porto até a empresa.
Nos valores pagos pela empresa estão incluídos:
• Tributos recuperáveis no valor de R$ 160.000.
• Tributos não recuperáveis no valor de R$ 50.000.
Sabendo que a empresa vendeu, em novembro e dezembro de 2025, 80% das mercadorias adquiridas, o Custo das Mercadorias Vendidas evidenciado na Demonstração do Resultado do ano de 2025 da empresa, em relação à compra e venda das mercadorias citadas. foi. em reais.
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917752
Contabilidade Geral
A empresa Tank S.A. apresentava, no Balanço Patrimonial de 31/12/2023, um ativo Imobilizado pelo valor contábil de R$ 840.000,
com a seguinte composição (valores em reais):
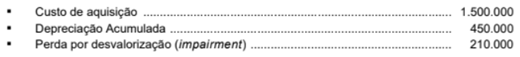
A vida útil do ativo foi definida originalmente em 10 anos e o valor residual esperado no final desse prazo é zero (sucata). Durante o ano de 2024, a empresa reconheceu uma despesa de depreciação no valor de R$ 120.000 e, antes de encerrar o exercício social de 2024, realizou novamente o teste de impairment do ativo com as seguintes informações (valores em reais):

Com base nessas informações, ao realizar o teste de impairment do ativo, a empresa
A vida útil do ativo foi definida originalmente em 10 anos e o valor residual esperado no final desse prazo é zero (sucata). Durante o ano de 2024, a empresa reconheceu uma despesa de depreciação no valor de R$ 120.000 e, antes de encerrar o exercício social de 2024, realizou novamente o teste de impairment do ativo com as seguintes informações (valores em reais):
Com base nessas informações, ao realizar o teste de impairment do ativo, a empresa
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917751
Contabilidade Geral
Considere as seguintes transações realizadas pela Cia. Faz Tudo:
I. Recebeu um terreno em doação, com restrições a serem cumpridas nos próximos anos.
II. Vendeu ações que estavam em Tesouraria.
III. Reconheceu variação cambial de coligadas no exterior.
IV. Pagou dividendos com base nas Reservas de Lucros existentes.
V. Apurou prejuízo no período.
VI. Aumentou o Capital Social com Reservas de Lucros.
As transações que alteraram o Patrimônio Líquido da Cia. Faz Tudo foram:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917749
Contabilidade Geral
Em 2025, uma determinada empresa comercial vendeu R$ 2.400.000 de seus produtos. Adicionalmente, durante 2025, reconheceu as seguintes operações: devoluções de vendas = R$ 90.000; abatimento sobre vendas = R$ 120.000; comissões sobre as
vendas realizadas = R$ 60.000; impostos sobre vendas = R$ 310.000; estimativa para perdas com créditos de liquidação duvidosa = R$ 30.000; fretes sobre vendas = R$ 40.000.
Sabendo que o custo dos produtos vendidos foi R$ 1.350.000, a empresa apurou em 2025 uma receita líquida e um lucro bruto, respectivamente, em reais, de
Sabendo que o custo dos produtos vendidos foi R$ 1.350.000, a empresa apurou em 2025 uma receita líquida e um lucro bruto, respectivamente, em reais, de
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917748
Contabilidade Geral
Considere as seguintes informações:
• A empresa Só Ferro S.A. produz máquinas especiais.
• A empresa Ferragens & Cia. adquiriu da empresa Só Ferro S.A. quatro dessas máquinas para revendê-las.
• A empresa MIX adquiriu da empresa Ferragens & Cia. duas dessas máquinas para utilizá-las em seu processo produtivo.
• A empresa Desconhecida S.A. adquiriu o direito de usar a marca da empresa Só Ferro S.A. em suas máquinas por 10 anos.
• A empresa Valoriza S.A. adquiriu ações da empresa Só Ferro S.A. para negociá-las a qualquer momento.
As máquinas adquiridas pelas empresas Ferragens & Cia. e MIX, o direito de usar a marca adquirido pela empresa Desconhecida S.A. e as ações adquiridas pela empresa Valoriza S.A. serão classificados no Balanço Patrimonial das respectivas empresas no ativo
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917747
Contabilidade Geral
Em 01/01/2023, uma empresa adquiriu um imóvel pelo valor de R$ 2.400.000 para utilizá-lo em suas operações e efetuou o
pagamento à vista. A vida útil definida pela empresa para o imóvel foi 25 anos e valor residual estimado em R$ 400.000. Em
01/01/2025, a empresa reavaliou a vida útil do imóvel para um prazo remanescente de mais 25 anos e o valor residual foi
reestimado para R$ 510.000. Em 31/12/2025, em função de uma oferta irrecusável, a empresa vendeu este imóvel por
R$ 3.000.000 à vista. Sabendo que a empresa utiliza o método das quotas constantes para o cálculo da depreciação, o resultado evidenciado na Demonstração do Resultado do ano de 2025, referente exclusivamente à venda do imóvel foi, em reais,
Ano: 2026
Banca:
Gama Consult
Órgão:
Prefeitura de Ibitinga - SP
Prova:
Gama Consult - 2026 - Prefeitura de Ibitinga - SP - Contador |
Q3916118
Contabilidade Geral
O contador registrou a aquisição de imobilizado pelo valor
efetivamente pago na transação, expressando o custo
histórico em moeda nacional na data da operação, sem
considerar valorizações ou desvalorizações posteriores de
mercado para efeito de registro inicial. Conforme a
Resolução CFC 750/93, alterada pela Resolução CFC
1.282/2010, esse procedimento atende ao princípio do:
Ano: 2026
Banca:
Gama Consult
Órgão:
Prefeitura de Ibitinga - SP
Prova:
Gama Consult - 2026 - Prefeitura de Ibitinga - SP - Contador |
Q3916117
Contabilidade Geral
A empresa comercial reconheceu em dezembro receita de
venda de mercadorias entregues ao cliente, emitindo nota
fiscal e registrando o faturamento contabilmente, embora
o pagamento tenha sido acordado para quitação em três
parcelas nos meses subsequentes. Esse procedimento, que
determina o reconhecimento de receitas e despesas no
período de sua ocorrência independentemente do efetivo recebimento ou pagamento, fundamenta-se no princípio
contábil da:
Ano: 2026
Banca:
Gama Consult
Órgão:
Prefeitura de Ibitinga - SP
Prova:
Gama Consult - 2026 - Prefeitura de Ibitinga - SP - Contador |
Q3916116
Contabilidade Geral
A equação patrimonial fundamental (Ativo = Passivo +
Patrimônio Líquido) é a base para a análise das variações
patrimoniais. Uma empresa, ao apurar o resultado do
exercício, constata que suas receitas (obtidas a partir da
entrega de bens e serviços) superaram todas as despesas e
custos incorridos para gerá-las no mesmo período. Esta
situação, que representa um incremento na riqueza líquida
da entidade, impacta diretamente a equação patrimonial
por meio de um aumento no componente:
Ano: 2026
Banca:
Gama Consult
Órgão:
Prefeitura de Ibitinga - SP
Prova:
Gama Consult - 2026 - Prefeitura de Ibitinga - SP - Contador |
Q3916115
Contabilidade Geral
Em um evento econômico que altera a composição ou o
valor do patrimônio de uma entidade, a contabilidade
registra uma mutação patrimonial. Uma empresa industrial
incorre em gastos com a aquisição de matéria-prima que
será processada e vendida posteriormente. De acordo com
a teoria contábil e os princípios fundamentais de
contabilidade, o reconhecimento contábil imediato deste
fato, que afeta exclusivamente a composição qualitativa
dos ativos da empresa (diminuição de um ativo financeiro
e aumento de um ativo estoque), sem alterar o valor total
do patrimônio líquido, configura uma variação patrimonial
classificada como:
Q3914920
Contabilidade Geral
Com base nas diretrizes estabelecidas pelo CPC 09 –
Demonstração do Valor Adicionado (DVA) e pela legislação societária, assinale a alternativa correta quanto aos
requisitos para elaboração e divulgação da DVA.
Q3914913
Contabilidade Geral
De acordo com o CPC 47 – Receita de Contrato com
Cliente, assinale a alternativa correta quanto ao momento
e às situações em que esse pronunciamento se aplica ao
reconhecimento da receita.
Q3914912
Contabilidade Geral
A Cia XWY possui duplicatas a receber no valor de
R$ 80.000. Para antecipar recursos, desconta junto ao
banco duplicatas no valor de R$ 50.000, pagando juros
de R$ 2.000 no momento da operação.
Sabendo que a empresa utiliza a conta “Duplicatas Descontadas” como passivo circulante, qual é o lançamento contábil correto no momento do desconto?
Sabendo que a empresa utiliza a conta “Duplicatas Descontadas” como passivo circulante, qual é o lançamento contábil correto no momento do desconto?
Q3914911
Contabilidade Geral
Em relação à apresentação do ganho de capital na
Demonstração do Resultado do Exercício (DRE), assinale a alternativa correta.

 Conheça nossos planos