Questões de Concurso
Sobre outras demonstrações em contabilidade geral
Foram encontradas 1.387 questões


Ainda considerando o disposto na Instrução PREVIC n.º 31/2020, julgue o item subsequente, em relação às demonstrações contábeis da entidade fechada de previdência complementar (EFPC).
Na demonstração das provisões técnicas do plano de benefícios, a totalidade dos compromissos dos planos de benefícios providenciais administrados pela EFPC está contemplada no valor das provisões técnicas.
Ainda considerando o disposto na Instrução PREVIC n.º 31/2020, julgue o item subsequente, em relação às demonstrações contábeis da entidade fechada de previdência complementar (EFPC).
A reversão líquida de contingências - gestão previdencial deve ser apresentada como uma dedução na demonstração da mutação do patrimônio social da EFPC.
Julgue o próximo item, a respeito das demonstrações contábeis da entidade fechada de previdência complementar (EFPC), considerando o disposto na Instrução PREVIC n.º 31/2020.
A demonstração da mutação do patrimônio social da EFPC evidencia as movimentações que afetaram os recursos acumulados para fazer frente às obrigações dos planos de benefícios e do plano de gestão administrativa.
Julgue o próximo item, a respeito das demonstrações contábeis da entidade fechada de previdência complementar (EFPC), considerando o disposto na Instrução PREVIC n.º 31/2020.
A EFPC deve elaborar os seguintes documentos, destinados ao registro contábil das suas atividades administrativas: a demonstração do plano de gestão administrativa (DPGA), por plano; e a DPGA, de forma consolidada.
Com base na atual legislação societária e nos Pronunciamentos Técnicos do Comitê de Pronunciamentos Contábeis, julgue o item a seguir, no que diz respeito às demonstrações contábeis.
A demonstração dos lucros ou prejuízos acumulados é de elaboração e apresentação obrigatória para as companhias fechadas.
À luz do Pronunciamento Técnico CPC 00 (R2) – Estrutura Conceitual para Relatório Financeiro, julgue item seguinte.
O registro de um passivo em uma entidade acarreta o necessário registro de um ativo em outra entidade, de idêntico valor e data de vencimento.
Acerca da disciplina de contabilidade geral, e à luz da legislação aplicável, julgue o item a seguir.
O conteúdo das notas explicativas às demonstrações contábeis é determinado pela administração de cada empresa, não havendo determinação legal sobre uma quantidade mínima de informações a ser divulgada.
Acerca da disciplina de contabilidade geral, e à luz da legislação aplicável, julgue o item a seguir.
A demonstração de lucros ou prejuízos acumulados é opcional para sociedades anônimas.
Em relação aos aspectos contábeis das sociedades anônimas, julgue o item que se segue, com base nas normas aplicáveis no Brasil.
Considere que um analista tenha acesso a apenas uma demonstração de certa empresa e deseje conhecer o percentual do resultado do exercício que foi distribuído como dividendos no mesmo período. Nesse caso, o analista poderá consultar tal informação na demonstração das mutações do patrimônio líquido.
O analista não conseguiu acesso às notas explicativas. Mesmo assim, foi possível obter a seguinte informação:
As avaliações acerca do grau de incerteza atrelado ao fluxo de benefícios econômicos futuros devem ser feitas com base na evidência disponível quando da elaboração das demonstrações contábeis.
O custo de gerar a informação é uma restrição sempre presente na entidade no processo de elaboração e divulgação do relatório contábil-financeiro.
- Lucro líquido do exercício ....................................................... ...................... 700.000
- Distribuição de dividendos ............ .. .. .. .. . ...... .. . ... . .. . . .. ....... .... ......... 210.000
- Ajuste positivo de ativos financeiros mensurados ao valor justo por meio de outros resultados abrangentes (líquido de tributos) .................................................... 80.000
- Aumento do Capital social .............................................................................. 1.000.000
- Perdas na conversão de demonstrações contábeis de operações no exterior .......................................................................................................................... 100.000
- Ganho na alienação de ativos imobilizados ... .. . ..... .... .. .. ... . . . .... .... ..... 50.000
O valor do resultado abrangente apurado na demonstração do resultado abrangente no exercício de 2021 foi, em reais:
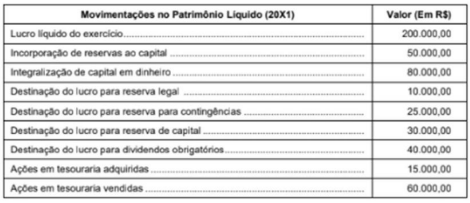
O saldo final total do Patrimônio Líquido apresentado na DMPL da empresa Abacaxi S.A. em 31 de dezembro de 20X1 foi de, em reais.

 Conheça nossos planos