Questões de Concurso
Sobre outras demonstrações em contabilidade geral
Foram encontradas 1.387 questões


A demonstração contábil mais indicada para essa análise é
Conceitos macroeconômicos constituem a base para a elaboração da demonstração do valor adicionado, ainda que o momento de apuração do valor adicionado realizado pela ciência econômica divirja do momento empregado pela ciência contábil.
As demonstrações financeiras oferecem diferentes tipos de relatórios que ajudam a entender a situação econômica de uma empresa.
Cada uma delas foca em aspectos específicos, como resultados, valores de caixa e posição patrimonial. Qual das opções abaixo NÃO representa um tipo de demonstração financeira:
A demonstração do resultado abrangente difere da demonstração do resultado do exercício porque os valores abrangentes apresentados naquela não transitaram em contas de receitas ou de despesas até o final do exercício social ao qual as demonstrações se referem.
Diante disso, analise qual das alternativas a seguir identifica corretamente um dos componentes do resultado abrangente.
Em relação às demonstrações contábeis, julgue o item seguinte.
A demonstração do resultado abrangente inclui, além do lucro líquido, outras receitas e despesas que não passam pela demonstração do resultado do exercício.
Em relação às demonstrações contábeis, julgue o item seguinte.
A demonstração das mutações do patrimônio líquido (DMPL) apresenta as alterações no patrimônio líquido, incluindo lucro ou prejuízo do exercício, constituição ou reversão de reservas, ajustes de exercícios anteriores e distribuição de dividendos.
Em relação ao resultado apresentado na Demonstração do Resultado do Exercício e no patrimônio total, na Demonstração das Mutações do Patrimônio Líquido, pode-se afirmar que a compensação traz o seguinte efeito:
I. As Notas Explicativas devem apresentar informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos.
II. É obrigatória a indicação de eventos subsequentes à data de encerramento do exercício, mesmo aqueles que não tenham efeito relevante sobre a situação financeira e os resultados futuros da companhia.
III. A entidade pode retificar políticas contábeis inadequadas por meio da divulgação de notas explicativas.
Está correto o que se afirma em
Em 31/12/2023, foram elaboradas e divulgadas as seguintes demonstrações contábeis:
I. Demonstrações individuais da Cia X II. Demonstrações consolidadas III. Demonstrações individuais da Cia Y
As transações e os saldos existentes com partes relacionadas são incluídas no que se apresenta em
A Demonstração das Mutações do Patrimônio Líquido (DMPL) substitui integralmente a Demonstração de Lucros ou Prejuízos Acumulados (DLPA), desde que inclua em seu conteúdo os descritores relativos às contas da DLPA.
A Demonstração de Lucros e/ou Prejuízos Acumulados (DLPA) foi instituída pela Lei 6.404/76, com o propósito exclusivo de evidenciar os dividendos a serem distribuídos aos acionistas, sem abarcar outras mutações na conta de lucros acumulados.
A respeito da Contabilidade Societária, julgue o item.
A demonstração do resultado abrangente
compreende as transações que alteram o
patrimônio líquido, sem que essas sejam realizadas
com os sócios na condição de proprietários, e que
não transitam nem transitarão pelo resultado do
exercício.
Julgue o item a seguir, com base na Lei das Sociedades Anônimas (Lei n.º 6.404/1976) e nas alterações promovidas em seu texto pela Lei n.º 11.638/2007.
Na demonstração de lucros ou prejuízos acumulados, são
considerados ajustes de exercícios anteriores apenas aqueles
que decorram da retificação de erro imputável a exercício
anterior e que não possam ser atribuídos a fato subsequente.
( ) A DLPA inclui informações de cada componente do patrimônio líquido.
( ) A DLPA não inclui informações sobre as reversões de reservas.
( ) Como ajustes de exercícios anteriores, na DLPA não serão considerados os decorrentes de efeitos da mudança de critério contábil, ou da retificação de erro imputável a determinado exercício anterior, e que não possam ser atribuídos a fatos subsequentes.
A sequência correta, de cima para baixo, é:
1) Devem apresentar informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos.
2) Devem manter o sigilo das informações exigidas pelas práticas contábeis adotadas no Brasil quando estas não estiverem apresentadas em nenhuma outra parte das demonstrações financeiras.
3) Devem indicar os principais critérios de avaliação dos elementos patrimoniais, especialmente estoques, dos cálculos de depreciação, amortização e exaustão, de constituição de provisões para encargos ou riscos, e dos ajustes para atender a perdas prováveis na realização de elementos do ativo.
4) Devem fornecer informações adicionais indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada.
Estão corretas:
A seguir, são apresentados o balancete de verificação e a DRE (ajustes) relativos a demonstrações contábeis de determinada empresa, para os três últimos exercícios (X1, X2 e X3), em ordem ascendente e em ordem alfabética das contas.
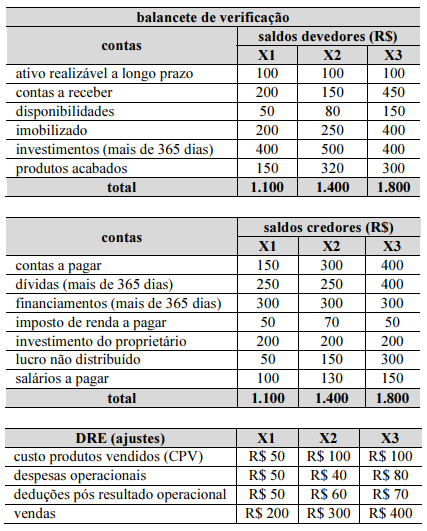
Considere as seguintes observações, pertinentes para a resolução das questões. • O ciclo operacional e financeiro da empresa é de 365 dias.
• A conta “contas a pagar” é para fornecedores.
• Na análise horizontal (AH), quando não destacado, o ano-padrão (início) é tomado como data base, conforme pacificado pelo mercado.
• Nos cálculos da AH, da análise vertical (AV) e dos indicadores, é recomendado o levantamento do balanço patrimonial na ordem ascendente: do ano 1 (X1) para o ano 3 (X3).
• Todos os cálculos finais devem apresentar os resultados com duas casas decimais.
• Os indicadores devem ser calculados com a utilização de fórmulas-padrão pacificadas no mercado. Por exemplo, no caso de indicadores de rentabilidade, não é necessário levantar o lucro operacional líquido ajustado com a retirada da despesa financeira e dos efeitos do imposto de renda (economia financeira).
• Para o cálculo de investimentos, não é necessária a retirada do passivo de funcionamento (não oneroso).
• Não é exigido cálculo para apurar a eficiência requerida na
análise avançada, ou seja, não é necessário levantar as médias
(ativo médio, patrimônio líquido médio etc.), salvo quando a
fórmula-padrão original assim o exigir (por
exemplo, 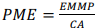 = 365, em que PME representa o
prazo médio de estocagem, EMMP, o estoque médio de
matéria-prima, e CA, o consumo anual).
A seguir, são apresentados o balancete de verificação e a DRE (ajustes) relativos a demonstrações contábeis de determinada empresa, para os três últimos exercícios (X1, X2 e X3), em ordem ascendente e em ordem alfabética das contas.
Considere as seguintes observações, pertinentes para a resolução das questões. • O ciclo operacional e financeiro da empresa é de 365 dias.
• A conta “contas a pagar” é para fornecedores.
• Na análise horizontal (AH), quando não destacado, o ano-padrão (início) é tomado como data base, conforme pacificado pelo mercado.
• Nos cálculos da AH, da análise vertical (AV) e dos indicadores, é recomendado o levantamento do balanço patrimonial na ordem ascendente: do ano 1 (X1) para o ano 3 (X3).
• Todos os cálculos finais devem apresentar os resultados com duas casas decimais.
• Os indicadores devem ser calculados com a utilização de fórmulas-padrão pacificadas no mercado. Por exemplo, no caso de indicadores de rentabilidade, não é necessário levantar o lucro operacional líquido ajustado com a retirada da despesa financeira e dos efeitos do imposto de renda (economia financeira).
• Para o cálculo de investimentos, não é necessária a retirada do passivo de funcionamento (não oneroso).
• Não é exigido cálculo para apurar a eficiência requerida na
análise avançada, ou seja, não é necessário levantar as médias
(ativo médio, patrimônio líquido médio etc.), salvo quando a
fórmula-padrão original assim o exigir (por
exemplo, = 365, em que PME representa o
prazo médio de estocagem, EMMP, o estoque médio de
matéria-prima, e CA, o consumo anual).
I o ajuste de avaliação patrimonial relativo a efetiva parcela de ganhos e perdas de instrumentos de hedge em hedge de fluxo de caixa.
II despesas antecipadas contabilizadas no ativo circulante e reconhecidas à medida que o tempo transcorre e em estrita obediência ao regime de competência.
III os ganhos e perdas originados da conversão de demonstrações contábeis de empresas com operações com o exterior.
IV os ajustes originados de avaliação patrimonial relativos aos ganhos e perdas na mensuração de ativos financeiros disponíveis para venda.
V os ganhos e perdas atuariais em planos de pensão que gerem benefícios a empregados.
Assinale a opção correta.

 Conheça nossos planos