Questões de Concurso
Sobre operações com mercadorias em contabilidade geral
Foram encontradas 1.236 questões


Ano: 2014
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
IF-SP
Prova:
FUNDEP - 2014 - IF-SP - Professor - Administração |
Q516542
Contabilidade Geral
Uma empresa possuía 250 unidades de determinado item em estoque no dia 3 de setembro com um custo unitário de R$12,00. Posteriormente, fez uma aquisição de mais 150 unidades a um preço 20% mais caro do que as unidades armazenadas. No mês de novembro registrou uma saída de 350 itens.
Qual é o valor final do estoque por meio dos métodos PEPS e UEPS, respectivamente?
Qual é o valor final do estoque por meio dos métodos PEPS e UEPS, respectivamente?
Ano: 2014
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
IF-SP
Prova:
FUNDEP - 2014 - IF-SP - Técnico em Contabilidade |
Q509798
Contabilidade Geral
Uma empresa varejista, que trabalha com uma única mercadoria, realizou as seguintes operações em seu estoque:
I. Compra de 100 unidades a R$30,00 cada.
II. Compra de 100 unidades a R$35,00 cada.
III. Venda de 150 unidades a R$55,00 cada.
Sabendo que o saldo inicial de estoques é igual a zero, desconsiderando-se a incidência de impostos, e que a empresa adota o método de Custo Médio Ponderado Móvel, o Custo das Mercadorias Vendidas será de
I. Compra de 100 unidades a R$30,00 cada.
II. Compra de 100 unidades a R$35,00 cada.
III. Venda de 150 unidades a R$55,00 cada.
Sabendo que o saldo inicial de estoques é igual a zero, desconsiderando-se a incidência de impostos, e que a empresa adota o método de Custo Médio Ponderado Móvel, o Custo das Mercadorias Vendidas será de
Ano: 2014
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
IF-SP
Prova:
FUNDEP - 2014 - IF-SP - Técnico em Contabilidade |
Q509796
Contabilidade Geral
Numa sociedade revendedora que adquire mercadorias, para pagamento em 20 dias, por R$21.000,00, com ICMS e IPI incluídos, no valor de R$2.000,00 e R$1.000,00, respectivamente, e considerando-se a inexistência de PIS e COFINS, a contabilização da aquisição de mercadorias deverá ser:
Ano: 2014
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
IF-SP
Prova:
FUNDEP - 2014 - IF-SP - Técnico em Contabilidade |
Q509793
Contabilidade Geral
Uma empresa adquiriu, em 03/01/2014, mercadorias no valor de R$200.000,00; houve um desconto concedido em nota fiscal no valor de R$20.000,00; o pagamento foi realizado 30% à vista e o restante a prazo; e o frete, pago pelo fornecedor, foi de R$5.000,00.
Considerando-se que, nesse período não houve venda e que não existia estoque inicial, o saldo final de estoque em 31/01/2014 será de
Considerando-se que, nesse período não houve venda e que não existia estoque inicial, o saldo final de estoque em 31/01/2014 será de
Q500061
Contabilidade Geral
Determine o valor final do estoque e o CMV, respectivamente, de uma empresa comercial que utiliza o critério PEPS para avaliação dos estoques.
• Compra de 100 peças, num total de R$ 1.000,00 com 18% de ICMS e 12% de IPI.
• Compra de 180 peças, num total de R$ 2.000,00, com 12% de ICMS e 12% de IPI.
• Venda de 260 peças a R$ 150,00 cada.
• Compra de 100 peças, num total de R$ 1.000,00 com 18% de ICMS e 12% de IPI.
• Compra de 180 peças, num total de R$ 2.000,00, com 12% de ICMS e 12% de IPI.
• Venda de 260 peças a R$ 150,00 cada.
Ano: 2014
Banca:
VUNESP
Órgão:
PRODEST-ES
Prova:
VUNESP - 2014 - PRODEST-ES - Analista Organizacional - Ciências Contábeis |
Q498774
Contabilidade Geral
Com base nas informações fornecidas pela contabilidade, conforme tabela, calcule o valor do estoque final de mercadorias da empresa Varejo Já Ltda. em 31.12.2013, e, a seguir, assinale a alternativa correta.
Devolução de vendas R$ 167.000,00
Compra de Mercadorias para Revenda R$ 180.500,00
Custo de Mercadorias Vendidas R$ 132.800,00
Devolução de Compras R$ 18.400,00
Duplicatas a Receber R$ 98.500,00
Financiamentos R$ 23.000,00
Estoque Inicial R$ 87.300,00
Fretes sobre Compras R$ 5.300,00
Pis e Cofins sobre Receita Operacional R$ 10.767,50
Venda de Mercadorias R$ 295.000,00
Devolução de vendas R$ 167.000,00
Compra de Mercadorias para Revenda R$ 180.500,00
Custo de Mercadorias Vendidas R$ 132.800,00
Devolução de Compras R$ 18.400,00
Duplicatas a Receber R$ 98.500,00
Financiamentos R$ 23.000,00
Estoque Inicial R$ 87.300,00
Fretes sobre Compras R$ 5.300,00
Pis e Cofins sobre Receita Operacional R$ 10.767,50
Venda de Mercadorias R$ 295.000,00
Ano: 2014
Banca:
FGV
Órgão:
AL-BA
Prova:
FGV - 2014 - AL-BA - Técnico de Nível Médio - Contabilidade |
Q496617
Contabilidade Geral
A Cia. Azul vende somente a mercadoria blue. Ela possui um fornecedor, sendo que no contrato está acordado que quando a compra é de pelo menos 20 mercadorias, o frete é pago pelo fornecedor. Quando a compra é inferior a 20 mercadorias, a Cia. Azul paga o frete. O valor do frete é fixo, no valor de R$ 120,00, independente do número de mercadorias compradas. Em 01 de janeiro de 2014, a Cia. Azul possuia estoque avaliado em R$ 500,00. Este era formado por cinco unidades da mercadoria blue.
Durante o mês de janeiro de 2014, aconteceram as seguintes operações:
• Em 15 de janeiro, a Cia. Azul comprou mais 12 unidades de blue, a R$ 110,00 cada.
• Em 20 de janeiro, a Cia. Azul comprou mais 30 unidades de blue, a R$ 105,00 cada.
• Em 25 de janeiro, a Cia. Azul vendeu 40 unidades de blue, a R$ 200,00 cada.
• Em 30 de janeiro, a Cia. Azul comprou 10 unidades de blue, a R$ 150,00 cada.
Obs.: a Cia. Azul utiliza o metodo PEPS para avaliar seus estoques.
Com base nas informações acima, o valor do estoque final da mercadoria blue, em 31/01/2014, era de
Durante o mês de janeiro de 2014, aconteceram as seguintes operações:
• Em 15 de janeiro, a Cia. Azul comprou mais 12 unidades de blue, a R$ 110,00 cada.
• Em 20 de janeiro, a Cia. Azul comprou mais 30 unidades de blue, a R$ 105,00 cada.
• Em 25 de janeiro, a Cia. Azul vendeu 40 unidades de blue, a R$ 200,00 cada.
• Em 30 de janeiro, a Cia. Azul comprou 10 unidades de blue, a R$ 150,00 cada.
Obs.: a Cia. Azul utiliza o metodo PEPS para avaliar seus estoques.
Com base nas informações acima, o valor do estoque final da mercadoria blue, em 31/01/2014, era de
Ano: 2014
Banca:
VUNESP
Órgão:
Prefeitura de São José do Rio Preto - SP
Prova:
VUNESP - 2014 - Prefeitura de São José do Rio Preto - SP - Auditor Fiscal Tributário Municipal |
Q493843
Contabilidade Geral
A Cia. Petrópolis apresentou a seguinte movimentação no mês de abril de 2014 em relação à mercadoria X, registrada na ficha de estoque respectiva:
Saldo inicial em 01.04.2014: 80 unidades a R$ 500,00 cada uma;
Aquisições:
06.04.2014: 100 unidades a R$ 520,00 cada;
15.04.2014: 200 unidades a R$ 510,00 cada;
20.04.2014: 180 unidades a R$ 515,00 cada;
26.04.2014: 150 unidades a R$ 530,00 cada.
Total das aquisições: R$ 326.200,00
Alienações:
10.04.2014: 150 unidades a R$ 1.000,00 cada;
18.04.2014: 200 unidades a R$ 1.100,00 cada;
23.04.2014: 160 unidades a R$ 1.100,00 cada;
27.04.2014: 180 unidades a R$ 1.200,00 cada.
Total das alienações: R$ 762.000,00
A companhia utiliza o método PEPS (primeiro que entra, primeiro que sai) para avaliação de seus estoques. O valor do seu estoque final em 30.04.2014 correspondeu, em R$, a:
Saldo inicial em 01.04.2014: 80 unidades a R$ 500,00 cada uma;
Aquisições:
06.04.2014: 100 unidades a R$ 520,00 cada;
15.04.2014: 200 unidades a R$ 510,00 cada;
20.04.2014: 180 unidades a R$ 515,00 cada;
26.04.2014: 150 unidades a R$ 530,00 cada.
Total das aquisições: R$ 326.200,00
Alienações:
10.04.2014: 150 unidades a R$ 1.000,00 cada;
18.04.2014: 200 unidades a R$ 1.100,00 cada;
23.04.2014: 160 unidades a R$ 1.100,00 cada;
27.04.2014: 180 unidades a R$ 1.200,00 cada.
Total das alienações: R$ 762.000,00
A companhia utiliza o método PEPS (primeiro que entra, primeiro que sai) para avaliação de seus estoques. O valor do seu estoque final em 30.04.2014 correspondeu, em R$, a:
Ano: 2014
Banca:
BIO-RIO
Órgão:
ELETROBRAS
Prova:
BIO-RIO - 2014 - ELETROBRAS - Profissional Nível Médio - Suporte I (PMS I) - TCN67 |
Q490101
Contabilidade Geral
Considere as seguintes informações extraídas do balancete financeiro:
Compras 3.000,00
Receita de Vendas 4.200,00
Mercadorias 1.000,00
SendooestoquefinaldeR$2.000,00,pode-seafirmarque:
Compras 3.000,00
Receita de Vendas 4.200,00
Mercadorias 1.000,00
SendooestoquefinaldeR$2.000,00,pode-seafirmarque:
Ano: 2014
Banca:
BIO-RIO
Órgão:
ELETROBRAS
Prova:
BIO-RIO - 2014 - ELETROBRAS - Profissional Nível Médio - Suporte I (PMS I) - ADR66 |
Q490026
Contabilidade Geral
Os abatimentos e descontos comerciais sobre compras são registrados nas fichas de controle do inventário permanente na coluna:
Ano: 2014
Banca:
BIO-RIO
Órgão:
ELETROBRAS
Prova:
BIO-RIO - 2014 - ELETROBRAS - Profissional Nível Médio - Suporte I (PMS I) - ADR66 |
Q490025
Contabilidade Geral
As devoluções de vendas são registradas nas fichas de controle do inventário permanente na coluna:
Ano: 2014
Banca:
BIO-RIO
Órgão:
ELETROBRAS
Prova:
BIO-RIO - 2014 - ELETROBRAS - Profissional Nível Médio - Suporte I (PMS I) - ADR66 |
Q490023
Contabilidade Geral
Suponha que o balanço patrimonial de uma empresa apresente
os seguintes valores: caixa = $60, empréstimos = $30, contas
a receber = $80, salários = $10, financiamentos = $70, capital
social = $40 e lucros acumulados = $30. Portanto, o valor da
conta estoques deve ser:
Ano: 2014
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2014 - TCE-GO - Analista de Controle Externo - Orçamento e Finanças |
Q481864
Contabilidade Geral
Texto associado
Os Balancetes de Verificação da Cia. Forte apresentavam, no período 2009/2010, os saldos a seguir (Valores em reais):

A empresa forneceu, ainda, as informações complementares abaixo:
(1) Os saldos apresentados correspondem aos saldos finais das contas listadas. Apenas os resultados dos exercícios não estão apurados.
(2) A conta de Aplicações Financeiras constituíam-se em aplicações em quotas de Fundo de Investimento, resgatáveis em quatro anos. Ao final de 2010, a empresa resgata antecipadamente o investimento, auferindo um rendimento de R$ 600,00.
(3) Ao final do segundo exercício, a direção da empresa opta por renovar integralmente a sua frota de veículos que acumulava depreciações, até a data da baixa, de 55%. No mesmo período, a empresa adquire uma nova frota de veículos, no valor R$ 45.000,00 e adquire novos imóveis.
(4) Título vencível em 90 dias.
(5) Empréstimos contraídos ao final do exercício de 2010, contratados com prazo de cinco anos e juros contratuais de 1,5% a.a. pagáveis mensalmente no ultimo dia útil do mês.
(6) A empresa renegocia com a instituição financeira parte do saldo de seus financiamentos quitando R$ 13.000,00 repactuando o restante da dívida juntamente com novos financiamentos a taxas mais vantajosas e prazo de quitação para 60 meses, com carência de dois anos.
(7) No início de 2010, a empresa integraliza totalmente o Capital a Realizar e aumenta o Capital Social, utilizando todo o saldo inicial de Reserva Legal e de Reservas nos Lucros. Na mesma ocasião, os sócios subscrevem e integralizam em moeda corrente parcela do capital.
(8) Dos resultados finais apurados, quando positivos, a empresa provisiona 20% para o Imposto de Renda e Contribuições, 10% para Participação nos Lucros para os Administradores e 10% para Participação nos Lucros aos Empregados. Distribuindo o Lucro Líquido 5% para Reserva Legal, 50% para Dividendos e o restante para Reservas de Lucros.
(1) Os saldos apresentados correspondem aos saldos finais das contas listadas. Apenas os resultados dos exercícios não estão apurados.
(2) A conta de Aplicações Financeiras constituíam-se em aplicações em quotas de Fundo de Investimento, resgatáveis em quatro anos. Ao final de 2010, a empresa resgata antecipadamente o investimento, auferindo um rendimento de R$ 600,00.
(3) Ao final do segundo exercício, a direção da empresa opta por renovar integralmente a sua frota de veículos que acumulava depreciações, até a data da baixa, de 55%. No mesmo período, a empresa adquire uma nova frota de veículos, no valor R$ 45.000,00 e adquire novos imóveis.
(4) Título vencível em 90 dias.
(5) Empréstimos contraídos ao final do exercício de 2010, contratados com prazo de cinco anos e juros contratuais de 1,5% a.a. pagáveis mensalmente no ultimo dia útil do mês.
(6) A empresa renegocia com a instituição financeira parte do saldo de seus financiamentos quitando R$ 13.000,00 repactuando o restante da dívida juntamente com novos financiamentos a taxas mais vantajosas e prazo de quitação para 60 meses, com carência de dois anos.
(7) No início de 2010, a empresa integraliza totalmente o Capital a Realizar e aumenta o Capital Social, utilizando todo o saldo inicial de Reserva Legal e de Reservas nos Lucros. Na mesma ocasião, os sócios subscrevem e integralizam em moeda corrente parcela do capital.
(8) Dos resultados finais apurados, quando positivos, a empresa provisiona 20% para o Imposto de Renda e Contribuições, 10% para Participação nos Lucros para os Administradores e 10% para Participação nos Lucros aos Empregados. Distribuindo o Lucro Líquido 5% para Reserva Legal, 50% para Dividendos e o restante para Reservas de Lucros.
O total de compras de estoques efetuadas no exercício de 2010 foi
Ano: 2014
Banca:
INSTITUTO AOCP
Órgão:
UFGD
Prova:
Instituto AOCP - 2014 - UFGD - Analista Administrativo - Contabilidade |
Q480659
Contabilidade Geral
A Comercial Dourados Ltda apresentava o seguinte
rol de contas e saldos contábeis:
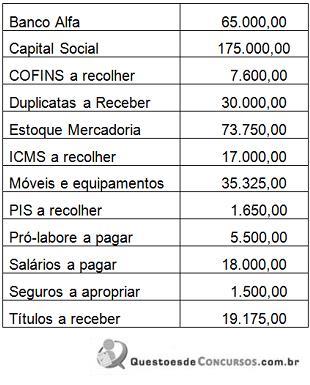
A empresa realiza a venda de 500 unidades a R$ 100/unidade da Mercadoria “A" sendo 20% à vista e o restante a prazo. Sobre está venda incidem os seguintes tributos e alíquotas: ICMS 12%; PIS 1,65% e COFINS 7,6%. O custo da mercadoria vendida foi de R$ 16.500. Após contabilizar a operação de venda, a empresa solicita ao contador o encerramento do exercício e o levantamento do Balanço Patrimonial. Com base nos resultados encontrados, assinale a alternativa correta.
A empresa realiza a venda de 500 unidades a R$ 100/unidade da Mercadoria “A" sendo 20% à vista e o restante a prazo. Sobre está venda incidem os seguintes tributos e alíquotas: ICMS 12%; PIS 1,65% e COFINS 7,6%. O custo da mercadoria vendida foi de R$ 16.500. Após contabilizar a operação de venda, a empresa solicita ao contador o encerramento do exercício e o levantamento do Balanço Patrimonial. Com base nos resultados encontrados, assinale a alternativa correta.
Ano: 2014
Banca:
INSTITUTO AOCP
Órgão:
UFGD
Prova:
Instituto AOCP - 2014 - UFGD - Analista Administrativo - Contabilidade |
Q480658
Contabilidade Geral
A empresa Comercial Norte Ltda apresentava o
seguinte rol de contas e saldos contábeis:
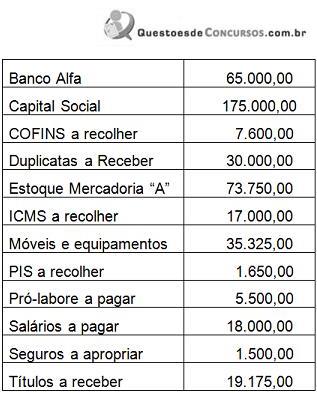
A empresa adquiriu, a prazo, 110 unidades da mercadoria “A" pelo valor unitário de R$ 455,00. Trata-se de um produto industrializado adquirido para revenda sobre o qual incide a alíquota de IPI de 10%. Considere que a alíquota do ICMS é de 17%, do PIS é de 1,65% e da COFINS é de 7,6%. Considerando os saldos inicialmente apresentados, efetue a contabilização deste fato, a compensação dos impostos e assinale a alternativa correta
A empresa adquiriu, a prazo, 110 unidades da mercadoria “A" pelo valor unitário de R$ 455,00. Trata-se de um produto industrializado adquirido para revenda sobre o qual incide a alíquota de IPI de 10%. Considere que a alíquota do ICMS é de 17%, do PIS é de 1,65% e da COFINS é de 7,6%. Considerando os saldos inicialmente apresentados, efetue a contabilização deste fato, a compensação dos impostos e assinale a alternativa correta
Q479197
Contabilidade Geral
Uma indústria vendeu, a prazo, e entregou, em 2.1.2014, produtos, no montante de R$645.000,00. No dia 31.1.2014, recebeu 50% e o restante, no dia 28.2.2014.
A mesma empresa incorreu em custos de vendas e despesas no montante de R$348.000,00, dos quais 50% foram pagos à vista e o restante, no dia 13.2.2014.
Observando-se o Princípio da Competência e desconsiderando-se o ajuste a valor presente, o resultado dessa operação foi um lucro de:
A mesma empresa incorreu em custos de vendas e despesas no montante de R$348.000,00, dos quais 50% foram pagos à vista e o restante, no dia 13.2.2014.
Observando-se o Princípio da Competência e desconsiderando-se o ajuste a valor presente, o resultado dessa operação foi um lucro de:
Q479167
Contabilidade Geral
Texto associado
Considere os saldos a seguir, extraídos do Balanço Patrimonial de uma Sociedade Empresária, com a omissão do saldo de Estoque de Mercadorias para Revenda.

Para efeito de fechamento da Equação Patrimonial, o valor do Estoque de Mercadorias para Revenda, na situação apresentada acima, é igual a:
Ano: 2014
Banca:
FGV
Órgão:
AL-BA
Prova:
FGV - 2014 - AL-BA - Técnico de Nível Superior - Ciências Contábeis |
Q477353
Contabilidade Geral
Uma empresa avaliava seus estoques de acordo com método PEPS. Em 2014 os contadores da empresa julgaram que a avaliação por custo médio correspondia melhor à realidade da empresa, portanto, mudaram o critério de avaliação.
Nesse caso, a empresa deve
Nesse caso, a empresa deve
Ano: 2014
Banca:
FGV
Órgão:
AL-BA
Prova:
FGV - 2014 - AL-BA - Técnico de Nível Superior - Ciências Contábeis |
Q477333
Contabilidade Geral
Uma empresa apresentava o seguinte balanço patrimonial, em 31/12/2013:
A empresa apresentava em seu estoque 100 unidades de mercadoria.
Os computadores haviam sido comprados em 01/01/2012 e eram depreciados pelo método de benefícios gerados. A empresa espera permanecer com eles por cinco anos e não considera valor residual.
Em 31/12/2013, na elaboração das demonstrações contábeis,
• A mercadoria do estoque estava sendo vendida a R$85.000,00.
• No saldo da conta caixa não havia sido considerado o pagamento de salários realizado em dezembro de 2012, no valor de R$3.000,00.
• O terreno poderia trazer benefícios de R$30.000,00 para a empresa.
• O valor dos computadores se aproximará melhor da realidade se depreciado pelo método de linha reta.
Considerando apenas esses fatos, o caixa, os estoques, o terreno e a depreciação acumulada foram apresentados, no Balanço Patrimonial da empresa, em 31/12/2013, pelos seguintes saldos:
A empresa apresentava em seu estoque 100 unidades de mercadoria.
Os computadores haviam sido comprados em 01/01/2012 e eram depreciados pelo método de benefícios gerados. A empresa espera permanecer com eles por cinco anos e não considera valor residual.
Em 31/12/2013, na elaboração das demonstrações contábeis,
• A mercadoria do estoque estava sendo vendida a R$85.000,00.
• No saldo da conta caixa não havia sido considerado o pagamento de salários realizado em dezembro de 2012, no valor de R$3.000,00.
• O terreno poderia trazer benefícios de R$30.000,00 para a empresa.
• O valor dos computadores se aproximará melhor da realidade se depreciado pelo método de linha reta.
Considerando apenas esses fatos, o caixa, os estoques, o terreno e a depreciação acumulada foram apresentados, no Balanço Patrimonial da empresa, em 31/12/2013, pelos seguintes saldos:
Ano: 2014
Banca:
FGV
Órgão:
AL-BA
Prova:
FGV - 2014 - AL-BA - Técnico de Nível Superior - Ciências Contábeis |
Q477332
Contabilidade Geral
Determinada empresa vende dois tipos de produtos, canetas e lapiseiras.
Em 31 de dezembro de 2013, ela tinha em seu estoque 200 unidades de canetas e 300 unidades de lapiseiras. O estoque de canetas estava avaliado em R$ 2.000,00 e o estoque de lapiseiras em R$ 2.100,00.
Nesta data, o valor líquido realizável de cada produto era de R$ 8,00.
O procedimento da empresa em seu balanço patrimonial deve ser o de
Em 31 de dezembro de 2013, ela tinha em seu estoque 200 unidades de canetas e 300 unidades de lapiseiras. O estoque de canetas estava avaliado em R$ 2.000,00 e o estoque de lapiseiras em R$ 2.100,00.
Nesta data, o valor líquido realizável de cada produto era de R$ 8,00.
O procedimento da empresa em seu balanço patrimonial deve ser o de

 Conheça nossos planos