Questões de Concurso
Sobre normas cfc - cpc em contabilidade geral
Foram encontradas 1.998 questões


Conforme a Resolução CFC n.º 1.554/2018, a Resolução CFC n.º 1.555/2018 e a Resolução CFC n.º 1.612/2021, julgue o item.
O pedido de registro profissional transferido será
protocolado no CRC do novo domicílio profissional do
contador ou do técnico em contabilidade, mediante
requerimento, sendo dispensável a apresentação de
nova documentação.
Conforme a Resolução CFC n.º 1.554/2018, a Resolução CFC n.º 1.555/2018 e a Resolução CFC n.º 1.612/2021, julgue o item.
A numeração do registro profissional originário será
única e sequencial em cada CRC.
Considerando as disposições do Decreto-Lei n.º 9.295/1946 e do Decreto-Lei n.º 1.040/1969, julgue o item.
O CFC, sem a participação dos Conselhos Regionais,
promoverá a elaboração e a aprovação do Código de
Ética Profissional dos Contabilistas.
Considerando as disposições do Decreto-Lei n.º 9.295/1946 e do Decreto-Lei n.º 1.040/1969, julgue o item.
O colégio eleitoral convocado para a composição do CFC
reunir-se-á preliminarmente, para exame, discussão,
aprovação e registro das chapas concorrentes,
realizando as eleições 24 horas após a sessão preliminar.
Considerando as disposições do Decreto-Lei n.º 9.295/1946 e do Decreto-Lei n.º 1.040/1969, julgue o item.
Os ex-presidentes do CFC terão assento no plenário, na
qualidade de membros honorários, com direito somente
à voz nas sessões.
Considerando as disposições do Decreto-Lei n.º 9.295/1946 e do Decreto-Lei n.º 1.040/1969, julgue o item.
Das multas impostas pelos Conselhos Regionais poderá,
dentro do prazo de sessenta dias, contados da
notificação, ser interposto recurso, sem efeito
suspensivo, para o CFC.
Considerando as disposições do Decreto-Lei n.º 9.295/1946 e do Decreto-Lei n.º 1.040/1969, julgue o item.
A carteira profissional servirá de carteira de identidade
e terá fé pública, porém não substituirá o diploma.
Considerando as disposições do Decreto-Lei n.º 9.295/1946 e do Decreto-Lei n.º 1.040/1969, julgue o item.
Um quinto da renda bruta do CFC, compreendendo
doações, legados e subvenções, constitui renda dos
Conselhos Regionais de Contabilidade.
Considerando as disposições do Decreto-Lei n.º 9.295/1946 e do Decreto-Lei n.º 1.040/1969, julgue o item.
Os Conselhos Regionais aprovarão seus regimentos
internos, não sendo necessário submetê-los ao CFC.
Considerando as disposições do Decreto-Lei n.º 9.295/1946 e do Decreto-Lei n.º 1.040/1969, julgue o item.
Os membros do Conselho Federal de
Contabilidade (CFC) e respectivos suplentes serão
eleitos por um colégio eleitoral composto de um
representante de cada Conselho Regional de
Contabilidade (CRC), por este eleito em reunião
especialmente convocada.
Dentre os eventos a seguir, o que não está sujeito a essas regras, por NÃO ser um exemplo de reestruturação, é:
Caso I:
No primeiro trimestre de um exercício financeiro, um ente público recebeu uma notificação de abertura de processo judicial, no qual foi requerida uma indenização por danos causados a um grupo empresarial em decorrência de erros no processamento de informações tributárias em exercícios anteriores. A indenização requerida foi de R$ 100.000,00. Após análise dos documentos processuais, a assessoria jurídica avaliou que é provável que o ente tenha que pagar a indenização, mas ainda não dispunha de elementos suficientes para uma mensuração confiável.
Considere que a notificação de abertura de processo judicial abordada no Caso I foi recebida em 31 de março de 20x1. As demonstrações contábeis de 20x0 do ente foram concluídas no dia 03 de março de 20x1. Após análise do gestor e sua equipe, foram autorizadas em 19 de março de 20x1 e enviadas ao respectivo órgão de controle em 02 de abril do mesmo exercício. Em 01 de maio de 20x1, o órgão de controle divulgou parecer sobre as demonstrações contábeis.
A partir dessas informações e das disposições do CPC 24 - Evento Subsequente, a notificação de abertura de processo judicial:
Uma entidade que opera no Brasil e tem o real como moeda funcional adquiriu um equipamento para o seu parque operacional em moeda estrangeira. O equipamento foi adquirido em 01/04/2021 pelo valor de US$ 90.000 e pago à vista. O equipamento foi entregue em 30 dias e, após preparação do local e instalação, entrou em operação no dia 31/05/2021.
Considere as seguintes taxas de câmbio do real em relação ao dólar:
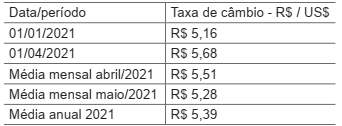
Conforme disposições do Pronunciamento CPC 02 (R2) -
Efeitos das mudanças nas taxas de câmbio e conversão
de demonstrações contábeis, nas demonstrações contábeis da entidade do exercício encerrado em 31/12/2021,
o equipamento adquirido deve ser apresentado, em reais,
pelo valor de
No trabalho de preparação das demonstrações contábeis de uma entidade, um profissional contábil deve estar atento à necessidade de divulgação de transações com partes relacionadas e saldos existentes com outras entidades de grupo econômico. De acordo com o pronunciamento CPC 05 - Divulgação sobre Partes Relacionadas, ao considerar cada um dos possíveis relacionamentos com partes relacionadas, a atenção deve ser direcionada para a essência do relacionamento e não meramente para sua forma legal. Nesse contexto, analise os itens a seguir:
I - Uma entidade que proporciona financiamentos à entidade que reporta a informação;
II - Uma entidade sob o controle conjunto (joint ventures) de uma terceira entidade;
III - Uma pessoa que tem influência significativa sobre a entidade que reporta a informação;
IV - Uma pessoa que tem o controle pleno ou compartilhado da entidade que reporta a informação.
Em relação à entidade que reporta a informação, são consideradas partes relacionadas SOMENTE os itens
O Ativo Imobilizado representa o conjunto de bens tangíveis ou corpóreos mantido pela empresa para a manutenção de suas atividades (produção de outros bens, fornecimento de mercadorias ou serviços), bens para aluguel a outros e para fins administrativos. Segundo o CPC 27, um bem para ser reconhecido como ativo imobilizado tem de ser mensurado pelo seu custo.
Sob esse enfoque do CPC 27, analise as informações apresentadas, a seguir, pela companhia de capital aberto RU sobre a importação de um equipamento tecnológico, visando a qualificar as atividades operacionais, para o seu ativo imobilizado.
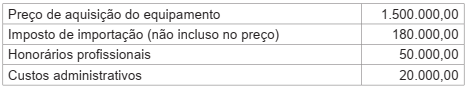
Considerando-se exclusivamente as informações disponibilizadas, o valor do equipamento, reconhecido inicialmente pela
RU no seu Ativo Imobilizado, em reais, é
O Pronunciamento Técnico CPC 00 (R2) Estrutura Conceitual para Relatório Financeiro, aprovado pela Deliberação CVM nº 835/2019, no seu Capítulo 4 — Elementos das Demonstrações Contábeis —, contempla a seguinte definição: “direito que tem o potencial de produzir benefícios econômicos”.
Essa definição do Pronunciamento Técnico refere-se a
No que diz respeito à contabilidade geral, julgue o item.
Um exemplo de evento subsequente ao levantamento
das demonstrações contábeis, que exige ajuste, é a
falência de cliente posteriormente decretada, indicando
que houve perda, por redução ao valor recuperável, no
crédito, no final do período de relatório.
Na elaboração de sua Demonstração dos Fluxos de Caixa, os contadores da sociedade empresária optam por não seguir o encorajamento do Pronunciamento Técnico CPC 03 (02) - Demonstração dos Fluxos de Caixa, evidenciando o fato em nota explicativa.
Assinale a opção que indica o impacto gerado na Demonstração dos Fluxos de Caixa da sociedade empresária, em 31/12/X0

 Conheça nossos planos