Questões de Concurso
Sobre normas cfc - cpc em contabilidade geral
Foram encontradas 1.998 questões


Q2266969
Contabilidade Geral
Texto associado
Considerando as disposições da Resolução CFC
n.° 1.612/2021 (Regulamento Geral dos Conselhos de
Contabilidade), julgue o item.
O exercício da profissão contábil na esfera pública
constitui prerrogativa exclusiva dos contadores
legalmente habilitados.
Q2266968
Contabilidade Geral
Texto associado
Considerando as disposições da Resolução CFC
n.° 1.612/2021 (Regulamento Geral dos Conselhos de
Contabilidade), julgue o item.
Os Conselhos de Contabilidade são dotados de
personalidade jurídica de direito privado e possuem
forma federativa.
Q2188091
Contabilidade Geral
Ao destinar para a reserva de incentivos fiscais a parcela
do lucro líquido decorrente de doações ou de subvenções governamentais para investimentos, essa parcela
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079338
Contabilidade Geral
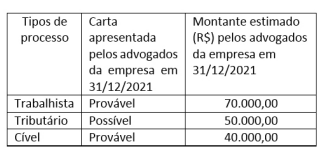
No exercício social de 2020 a empresa Felicidade S/A
apresentou na conta “provisões” o saldo contábil de
R$ 150.000,00, referente a processos trabalhistas.
Para a elaboração das demonstrações contábeis, em
31/12/2021, foram abertos processos contra a empresa Felicidade S/A, conforme quadro a seguir.
Complete as lacunas do texto.
De acordo com o CPC 25 - Provisões, Passivos Contingentes e Ativos Contingentes, o efeito líquido causado na Demonstração do Resultado de 2021 da empresa Felicidade S/A foi de __________ de R$__________.
A sequência que preenche corretamente as lacunas do texto é
Complete as lacunas do texto.
De acordo com o CPC 25 - Provisões, Passivos Contingentes e Ativos Contingentes, o efeito líquido causado na Demonstração do Resultado de 2021 da empresa Felicidade S/A foi de __________ de R$__________.
A sequência que preenche corretamente as lacunas do texto é
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079330
Contabilidade Geral
Tendo-se como base os dados extraídos da Empresa
Felicidade S/A, referentes ao exercício encerrado em
31/12/2021, analise a tabela a seguir de acordo com
a NBC TG 26 (R5) – Apresentação das Demonstrações
Contábeis.
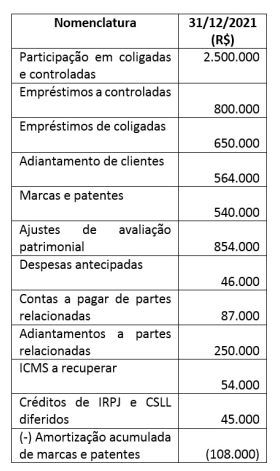
É correto afirmar que o montante do ativo não circulante, em reais, referente ao exercício encerrado em 31/12/2021, é de
É correto afirmar que o montante do ativo não circulante, em reais, referente ao exercício encerrado em 31/12/2021, é de
Ano: 2022
Banca:
INSTITUTO AOCP
Órgão:
AGESAN-RS
Prova:
INSTITUTO AOCP - 2022 - AGESAN-RS - Contador |
Q2074005
Contabilidade Geral
Considerando o CPC 16 (R1) – Estoques, assinale
a alternativa correta.
Ano: 2022
Banca:
FGV
Órgão:
SEAD-AP
Prova:
FGV - 2022 - SEAD-AP - Perito Criminal - Ciências Contábeis |
Q2022591
Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 00 (R2)- Estrutura
Conceitual para Relatório Financeiro, o custo é uma restrição
generalizada sobre as informações que podem ser fornecidas
pelo relatório financeiro.
No entanto, devido à subjetividade inerente, as avaliações de diferentes indivíduos sobre os custos e benefícios da apresentação de itens específicos de informações financeiras variam.
Nesse caso, procura-se
No entanto, devido à subjetividade inerente, as avaliações de diferentes indivíduos sobre os custos e benefícios da apresentação de itens específicos de informações financeiras variam.
Nesse caso, procura-se
Ano: 2022
Banca:
Quadrix
Órgão:
Prefeitura de Barreiras - BA
Prova:
Quadrix - 2022 - Prefeitura de Barreiras - BA - Técnico em Contabilidade |
Q2002311
Contabilidade Geral
Considerando o pronunciamento CPC 25 do Comitê de
Pronunciamentos Contábeis, julgue os itens seguintes.
I Uma provisão deve ser reconhecida quando a entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado. II Uma provisão deve ser reconhecida quando seja provável que será necessária uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação. III Uma provisão deve ser reconhecida quando possa ser feita uma estimativa confiável do valor da obrigação.
Assinale a alternativa correta.
I Uma provisão deve ser reconhecida quando a entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado. II Uma provisão deve ser reconhecida quando seja provável que será necessária uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação. III Uma provisão deve ser reconhecida quando possa ser feita uma estimativa confiável do valor da obrigação.
Assinale a alternativa correta.
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Prova:
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1998862
Contabilidade Geral
Conforme o CPC 00 (R2) “as características qualitativas de informações financeiras úteis se aplicam a informações financeiras fornecidas nas demonstrações contábeis, bem como a informações financeiras fornecidas de outras formas”. Sobre as
particularidades das características qualitativas de melhoria de
informações financeiras úteis, especificamente, é INCORRETO
afirmar que:
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Prova:
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1998861
Contabilidade Geral
O CPC 26 (R1) (2011) –Apresentação das Demonstrações Contábeis (H),discorre em alguns itens sobre a divulgação de informação de política contábil em notas explicativas e, segundo o qual,
no processo de aplicação das políticas contábeis da entidade, a
administração exerce diversos julgamentos, além dos que envolvem estimativas, que podem afetar, significativamente, os
montantes reconhecidos nas demonstrações contábeis. Podemos inferir que a administração exerce julgamento ao definir;
analise as afirmativas a seguir.
I. Quando substancialmente todos os riscos e benefícios significativos da propriedade de ativos financeiros e, para arrendadores, os ativos sujeitos a arrendamento são transferidos para outras entidades.
II. Se, em essência, determinadas vendas de bens decorrem de acordos de financiamento e, portanto, não dão origem a receitas de venda.
III. Se os termos contratuais de ativo financeiro derem origem, em datas especificadas, a fluxos de caixa que constituam exclusivamente pagamentos de principal e juros sobre o valor do principal em aberto.
Está correto o que se afirma em
I. Quando substancialmente todos os riscos e benefícios significativos da propriedade de ativos financeiros e, para arrendadores, os ativos sujeitos a arrendamento são transferidos para outras entidades.
II. Se, em essência, determinadas vendas de bens decorrem de acordos de financiamento e, portanto, não dão origem a receitas de venda.
III. Se os termos contratuais de ativo financeiro derem origem, em datas especificadas, a fluxos de caixa que constituam exclusivamente pagamentos de principal e juros sobre o valor do principal em aberto.
Está correto o que se afirma em
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Prova:
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1998860
Contabilidade Geral
De acordo com o CPC 16 (R1), valor realizável líquido é o preço
de venda estimado no curso normal dos negócios deduzido
dos custos estimados para sua conclusão e dos gastos estimados necessários para se concretizar a venda. Sobre o valor realizável líquido aplicado aos estoques, analise as afirmativas a
seguir.
I. O custo dos estoques pode não ser recuperável se esses estoques estiverem danificados, se se tornarem total ou parcialmente obsoletos, ou se os seus preços de venda tiverem diminuído.
II. As estimativas do valor realizável líquido independem da finalidade para a qual o estoque é mantido.
III. As estimativas do valor realizável líquido devem ser baseadas nas evidências mais confiáveis disponíveis no momento em que são feitas as estimativas do valor dos estoques que se espera realizar.
IV. Os materiais e os outros bens de consumo mantidos para uso na produção de estoques ou na prestação de serviços não serão reduzidos abaixo do custo se for previsível que os produtos acabados em que eles devem ser incorporados, ou os serviços em que serão utilizados sejam vendidos pelo custo ou acima do custo.
Está correto o que se afirma apenas em
I. O custo dos estoques pode não ser recuperável se esses estoques estiverem danificados, se se tornarem total ou parcialmente obsoletos, ou se os seus preços de venda tiverem diminuído.
II. As estimativas do valor realizável líquido independem da finalidade para a qual o estoque é mantido.
III. As estimativas do valor realizável líquido devem ser baseadas nas evidências mais confiáveis disponíveis no momento em que são feitas as estimativas do valor dos estoques que se espera realizar.
IV. Os materiais e os outros bens de consumo mantidos para uso na produção de estoques ou na prestação de serviços não serão reduzidos abaixo do custo se for previsível que os produtos acabados em que eles devem ser incorporados, ou os serviços em que serão utilizados sejam vendidos pelo custo ou acima do custo.
Está correto o que se afirma apenas em
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Prova:
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1998859
Contabilidade Geral
Considerando que, de acordo com o CPC 28, propriedade para
Investimento é a propriedade mantida para auferir aluguel ou
para valorização do capital ou para ambas, marque V para as
afirmativas verdadeiras e F para as falsas.
( ) As propriedades para investimento são classificadas no subgrupo Imobilizado, dentro do Ativo Não Circulante.
( ) Se o pagamento de uma propriedade para investimento for a prazo, o seu custo é equivalente aos pagamentos totais acrescidos de juros.
( ) A propriedade para investimento gera fluxos de caixa altamente independentes dos outros ativos mantidos pela entidade.
( ) A entidade reconhece no valor contábil da propriedade para investimento os custos de serviços diários da propriedade.
A sequência está correta em
( ) As propriedades para investimento são classificadas no subgrupo Imobilizado, dentro do Ativo Não Circulante.
( ) Se o pagamento de uma propriedade para investimento for a prazo, o seu custo é equivalente aos pagamentos totais acrescidos de juros.
( ) A propriedade para investimento gera fluxos de caixa altamente independentes dos outros ativos mantidos pela entidade.
( ) A entidade reconhece no valor contábil da propriedade para investimento os custos de serviços diários da propriedade.
A sequência está correta em
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Prova:
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1998858
Contabilidade Geral
Segundo o Pronunciamento Técnico CPC 26 (R1), em relação às
notas explicativas, analise as afirmativas a seguir.
I. Devem prover toda e qualquer informação adicional que não tenha sido apresentada nas demonstrações contábeis.
II. Cada item das demonstrações contábeis deve ter referência cruzada com a respectiva informação apresentada nas notas explicativas.
III. As que proporcionam informação sobre a base para a elaboração das demonstrações contábeis e as políticas contábeis específicas devem ser apresentadas como seção separada das demonstrações contábeis.
Está correto o que se afirma em
I. Devem prover toda e qualquer informação adicional que não tenha sido apresentada nas demonstrações contábeis.
II. Cada item das demonstrações contábeis deve ter referência cruzada com a respectiva informação apresentada nas notas explicativas.
III. As que proporcionam informação sobre a base para a elaboração das demonstrações contábeis e as políticas contábeis específicas devem ser apresentadas como seção separada das demonstrações contábeis.
Está correto o que se afirma em
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Prova:
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1998855
Contabilidade Geral
Segundo o Pronunciamento Técnico CPC 03 (R2), a divulgação
separada dos fluxos de caixa advindos das atividades de financiamento é importante por ser útil na predição de exigências de
fluxos futuros de caixa por parte de fornecedores de capital à
entidade. São fluxos de caixa advindos das atividades de financiamento, EXCETO:
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
PC-RO
Prova:
CESPE / CEBRASPE - 2022 - PC-RO - Escrivão de Polícia |
Q1998614
Contabilidade Geral
De acordo com o disposto no Pronunciamento Técnico CPC 26 –
Apresentação das Demonstrações Contábeis, a entidade deve
classificar seus passivos financeiros como
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
PC-RO
Prova:
CESPE / CEBRASPE - 2022 - PC-RO - Agente de Polícia |
Q1998514
Contabilidade Geral
De acordo com o disposto no Pronunciamento Técnico CPC 26 –
Apresentação das Demonstrações Contábeis, o ativo não
circulante, na composição do balanço patrimonial, deve ser
subdividido em
Ano: 2022
Banca:
FCC
Órgão:
SEFAZ-AP
Prova:
FCC - 2022 - SEFAZ-AP - Fiscal da Receita Estadual - Conhecimentos Gerais |
Q1998365
Contabilidade Geral
Em 01/01/2021 uma empresa obteve um empréstimo no valor de R$ 10.000.000,00 com as seguintes características:
− Prazo total: 5 anos
− Taxa de juros compostos: 9,1% ao ano
− Pagamento do principal e juros: 01/01/2026
Para a obtenção do empréstimo a empresa incorreu em custos de transação no valor total de R$ 400.000,00, pagos na data da obtenção do empréstimo, e a taxa de custo efetivo da emissão foi 10,00% ao ano.
O valor dos encargos financeiros decorrentes deste empréstimo reconhecidos no resultado do ano de 2021 e o saldo contábil do empréstimo apresentado no balanço patrimonial em 31/12/2021, foram, respectivamente, em reais,
− Prazo total: 5 anos
− Taxa de juros compostos: 9,1% ao ano
− Pagamento do principal e juros: 01/01/2026
Para a obtenção do empréstimo a empresa incorreu em custos de transação no valor total de R$ 400.000,00, pagos na data da obtenção do empréstimo, e a taxa de custo efetivo da emissão foi 10,00% ao ano.
O valor dos encargos financeiros decorrentes deste empréstimo reconhecidos no resultado do ano de 2021 e o saldo contábil do empréstimo apresentado no balanço patrimonial em 31/12/2021, foram, respectivamente, em reais,
Ano: 2022
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2022 - TRT - 5ª Região (BA) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1992437
Contabilidade Geral
Com base nas características qualitativas das informações contábeis, previstas no Pronunciamento Técnico CPC 00 (R2), é correto
afirmar que:
Q1989398
Contabilidade Geral
Conforme a Resolução n.º 1.330/2011 do Conselho Federal de Contabilidade (CFC), a qual aprova a ITG 2000 (R1) — Escrituração Contábil, julgue o item.
Todo aquele que, mediante anúncios, placas, cartões comerciais ou outros meios, se propuser ao exercício da profissão de contabilista, em qualquer de seus ramos, fica sujeito às penalidades aplicáveis ao exercício ilegal da profissão, se não estiver devidamente registrado, sendo cabível a aplicação de multa de uma a dez vezes o valor da anuidade do exercício em curso, caso se trate de pessoa física.
Todo aquele que, mediante anúncios, placas, cartões comerciais ou outros meios, se propuser ao exercício da profissão de contabilista, em qualquer de seus ramos, fica sujeito às penalidades aplicáveis ao exercício ilegal da profissão, se não estiver devidamente registrado, sendo cabível a aplicação de multa de uma a dez vezes o valor da anuidade do exercício em curso, caso se trate de pessoa física.
Q1989397
Contabilidade Geral
Conforme a Resolução n.º 1.330/2011 do Conselho Federal de Contabilidade (CFC), a qual aprova a ITG 2000 (R1) — Escrituração Contábil, julgue o item.
A penalidade de suspensão do exercício profissional será imposta aos profissionais pelos Conselhos Regionais de Contabilidade, não cabendo recurso ao CFC.
A penalidade de suspensão do exercício profissional será imposta aos profissionais pelos Conselhos Regionais de Contabilidade, não cabendo recurso ao CFC.

 Conheça nossos planos