Questões de Concurso Sobre normas cfc - cpc em contabilidade geral

Foram encontradas 1.998 questões

Q1996550 Contabilidade Geral

Considerando o CPC 00(R2) a respeito das Características Qualitativas da Informação Contábil, informações financeiras que apresentam a característica de ______________ são capazes de fazer diferença nas decisões tomadas pelos usuários. Informações podem ser capazes de fazer diferença em uma decisão, ainda que alguns usuários optem por não tirar vantagem delas ou já tenham conhecimento delas a partir de outras fontes.


Assinale a alternativa que preenche corretamente a lacuna do trecho acima.

Alternativas
Ano: 2021 Banca: UFES Órgão: UFES Prova: UFES - 2021 - UFES - Técnico de Contabilidade |
Q1918752 Contabilidade Geral
Uma empresa de Informática firmou, em janeiro, 300 novos contratos com clientes distintos. Cada contrato consiste na venda de um celular por R$ 1.500, à vista, sendo que cada celular custou R$ 500 à empresa. A entidade transferiu aos clientes, na data dos contratos, ainda no mês de janeiro, o controle de cada celular vendido. O contrato estabelece a possibilidade de o cliente devolver o celular não utilizado no prazo de 30 dias e, se assim for, a empresa reembolsa ao cliente a totalidade do valor pago. Ao realizar uma avaliação do perfil de cada cliente, a empresa estimou ser provável que, no total, 10 celulares sejam devolvidos e os respectivos clientes exijam reembolso.
Considerando essas informações e sabendo que a empresa adota a NBC TG 47 – Receita de contrato com cliente –, o valor da Receita Total que a empresa deve reconhecer, no mês de janeiro, é 
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Auditor Independente - CVM |
Q1900254 Contabilidade Geral
Acerca das informações financeiras pro-forma, julgue os itens abaixo e, em seguida, assinale a opção CORRETA:
I. As informações financeiras pro-forma devem incluir ajustes às informações financeiras históricas demonstrando o impacto do evento ou transação relevante como se o evento ou a transação tivesse ocorrido em data anterior selecionada para propósito ilustrativo.
II. As informações financeiras pro-forma devem incluir ajustes às informações financeiras históricas necessários para que as informações financeiras pro-forma sejam compiladas de forma consistente com a estrutura de relatório financeiro aplicável à entidade que apresenta relatório e suas políticas contábeis segundo a referida estrutura.
III. As informações financeiras pro-forma devem incluir ajustes derivados de critérios contábeis que a entidade está considerando adotar no futuro.
IV. As informações financeiras pro-forma representam a posição patrimonial e financeira, o desempenho operacional e os fluxos de caixa reais da entidade.

Estão CORRETO(S) os itens:
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Auditor Independente - CVM |
Q1900250 Contabilidade Geral
Nas demonstrações contábeis do arrendatário, deve-se mensurar o passivo de arrendamento mercantil e o valor presente dos pagamentos do arrendamento que não foram efetuados até a data base da demonstração contábil. Os pagamentos do arrendamento devem ser descontados, utilizando-se a taxa de juros implícita no arrendamento, se esta for determinada imediatamente. Caso essa taxa não possa ser determinada, imediatamente, qual é a taxa que o arrendatário deverá utilizar?
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Auditor Independente - CVM |
Q1900249 Contabilidade Geral
A empresa X vende softwares para clientes e inclui no contrato de venda uma taxa de serviço de suporte pós-venda e melhoria de produto, considerando um período de dois anos. Essa taxa está incluída no preço do produto faturado. Considerando os métodos para mensurar o progresso da obrigação de desempenho, como deve ser reconhecida a receita da taxa de serviço de suporte prometida ao cliente?
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Auditor Independente - CVM |
Q1900246 Contabilidade Geral
Quando a entidade transfere o controle do bem ou serviço ao longo do tempo em uma operação de venda, satisfazendo à obrigação de performance, reconhece receitas ao longo do tempo. Acerca desse assunto, julgue os itens abaixo e, em seguida, assinale a opção CORRETA:
I. O cliente recebe e consome, simultaneamente, os benefícios gerados pelo desempenho por parte da Companhia à medida que esta efetiva o desempenho.
II. O desempenho por parte da Companhia cria ou melhora o ativo que o cliente controla à medida que o ativo é criado ou melhorado.
III. O desempenho por parte da Companhia cria um ativo com uso alternativo para ela e possui um direito executável ao recebimento pelo desempenho concluído até a presente data.
IV. Após o início do contrato, a Companhia deverá atualizar periodicamente a avaliação do uso alternativo do ativo e a sua obrigação de desempenho.

Estão CORRETOS apenas os itens:
Alternativas
Q1882561 Contabilidade Geral
As características qualitativas de informações financeiras úteis se aplicam a informações financeiras fornecidas nas demonstrações contábeis, bem como a informações financeiras fornecidas de outras formas. Nesse sentido, a característica qualitativa “Representação fidedigna” corresponde a qual das descrições a seguir, de acordo com o item 2.13 do CPC 00 R2? 
Alternativas
Q1875680 Contabilidade Geral
Na conta de ajustes de avaliação patrimonial, estes ajustes
Alternativas
Q1875679 Contabilidade Geral
Empresas que contratam serviços de pessoal-chave da administração de outra entidade (entidade administradora), no que se refere aos critérios para a divulgação da remuneração obrigatória, devem contemplar

I os benefícios pós-emprego para seus empregados.
II os benefícios de rescisão de contrato de trabalho de seus empregados.
III a remuneração baseada em ações de seus empregados.
IV a remuneração paga, ou a pagar, pela entidade administradora aos empregados ou diretores da entidade administradora.
V os benefícios de curto prazo pagos a empregados e administradores.

Estão certos apenas os itens
Alternativas
Q1872635 Contabilidade Geral
De acordo com o que preconiza a Resolução CFC nº 1.328/2011, assinale a afirmativa correta.
Alternativas
Q1872629 Contabilidade Geral
Em um processo de fiscalização verificou-se que a empresa contábil Sempre Contando, localizada em Belo Horizonte (MG), não possui contrato de prestação de serviços com os clientes e não está registrada no Conselho Regional de Contabilidade de Minas Gerais (CRC/MG). A notificação foi feita, transcorrendo prazo para regularizar a situação. Findo o período, os fiscais retornaram e nada havia sido feito pelo contador responsável. Diante da situação exposta, é correto afirmar que:
Alternativas
Q1872607 Contabilidade Geral
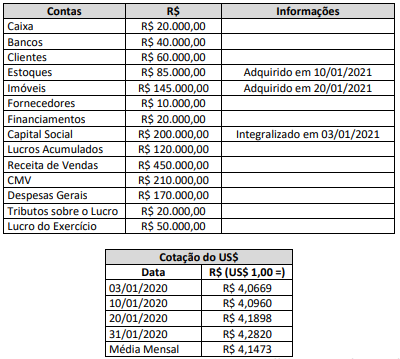
Considere os seguintes saldos das contas referentes a uma sociedade empresária brasileira, cuja moeda funcional é o Real (R$), sendo constituída por uma empresa norte-americana em 03/01/2020:

Imagem associada para resolução da questão
(Disponível em: https://br.investing.com/currencies/usd-brl-historical-data.)

Considerando tão somente as informações apresentadas e o disposto na NBC TG 02 (R3) – Efeitos das mudanças nas taxas de câmbio e conversão de demonstrações contábeis, analise as afirmativas a seguir.

I. O total dos Ativos Monetários após a Conversão é de US$ 9.341,43.
II. O total dos Passivos Monetários após a Conversão é de US$ 2.335,36.
III. O total dos Ativos não Monetários após a Conversão é de US$ 39.320,49.
IV. Não há Passivos não Monetários.
V. O Ajuste de Conversão corresponde a US$ 24.588,75.

Está correto o que se afirma apenas em
Alternativas
Q1871354 Contabilidade Geral

Com relação às demonstrações contábeis, de acordo o Pronunciamento Técnico CPC 26 (R1) – Apresentação das demonstrações contábeis, assinale a alternativa incorreta.

Alternativas
Q1866194 Contabilidade Geral
   Uma sociedade anônima do ramo comercial adquiriu, por R$ 100.000, equipamentos industriais para revenda imediata aos seus clientes. No ato da compra, ela pagou R$ 40.000 ao fornecedor e se comprometeu a pagar os R$ 60.000 restantes em parcela única após 18 meses.

A partir dessa situação hipotética, julgue o item seguinte.


Os equipamentos industriais adquiridos na transação estarão sujeitos a ajustes a valor de mercado sempre que os valores de mercado desses equipamentos apresentarem-se superiores aos seus custos de aquisição. 

Alternativas
Q1865019 Contabilidade Geral
Conforme pronunciamento técnico do Comitê de Pronunciamentos Contábeis (CPC), o registro dos valores consumidos após a confirmação de que o produto encontra-se na fase de desenvolvimento 
Alternativas
Q1863488 Contabilidade Geral
De acordo com o pronunciamento técnico do Comitê de Pronunciamentos Contábeis (CPC) que trata da combinação de negócios, o ágio por expectativa de rentabilidade futura (goodwill) deve ser reconhecido pelo adquirente do negócio, em uma transação não forçada, como
Alternativas
Q1863487 Contabilidade Geral
Sob a perspectiva da arrendadora, os arrendamentos são classificados em financeiros ou operacionais. Para essa classificação, deve-se levar em consideração a essência da transação. De acordo com essas informações e com o que disciplina o Comitê de Pronunciamentos Contábeis (CPC), assinale a opção que apresenta uma situação que indica a classificação do arrendamento como operacional. 
Alternativas
Ano: 2021 Banca: IADES Órgão: CAU - MS Prova: IADES - 2021 - CAU - MS - Contador |
Q1853644 Contabilidade Geral
Entre outras razões, o Conselho Federal de Contabilidade (CFC), considerando a necessidade de que as Normas Brasileiras de Contabilidade (NBC) se mantenham sempre alinhadas e convergentes aos padrões internacionais de contabilidade, é a instituição brasileira que cuida da atualização sistemática tanto das normas Profissionais quanto das normas Técnicas. Acerca do rol de normas Técnicas, assinale a alternativa correta.  
Alternativas
Q1847380 Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 26 (R1)- Apresentação das Demonstrações Contábeis, quando o ciclo operacional de uma entidade não for claramente identificável, pressupõe-se que sua duração seja de
Alternativas
Q1846683 Contabilidade Geral
O contador de uma organização precisou avaliar se um contrato celebrado pela entidade continha ou não um arrendamento, conforme definido no Pronunciamento Técnico CPC 06 (R2), que trata de Arrendamentos. Dos critérios a seguir, o único incapaz de fornecer informação relevante para essa avaliação é se o cliente:
Alternativas
Respostas
721: C
722: B
723: B
724: B
725: D
726: A
727: X
728: B
729: D
730: D
731: A
732: A
733: B
734: E
735: X
736: A
737: C
738: A
739: C
740: A