Questões de Concurso
Sobre normas cfc - cpc em contabilidade geral
Foram encontradas 1.998 questões


Quanto à mensuração e avaliação de itens patrimoniais ativos, julgue o item subsequente.
O valor presente de itens do realizável não circulante é
apurado com o uso da taxa de desconto bruta dos seus efeitos
fiscais.
À luz da legislação societária e dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue, acerca da elaboração de demonstrações contábeis.
Para fins de avaliação financeira, entre outras informações, a
demonstração dos fluxos de caixa deve evidenciar o índice
de fluxo de caixa por ação.
Em 30/6/2022, a Companhia X contrata um empréstimo no valor de US$ 1.000.000,00 (um milhão de dólares). O prazo contratual contratual foi de cinco anos, com juros mensais de 0,5% ao mês, vencíveis no 1º dia útil do mês seguinte. O vencimento do principal ocorrerá em duas parcelas iguais e anuais, após a carência de três anos, ocorrendo em 30/6/2026 e 30/6/2027. A cotação hipotética do dólar no segundo semestre de 2022 foi:
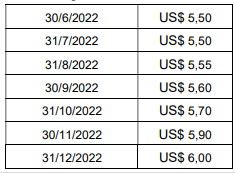
Com base nessas informações, assinale a alternativa correta.
I. A entidade deve apresentar como informação mínima dois balanços patrimoniais, duas demonstrações do resultado e do resultado abrangente, duas demonstrações do resultado (se apresentadas separadamente), duas demonstrações dos fluxos de caixa, duas demonstrações das mutações do patrimônio líquido e duas demonstrações dos fluxos de caixa (se apresentadas), bem como as respectivas notas explicativas. II. A entidade pode retificar políticas contábeis inadequadas por meio da divulgação das políticas contábeis utilizadas ou por meio de notas explicativas ou qualquer outra divulgação explicativa. III. A entidade pode, se permitido legalmente, apresentar uma única demonstração do resultado do período e outros resultados abrangentes, com a demonstração do resultado e outros resultados abrangentes apresentados em duas seções. As seções devem ser apresentadas juntas, com o resultado do período apresentado em primeiro lugar seguido pela seção de outros resultados abrangentes. IV. Qualquer que seja o método de apresentação adotado para o circulante e o não circulante, a entidade deve divulgar o montante esperado a ser recuperado ou liquidado em até dezoito meses ou mais do que dezoito meses, após o período de reporte, para cada item de ativo e passivo.
Quais estão corretas?
Assinale a opção que indica o saldo da conta “fornecedores” contabilizado no Balanço Patrimonial da sociedade empresária em 31/12/X0, considerando que houve apenas essa transação a prazo.
I. A realização de perícia é necessária em processos judiciais quando questões controversas sobre determinados fatos exigirem conhecimentos técnicos ou científicos especializados, que não puderem ser esclarecidos por pessoas leigas ou sem habilitação profissional na área.
II. Entende-se por perícia o exame realizado por técnicos ou especialistas em determinados assuntos, os quais são capazes de fazer afirmações ou extrair conclusões pertinentes ao processo.
III. O Art. 5º da Constituição Federal prevê os direitos e garantias individuais dos cidadãos. Por isso, o Ministério Público, na busca da promoção do respeito aos direitos humanos dos envolvidos, deve zelar para que a prova pericial, em processos criminais, tenha sido elaborada por peritos oficiais.
IV. A perícia criminal está em busca da verdade, pois não é um órgão nem da defesa nem da acusação.
Está correto o que se afirma em
A informação do mercado principal, ou mais vantajoso, em que determinado ativo é negociado, se balcão, bolsa ou outro tipo, é irrelevante para fins de mensuração do valor justo desse ativo.
Havendo resultado de operações descontinuadas a reconhecer na demonstração do resultado do exercício, isso deve ser feito de forma detalhada, evidenciando os ganhos e as perdas envolvidas.
É inadmissível a apresentação das notas explicativas de forma assistemática, uma vez que se deve primar pela compreensibilidade e comparabilidade das demonstrações contábeis.
Coluna própria na demonstração das mutações do patrimônio líquido poderá conter a demonstração do resultado abrangente, a qual também deverá ser apresentada em demonstrativo próprio.
Na demonstração do valor adicionado (DVA), o valor adicionado líquido produzido pela entidade não incorpora o resultado de equivalência patrimonial.
Havendo saldo a evidenciar, devem ser apresentados, no balanço patrimonial, contas de caixa e equivalentes de caixa, ativos financeiros e obrigações associadas a ativos à disposição para venda.
O indicador do fluxo de caixa por ação deve ser apresentado apenas ao final da demonstração dos fluxos de caixa.
O valor do lançamento por Perda de Redução ao Valor Recuperável foi de ______.
I. Presumindo-se que possa ser feita uma estimativa confiável, as provisões são reconhecidas como passivo porque são obrigações presentes, e é provável que uma saída de recursos que incorporam benefícios econômicos seja necessária para liquidar a obrigação. II. Passivos Contingentes não são reconhecidos como passivo porque são obrigações possíveis, visto que ainda há de ser confirmado se a entidade tem, ou não, uma obrigação presente que possa conduzir a uma saída de recursos que incorporam benefícios econômicos ou obrigações presentes que não satisfazem aos critérios de reconhecimento da NBC TG 25 (R1). III. Os Ativos Contingentes são reconhecidos nas demonstrações contábeis, pois tratam-se de resultados que serão realizados.
Assinale a alternativa correta.
Relacione as informações aplicadas nas técnicas de avaliação utilizadas na mensuração do valor justo com os respectivos níveis:
1. Nível 1 2. Nível 2 3. Nível 3
( ) Dados não observáveis para o ativo ou passivo. ( ) Informações que são observáveis para o ativo ou passivo, seja direta ou indiretamente. ( ) Preços cotados (não ajustados) em mercados ativos para ativos ou passivos idênticos a que a entidade possa ter acesso na data de mensuração.
Assinale a opção que mostra a relação correta, de cima para baixo.
A entidade deve divulgar, nas notas explicativas, informação acerca dos pressupostos relativos ao futuro e outras fontes principais de incerteza nas estimativas ao término do período de reporte que possuam risco significativo de provocar ajuste material nos valores contábeis de ativos e passivos ao longo do exercício social seguinte.
A respeito desses ativos e passivos, segundo o pronunciamento, as notas explicativas devem incluir detalhes elucidativos acerca

 Conheça nossos planos