Questões de Concurso
Sobre normas cfc - cpc em contabilidade geral
Foram encontradas 1.998 questões


Q2268986
Contabilidade Geral
Segundo o Conselho Federal de Contabilidade (CFC), as demonstrações contábeis são uma
representação estruturada da posição patrimonial e
financeira e do desempenho da entidade e devem
proporcionar as seguintes informações, EXCETO.
Ano: 2023
Banca:
FEPESE
Órgão:
Companhia Águas de Joinville
Prova:
FEPESE - 2023 - Companhia Águas de Joinville - Auditor Interno |
Q2265669
Contabilidade Geral
De acordo com o CPC 04 (R1), que trata sobre o
ativo intangível, o ágio derivado da expectativa de
rentabilidade futura (goodwill) gerado internamente:
Ano: 2023
Banca:
Quadrix
Órgão:
COFFITO
Prova:
Quadrix - 2023 - COFFITO - Analista financeiro e Contábil |
Q2255623
Contabilidade Geral
Acerca da legislação, julgue o item.
As obrigações, os encargos e os riscos classificados no passivo exigível em longo prazo serão ajustados a seu valor presente, independentemente da relevância de seu efeito.
As obrigações, os encargos e os riscos classificados no passivo exigível em longo prazo serão ajustados a seu valor presente, independentemente da relevância de seu efeito.
Q2253831
Contabilidade Geral
O hedge de fluxo de caixa representa uma proteção à exposição de variabilidade nos fluxos de caixa da empresa que seja atribuível a um risco especifico associado à totalidade de um ativo ou passivo reconhecido, ou a um componente desse ativo ou passivo ou, ainda, proteção contra a variabilidade nos fluxos de caixa de uma transação prevista altamente provável.
Enquanto o hedge atender aos critérios de qualificação, contabilização do hedge de fluxo de caixa observa a seguinte lógica:
Enquanto o hedge atender aos critérios de qualificação, contabilização do hedge de fluxo de caixa observa a seguinte lógica:
Q2253829
Contabilidade Geral
Considerando os princípios e as normas brasileiras de contabilidade emanadas pelo Conselho Federal de Contabilidade (CFC), para o teste de recuperabilidade de ativos não financeiros:
Ano: 2023
Banca:
FGV
Órgão:
SMF-RJ
Prova:
FGV - 2023 - SMF-RJ - Analista de Planejamento e Orçamento - Manhã |
Q2247922
Contabilidade Geral
A administração de uma empresa S/A apresentou em suas demonstrações financeiras individuais um ativo classificado como propriedade para investimento e mensurado a valor justo. Ainda, esse mesmo ativo foi classificado como imobilizado nas demonstrações financeiras consolidadas e mensurado, também, a valor justo.
Nesse caso, considerando somente as informações apresentadas e os preceitos das Normas (Pronunciamentos, Orientações e Interpretações) emitidas pelo CPC, é correto afirmar que:
Nesse caso, considerando somente as informações apresentadas e os preceitos das Normas (Pronunciamentos, Orientações e Interpretações) emitidas pelo CPC, é correto afirmar que:
Ano: 2023
Banca:
FGV
Órgão:
SMF-RJ
Prova:
FGV - 2023 - SMF-RJ - Analista de Planejamento e Orçamento - Manhã |
Q2247916
Contabilidade Geral
Uma empresa S/A apresentou seguintes informações no parágrafo de opinião do auditor: o passivo circulante da Companhia excedeu o total do ativo circulante, apresenta prejuízo no exercício, a margem bruta é negativa, há prejuízos acumulados e passivo a descoberto. Além disso, a empresa depende da obtenção de capital para cumprir com os compromissos.
Considerando as informações apresentadas e conforme os preceitos do CPC 26- Apresentação das Demonstrações Contábeis, esse relato indica que:
Considerando as informações apresentadas e conforme os preceitos do CPC 26- Apresentação das Demonstrações Contábeis, esse relato indica que:
Ano: 2023
Banca:
FGV
Órgão:
SMF-RJ
Prova:
FGV - 2023 - SMF-RJ - Analista de Planejamento e Orçamento - Manhã |
Q2247915
Contabilidade Geral
Uma empresa S/A apresentou projeções de resultados futuros com alto grau de confiabilidade em 2018, contudo, divergentes dos valores realizados, mesmo quando reestimadas por sua administração nos exercícios seguintes e confrontadas novamente como realizado. Ainda, a empresa registrou um ativo fiscal diferido em suas demonstrações financeiras, entre os exercícios de 2021e 2023.
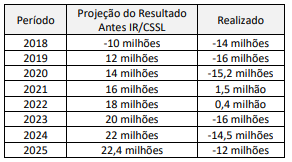
A partir disso, um contador recém-contratado atestou uma recorrente e acentuada discrepância entre as estimativas feitas pela empresa e os resultados por ela alcançados. É de se destacar que, durante o período apresentado, a empresa, novamente, incrementou o ativo fiscal diferido. O que representou quase 40% do ativo total da empresa.
Nesse caso, considerando somente as informações apresentadas e segundo o CPC 32 - Tributos sobre o lucro, o contador identificou que:
A partir disso, um contador recém-contratado atestou uma recorrente e acentuada discrepância entre as estimativas feitas pela empresa e os resultados por ela alcançados. É de se destacar que, durante o período apresentado, a empresa, novamente, incrementou o ativo fiscal diferido. O que representou quase 40% do ativo total da empresa.
Nesse caso, considerando somente as informações apresentadas e segundo o CPC 32 - Tributos sobre o lucro, o contador identificou que:
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Contador |
Q2243559
Contabilidade Geral
De acordo com o Decreto-Lei nº 9.295/46, representam
atribuições do Conselho Federal de Contabilidade
Ano: 2023
Banca:
COPEVE-UFAL
Órgão:
UFAL
Prova:
COPEVE-UFAL - 2023 - UFAL - Técnico em Contabilidade |
Q2241748
Contabilidade Geral
A Estrutura Conceitual para Relatório Financeiro (CPC 00 R2)
define as características qualitativas de informações financeiras
úteis para seus usuários, de modo que tomem decisões com
base nas informações contidas nos relatórios financeiros da
entidade. Essas características qualitativas de informações
financeiras úteis se dividem em fundamentais e de melhoria.
Assinale a alternativa que contém as características qualitativas
fundamentais de informações financeiras úteis.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista em Auditoria |
Q2239956
Contabilidade Geral
No que se refere ao ativo não circulante, é correto afirmar que,
caso haja a mudança da intenção de venda do ativo classificado
anteriormente como mantido para venda, a empresa deve
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista em Auditoria |
Q2239955
Contabilidade Geral
A respeito das condições necessárias para que a venda de
um ativo não circulante seja altamente provável, julgue os itens
a seguir.
I O nível superior da administração deve estar empenhado em um plano para vender o ativo (ou grupo para alienação).
II Um programa ativo para localizar um comprador e concluir o plano deve ter sido iniciado.
III A venda deve-se qualificar para reconhecimento como venda concluída em prazo razoável estimado pela administração.
IV Ações necessárias para a conclusão do plano devem indicar a possibilidade de alterações significativas no plano de venda ou a possibilidade de o plano ser abandonado.
Assinale a opção correta.
I O nível superior da administração deve estar empenhado em um plano para vender o ativo (ou grupo para alienação).
II Um programa ativo para localizar um comprador e concluir o plano deve ter sido iniciado.
III A venda deve-se qualificar para reconhecimento como venda concluída em prazo razoável estimado pela administração.
IV Ações necessárias para a conclusão do plano devem indicar a possibilidade de alterações significativas no plano de venda ou a possibilidade de o plano ser abandonado.
Assinale a opção correta.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista em Auditoria |
Q2239954
Contabilidade Geral
Julgue os itens a seguir, em relação aos ativos não circulantes
mantidos para venda.
I Para classificar um ativo não circulante como mantido para venda, é preciso que a recuperação esperada do seu valor contábil ocorra, principalmente, por meio do uso contínuo.
II Os ativos de uma classe que a entidade normalmente consideraria como não circulante e que sejam adquiridos para revenda não devem ser classificados como circulantes, a não ser que satisfaçam aos critérios de classificação como mantidos para venda, de acordo com o CPC 31.
III Os ativos que satisfazem aos critérios de classificação como disponíveis para venda devem ser mensurados pelo maior valor entre a quantia escriturada (valor contábil) e o valor justo menos os custos de venda.
IV As condições para que um ativo seja classificado como disponível para venda são: que ele esteja disponível para venda imediata na sua condição presente; e que ele esteja sujeito apenas aos termos que sejam habituais e costumeiros para vendas de tais ativos.
Estão certos apenas os itens
I Para classificar um ativo não circulante como mantido para venda, é preciso que a recuperação esperada do seu valor contábil ocorra, principalmente, por meio do uso contínuo.
II Os ativos de uma classe que a entidade normalmente consideraria como não circulante e que sejam adquiridos para revenda não devem ser classificados como circulantes, a não ser que satisfaçam aos critérios de classificação como mantidos para venda, de acordo com o CPC 31.
III Os ativos que satisfazem aos critérios de classificação como disponíveis para venda devem ser mensurados pelo maior valor entre a quantia escriturada (valor contábil) e o valor justo menos os custos de venda.
IV As condições para que um ativo seja classificado como disponível para venda são: que ele esteja disponível para venda imediata na sua condição presente; e que ele esteja sujeito apenas aos termos que sejam habituais e costumeiros para vendas de tais ativos.
Estão certos apenas os itens
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista em Auditoria |
Q2239953
Contabilidade Geral
Segundo a estrutura conceitual da contabilidade, apresentada
pelo CPC, um ativo deve
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista em Auditoria |
Q2239952
Contabilidade Geral
De acordo com o Comitê de Pronunciamentos Contábeis (CPC),
a moeda funcional é
Ano: 2023
Banca:
FAUEL
Órgão:
Prefeitura de Cambé - PR
Prova:
FAUEL - 2023 - Prefeitura de Cambé - PR - Contador |
Q2239217
Contabilidade Geral
A empresa Domínio LTDA comprou à vista um conjunto de máquinas de uma padaria no valor de R$ 5.000,00
que, de acordo com o CPC 15 (Combinação de Negócios), não constitui um negócio. O valor justo desse ativo é
R$ 5.100,00, o valor de realização é de R$ 5.200,00 e o valor de uso baseado em fluxo de caixa descontado é de
R$ 6.200,00. Assinale a alternativa que indica o valor que a empresa Domínio LTDA deve contabilizar inicialmente
esse ativo.
Ano: 2023
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2023 - CFC - Bacharel em Ciências Contábeis |
Q2238512
Contabilidade Geral
Considerando as disposições da Norma Brasileira de Contabilidade, NBC PG 200 (R1) de 21 de novembro de 2019, que
dispõe sobre contadores empregados (contadores internos), marque V para as afirmativas verdadeiras e F para as
falsas.
( ) Quanto ao uso de critério na preparação ou apresentação das informações, o profissional de contabilidade, ao desenvolver atividades profissionais que não requerem a observância de estrutura de relatório relevante, não deverá exercer qualquer tipo de julgamento profissional.
( ) Ao decidir confiar no trabalho de terceiros, sejam estes dentro ou fora da instituição para a qual trabalha, o profissional de contabilidade estará impedido de exercer julgamento profissional quanto à preparação e apresentação de informações.
( ) O princípio de competência profissional e devido zelo requer que o profissional da contabilidade somente realize tarefas significativas para as quais ele tenha, ou possa vir a obter, treinamento ou experiência suficientes.
A sequência está correta em
( ) Quanto ao uso de critério na preparação ou apresentação das informações, o profissional de contabilidade, ao desenvolver atividades profissionais que não requerem a observância de estrutura de relatório relevante, não deverá exercer qualquer tipo de julgamento profissional.
( ) Ao decidir confiar no trabalho de terceiros, sejam estes dentro ou fora da instituição para a qual trabalha, o profissional de contabilidade estará impedido de exercer julgamento profissional quanto à preparação e apresentação de informações.
( ) O princípio de competência profissional e devido zelo requer que o profissional da contabilidade somente realize tarefas significativas para as quais ele tenha, ou possa vir a obter, treinamento ou experiência suficientes.
A sequência está correta em
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista Contábil |
Q2237286
Contabilidade Geral
O reconhecimento dos custos no valor contábil de um ativo
intangível cessa quando
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista Contábil |
Q2237284
Contabilidade Geral
Uma empresa constatou a necessidade de efetuar um
ajuste para perdas de crédito esperadas em função de ter obtido
uma maior experiência no processo de análise dos riscos de seus
recebíveis.
Nessa situação, conforme o Pronunciamento Técnico CPC 23 — Políticas Contábeis, Mudança de Estimativa e Retificação de Erros —, o ajuste deve ser tratado contabilmente como uma
Nessa situação, conforme o Pronunciamento Técnico CPC 23 — Políticas Contábeis, Mudança de Estimativa e Retificação de Erros —, o ajuste deve ser tratado contabilmente como uma
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista Contábil |
Q2237276
Contabilidade Geral
O valor que seria recebido pela venda de um ativo ou que seria
pago pela transferência de um passivo em uma transação não
forçada entre participantes do mercado na data de mensuração
corresponde ao conceito de

 Conheça nossos planos