Questões de Concurso
Sobre normas cfc - cpc em contabilidade geral
Foram encontradas 1.998 questões


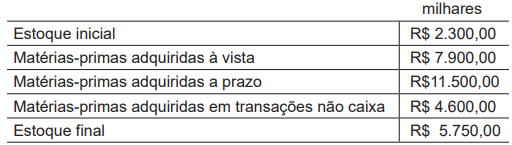
Considere que os valores apresentados na Tabela atendem às disposições do Pronunciamento CPC 09 quanto ao tratamento de tributos.
Na apresentação da Demonstração do Valor Adicionado, o valor relativo a tais matérias-primas no grupo Insumos, adquiridos de terceiros (em milhares de reais), é de
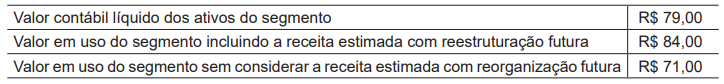
Considerando somente essas informações e as disposições do Pronunciamento CPC 01 (R1) - Redução ao valor recuperável de ativos, essa companhia
No caso da Demonstração do Resultado Abrangente, nas disposições do Pronunciamento CPC 26 (R1), consta que o(s)
À luz das disposições do Pronunciamento CPC 25, essas perdas
Considerando-se somente essas informações e as disposições do Pronunciamento CPC 02 (R2) - Efeitos das mudanças nas taxas de câmbio e conversão de demonstrações contábeis, em 31/12/20x2, essa companhia deverá demonstrar o saldo a pagar convertido pela
Uma das possibilidades de suspensão da capitalização dos custos de empréstimos atribuíveis a um ativo qualificável ocorre
Considerando a relevância de tais informações na estrutura da companhia e as disposições do Pronunciamento CPC 23, essa companhia deve
Em decorrência desse cenário e à luz das disposições do Pronunciamento CPC 36 (R3) - Demonstrações Consolidadas, a partir da aprovação da referida legislação, a Cia. W1 deve
No Pronunciamento CPC 03 (R2) fica estabelecido que os fluxos de caixa EXCLUEM:
Nesse sentido, segundo os preceitos do CPC 26 – Apresentação das demonstrações contábeis, o passivo deve:
Caso parte dos serviços tenha que ser executada pelo próprio tomador dos serviços, isso deve _____________.
Analise as informações a seguir:
I. Sobre a aplicação do Princípio da Atualização Monetária, conforme Resolução CFC nº 900/2001, é certo afirmar que a aplicação do “Princípio da Atualização Monetária” é compulsória quando a inflação acumulada no triênio for de 100% ou mais.
II. Com base na Resolução CFC nº 900/2001, a inflação acumulada será calculada com base no Índice Geral de Preços do Mercado (IGPM), apurado bimestralmente pela Fundação Getúlio Vargas, por sua aceitação geral.
Marque a alternativa CORRETA:
Analise as informações a seguir:
I. Constitui um dos princípios da contabilidade, conforme Resolução CFC n.º 750/93, o Princípio da Continuidade o qual pressupõe que a entidade continuará em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio levam em conta esta circunstância.
II. Conforme a Resolução CFC n.º 750/93, o Princípio da Oportunidade refere-se ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas.
III. À luz da Resolução CFC n.º 750/93, o Princípio do Registro pelo Valor Original determina que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional.
Marque a alternativa CORRETA:
Quanto à contabilidade geral, julgue o item.
Os ajustes de exercícios anteriores devem ser
evidenciados na demonstração de lucros ou prejuízos
acumulados, de modo a não afetarem o resultado
normal do exercício corrente.
Quanto à contabilidade geral, julgue o item.
A restrição custo‑benefício implica comparar os
benefícios de divulgação das informações com os
custos incorridos, para fornecê‑la e utilizá‑la. Essa
avaliação deverá levar em conta em que medida
se justifica sacrificar uma ou mais características
qualitativas, com o intuito de reduzir o custo.

 Conheça nossos planos