Questões de Concurso
Sobre normas cfc - cpc em contabilidade geral
Foram encontradas 1.998 questões


Ano: 2024
Banca:
IDHTEC
Órgão:
Câmara de Machados - PE
Prova:
IDHTEC - 2024 - Câmara de Machados - PE - Técnico Contábil |
Q2352111
Contabilidade Geral
Considerando os tipos de livros contábeis e suas especificidades, assinale as afirmações com Verdadeiro(V) e Falso (F):
( ) No Livro Diário devem ser lançadas, em ordem cronológica, com individualização, clareza e referência ao documento probante, todas as operações ocorridas, e quaisquer outros fatos que provoquem variações patrimoniais.
( ) Sobre Aluguéis ou Arrendamentos diversos: a escrituração do Livro Caixa e Darf do Imposto de renda da Pessoa Física (Carnê-Leão) com recolhimento feito após a emissão da Decore.
( ) Quando o Livro Diário e o Livro Razão forem gerados por processo que utilize fichas ou folhas soltas, deve ser adotado o registro “Balancetes Diários e Balanços”.
( ) A Lei no 9.317, de 5/12/96, em seu artigo 7o, determina que a empresa enquadrada no SIMPLES proceda à escrituração de, no mínimo, os seguintes livros: Livro de Registro de Inventário, no qual deverá estar escriturada toda a sua movimentação financeira, inclusive bancária; Livro Caixa, no qual deverão constar registrados os estoques existentes no término de cada ano-calendário.
( ) O Livro de Registro de Duplicatas é opcional para as empresas, exceto quando a mesma adota um regime no qual ocorra vendas de mercadorias que gerem duplicatas. Assim, quando for emitida uma duplicata, é preciso escriturar o Livro de Registro de Duplicatas com data e valor de cada fatura publicada; nome e domicílio do freguês, sem que haja rasura, borrões, emendas ou entrelinhas estejam presentes no documento.
( ) No Livro Diário devem ser lançadas, em ordem cronológica, com individualização, clareza e referência ao documento probante, todas as operações ocorridas, e quaisquer outros fatos que provoquem variações patrimoniais.
( ) Sobre Aluguéis ou Arrendamentos diversos: a escrituração do Livro Caixa e Darf do Imposto de renda da Pessoa Física (Carnê-Leão) com recolhimento feito após a emissão da Decore.
( ) Quando o Livro Diário e o Livro Razão forem gerados por processo que utilize fichas ou folhas soltas, deve ser adotado o registro “Balancetes Diários e Balanços”.
( ) A Lei no 9.317, de 5/12/96, em seu artigo 7o, determina que a empresa enquadrada no SIMPLES proceda à escrituração de, no mínimo, os seguintes livros: Livro de Registro de Inventário, no qual deverá estar escriturada toda a sua movimentação financeira, inclusive bancária; Livro Caixa, no qual deverão constar registrados os estoques existentes no término de cada ano-calendário.
( ) O Livro de Registro de Duplicatas é opcional para as empresas, exceto quando a mesma adota um regime no qual ocorra vendas de mercadorias que gerem duplicatas. Assim, quando for emitida uma duplicata, é preciso escriturar o Livro de Registro de Duplicatas com data e valor de cada fatura publicada; nome e domicílio do freguês, sem que haja rasura, borrões, emendas ou entrelinhas estejam presentes no documento.
Ano: 2024
Banca:
FGV
Órgão:
Câmara Municipal de São Paulo - SP
Prova:
FGV - 2024 - Câmara Municipal de São Paulo - SP - Consultor Técnico Legislativo - Contador |
Q2351926
Contabilidade Geral
Em relação à atualização monetária das demonstrações
contábeis, de acordo com o Pronunciamento Técnico CPC 42 –
Contabilidade em Economia Hiperinflacionária, avalie se as
afirmativas a seguir são falsas (F) ou verdadeiras (V).
( ) Os itens monetários do balanço patrimonial devem ser atualizados monetariamente, de acordo com o índice da inflação.
( ) O valor atualizado de um item não monetário, como ativos imobilizados, deve ser reduzido, de acordo com os pronunciamentos contábeis apropriados, quando o custo atualizado excede o seu valor recuperável.
( ) Os ativos e passivos contratualmente sujeitos a mudanças nos preços, tais como títulos e empréstimos vinculados a índices, devem ser ajustados de acordo com o contrato para determinar o valor em aberto no final do período de relatório.
As afirmativas são, respectivamente,
( ) Os itens monetários do balanço patrimonial devem ser atualizados monetariamente, de acordo com o índice da inflação.
( ) O valor atualizado de um item não monetário, como ativos imobilizados, deve ser reduzido, de acordo com os pronunciamentos contábeis apropriados, quando o custo atualizado excede o seu valor recuperável.
( ) Os ativos e passivos contratualmente sujeitos a mudanças nos preços, tais como títulos e empréstimos vinculados a índices, devem ser ajustados de acordo com o contrato para determinar o valor em aberto no final do período de relatório.
As afirmativas são, respectivamente,
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de São José dos Campos - SP
Prova:
FGV - 2024 - Prefeitura de São José dos Campos - SP - Auditor Tributário Municipal |
Q2348973
Contabilidade Geral
No ano de 2023, uma sociedade empresária emitiu debêntures. Na
apresentação do balanço patrimonial, os custos diretos incorridos
na emissão das debêntures devem ser considerados como
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de São José dos Campos - SP
Prova:
FGV - 2024 - Prefeitura de São José dos Campos - SP - Auditor Tributário Municipal |
Q2348968
Contabilidade Geral
Uma sociedade empresária apresentava o seguinte Balanço
Patrimonial em 31/12/2022:
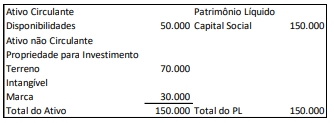
No ano de 2023, a sociedade empresária passou a avaliar e contabilizar o terreno e a marca pelo valor justo que eram, respectivamente, de R$80.000 e de R$50.000.
De acordo com o Pronunciamento Técnico CPC 23- Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, as mudanças representam, respectivamente,
No ano de 2023, a sociedade empresária passou a avaliar e contabilizar o terreno e a marca pelo valor justo que eram, respectivamente, de R$80.000 e de R$50.000.
De acordo com o Pronunciamento Técnico CPC 23- Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, as mudanças representam, respectivamente,
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406053
Contabilidade Geral
Tendo por base as disposições da NBC TSP 18 – Investimento em coligada e em empreendimento controlado em conjunto,
assinale a afirmativa INCORRETA.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405939
Contabilidade Geral
O auditor independente verificou que a entidade Futuro Garantido, Entidade Fechada de Previdência Complementar (EFPC)
que está sendo auditada, reduziu, gradualmente, a partir de 2013, a taxa de desconto para apuração do valor presente dos
fluxos de contribuições e benefícios em 0,18% a cada ano, até 2018. Nos termos da Norma Brasileira de Contabilidade CTA
CFC nº 8/2013 e da Resolução CNPC nº 9/2012, qual deveria ser a redução mínima percentual da taxa máxima de juros
permitida nas projeções atuariais no lapso em tela?
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405934
Contabilidade Geral
A Resolução CNPC nº 43, de 6 de agosto de 2021, dispõe sobre os procedimentos contábeis das entidades fechadas de previdência
complementar e sobre o registro e avaliação de títulos e valores mobiliários. O Capítulo I dessa Resolução trata dos procedimentos contábeis aplicáveis às entidades fechadas de previdência complementar. Nesse contexto, analise os procedimentos apresentados a seguir.
I. A contabilidade da entidade deve ser elaborada respeitando a interdependência patrimonial dos planos de benefícios de forma a identificar, agrupada ou separadamente, os planos de benefícios previdenciais e assistenciais administrados pela entidade, bem como o Plano de Gestão Administrativa (PGA), para assegurar um conjunto de informações consistentes e transparentes.
II. A contabilização deve ser descentralizada, mas a sede da entidade deve manter cópias atualizadas dos livros obrigatórios (diário e razão), além de livros auxiliares, com observância das disposições previstas na legislação aplicável.
III. O livro diário deve conter a escrituração contábil atualizada, não se permitindo atraso superior a trinta dias, e devem conter, transcritas ou anexadas, as demonstrações contábeis e as notas explicativas da entidade.
IV. A entidade deve providenciar, anualmente, o inventário físico dos bens patrimoniais, compatibilizando os controles individuais com os registros contábeis, e procedendo, se for o caso, aos ajustes necessários.
De acordo com a Resolução CNPC nº 43, de 6 de agosto de 2021, está correto o que se afirma apenas em
I. A contabilidade da entidade deve ser elaborada respeitando a interdependência patrimonial dos planos de benefícios de forma a identificar, agrupada ou separadamente, os planos de benefícios previdenciais e assistenciais administrados pela entidade, bem como o Plano de Gestão Administrativa (PGA), para assegurar um conjunto de informações consistentes e transparentes.
II. A contabilização deve ser descentralizada, mas a sede da entidade deve manter cópias atualizadas dos livros obrigatórios (diário e razão), além de livros auxiliares, com observância das disposições previstas na legislação aplicável.
III. O livro diário deve conter a escrituração contábil atualizada, não se permitindo atraso superior a trinta dias, e devem conter, transcritas ou anexadas, as demonstrações contábeis e as notas explicativas da entidade.
IV. A entidade deve providenciar, anualmente, o inventário físico dos bens patrimoniais, compatibilizando os controles individuais com os registros contábeis, e procedendo, se for o caso, aos ajustes necessários.
De acordo com a Resolução CNPC nº 43, de 6 de agosto de 2021, está correto o que se afirma apenas em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Sociedades Supervisionadas pela Superintendência de Seguros Privados (Susep) |
Q4405871
Contabilidade Geral
No contexto das Normas Brasileiras de Contabilidade (NBCs) e especificamente no CPC 00 – Estrutura conceitual para a
preparação e apresentação das demonstrações contábeis, o princípio da oportunidade se refere à tempestividade e integridade do registro contábil e de suas divulgações, mesmo que a certeza não seja absoluta. Considerando a referência do princípio e o que estabelece o CPC 00, analise as afirmativas a seguir.
I. A informação contábil deverá ser disponibilizada em tempo hábil para que possa influenciar as decisões dos usuários.
II. No caso de incertezas que influenciem o valor de um ativo ou passivo, o registro contábil deverá ser postergado até que a incerteza seja totalmente resolvida.
III. A integridade do registro contabilístico denota que toda a informação significativa deverá ser registrada, independentemente de outras considerações, como efeito que o reconhecimento, a mensuração ou a divulgação poderão ter sobre a imagem da entidade perante o mercado.
IV. O princípio da oportunidade não considera as estimativas contábeis, uma vez que elas são baseadas em juízos subjetivos e não em fatos objetivos.
Está correto o que se afirma apenas em
I. A informação contábil deverá ser disponibilizada em tempo hábil para que possa influenciar as decisões dos usuários.
II. No caso de incertezas que influenciem o valor de um ativo ou passivo, o registro contábil deverá ser postergado até que a incerteza seja totalmente resolvida.
III. A integridade do registro contabilístico denota que toda a informação significativa deverá ser registrada, independentemente de outras considerações, como efeito que o reconhecimento, a mensuração ou a divulgação poderão ter sobre a imagem da entidade perante o mercado.
IV. O princípio da oportunidade não considera as estimativas contábeis, uma vez que elas são baseadas em juízos subjetivos e não em fatos objetivos.
Está correto o que se afirma apenas em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Sociedades Supervisionadas pela Superintendência de Seguros Privados (Susep) |
Q4405862
Contabilidade Geral
De acordo com a Circular SUSEP nº 678/2022, o registro contábil dos serviços de assistência técnica deverá considerar a responsabilidade pelos riscos da operação se
I. for de responsabilidade da supervisionada, o valor arrecadado deverá ser contabilizado como prêmio e o custo do serviço de assistência deverá ser contabilizado como sinistros.
II. o valor calculado estiver conforme regra de diferimento do prêmio de resseguro/retrocessão.
III. a responsabilidade de quem presta o serviço tiver valor repassado como ativo.
IV. for de responsabilidade da prestadora de serviços, conforme disciplinado em regulamentação específica, o valor a ser repassado para o prestador de serviços deverá ser contabilizado como passivo.
Está correto o que se afirma apenas em
I. for de responsabilidade da supervisionada, o valor arrecadado deverá ser contabilizado como prêmio e o custo do serviço de assistência deverá ser contabilizado como sinistros.
II. o valor calculado estiver conforme regra de diferimento do prêmio de resseguro/retrocessão.
III. a responsabilidade de quem presta o serviço tiver valor repassado como ativo.
IV. for de responsabilidade da prestadora de serviços, conforme disciplinado em regulamentação específica, o valor a ser repassado para o prestador de serviços deverá ser contabilizado como passivo.
Está correto o que se afirma apenas em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral (QTG) |
Q4403855
Contabilidade Geral
O Manual de Contabilidade do Setor Elétrico (MCSE) determina que, para fins regulatórios, um conjunto completo de demonstrações contábeis seja apresentado de forma comparativa e acompanhado de notas explicativas. As demonstrações contábeis
exigidas pelos MCSEs não são as mesmas que as exigidas pela Lei nº 6.404/1976 – sociedades por ações. Assinale, a seguir, uma
demonstração contábil exigida pelo MCSE, mas não pela Lei nº 6.404/1976.
Ano: 2023
Banca:
IDCAP
Órgão:
Prefeitura de Ibitirama - ES
Prova:
IDCAP - 2023 - Prefeitura de Ibitirama - ES - Contador |
Q4266795
Contabilidade Geral
Com base no Art. 7º sobre o Princípio do Registro pelo
Valor Original e suas disposições subsequentes, assinale
a alternativa que descreve corretamente o conceito de
"Valor justo":
Ano: 2023
Banca:
FAUEL
Órgão:
Prefeitura de Carambeí - PR
Prova:
FAUEL - 2023 - Prefeitura de Carambeí - PR - Contador |
Q3731999
Contabilidade Geral
Combinação de negócios é uma operação ou um evento em que se adquire o controle de um negócio. De
acordo com o Pronunciamento Técnico que trata sobre essa operação, a mensuração inicial dos ativos adquiridos e dos passivos assumidos em uma combinação de negócios deve ser feito:
Ano: 2023
Banca:
ACCESS
Órgão:
Câmara de Itaguaçu - ES
Prova:
ACCESS - 2023 - Câmara de Itaguaçu - ES - Contador |
Q3708332
Contabilidade Geral
O Comitê de Pronunciamentos Contábeis – CPC tem como
objetivo o estudo, o preparo e a emissão de Pronunciamentos
Técnicos, Orientações e Interpretações sobre procedimentos de
Contabilidade e a divulgação de informações dessa natureza.
A partir de tais documentos, os órgãos reguladores emitem e/ou
aprovam as normas referentes aos temas tratados nos
documentos emitidos pelo CPC.
Constitui-se no órgão regulador que visa desenvolver, regular e fiscalizar o mercado em que são negociados títulos emitidos pelas empresas para captar, junto ao público, recursos destinados ao financiamento de suas atividades o(a)
Constitui-se no órgão regulador que visa desenvolver, regular e fiscalizar o mercado em que são negociados títulos emitidos pelas empresas para captar, junto ao público, recursos destinados ao financiamento de suas atividades o(a)
Ano: 2023
Banca:
ISBA
Órgão:
Prefeitura de Olho D`Água Grande - AL
Prova:
ISBA - 2023 - Prefeitura de Olho D`Água Grande - AL - Analista de Controle Interno |
Q3648158
Contabilidade Geral
A Cia Furacão apresentava, em 31/12/2022,
os seguintes saldos em algumas contas
contábeis, com valores reais:
Compra de mercadoria – 75.000,00 Frete sobre as vendas – 5.000,00 Despesas financeiras – 3.000,00 Impostos sobre as vendas – 20.000,00 Devolução de compras – 3.500,00 Estoque inicial de mercadorias – 20.000,00 Receitas de vendas – 127.500,00 Devolução de vendas – 3.000,00 Estoque final da mercadoria – 16.000,00 Comissão de vendas – 5.600,00.
Com base nestas informações, o custo da mercadoria vendida da Cia Furacão é de:
Compra de mercadoria – 75.000,00 Frete sobre as vendas – 5.000,00 Despesas financeiras – 3.000,00 Impostos sobre as vendas – 20.000,00 Devolução de compras – 3.500,00 Estoque inicial de mercadorias – 20.000,00 Receitas de vendas – 127.500,00 Devolução de vendas – 3.000,00 Estoque final da mercadoria – 16.000,00 Comissão de vendas – 5.600,00.
Com base nestas informações, o custo da mercadoria vendida da Cia Furacão é de:
Ano: 2023
Banca:
CESGRANRIO
Órgão:
CFC
Prova:
CESGRANRIO - 2023 - CFC - Atuação em Auditoria Independente Nas Instituições Reguladas Pela Comissão de Valores Mobiliários (CVM) |
Q3184169
Contabilidade Geral
De acordo com o CTO 07, Trabalhos de Asseguração Limitada Referente às Informações não Financeiras Contidas no Relato Integrado, o auditor deve assegurar as
informações não financeiras relacionadas com meio ambiente, social e de governança, por meio da aplicação mínima de alguns procedimentos.
Diz respeito ao planejamento dos trabalhos a realização de
Diz respeito ao planejamento dos trabalhos a realização de
Ano: 2023
Banca:
CESGRANRIO
Órgão:
CFC
Prova:
CESGRANRIO - 2023 - CFC - Atuação em Auditoria Independente Nas Instituições Reguladas Pela Comissão de Valores Mobiliários (CVM) |
Q3184166
Contabilidade Geral
De acordo com o CTO 07, Trabalhos de Asseguração
Limitada Referente às Informações não Financeiras
Contidas no Relato Integrado, verifica-se que o Relato
Integrado
Ano: 2023
Banca:
CESGRANRIO
Órgão:
CFC
Prova:
CESGRANRIO - 2023 - CFC - Atuação em Auditoria Independente Nas Instituições Reguladas Pela Comissão de Valores Mobiliários (CVM) |
Q3184161
Contabilidade Geral
A Resolução CFC nº
1.138/2008 – NBC TG 09 –, estabelece critérios para elaboração e apresentação da Demonstração do Valor Adicionado (DVA), que representa
um dos elementos componentes do Balanço Social e que
tem por finalidade evidenciar a riqueza criada pela entidade e sua distribuição, durante determinado período.
Nesse sentido, como devem ser apresentados os valores pagos de aluguéis (incluindo-se as despesas com arrendamento operacional) ou creditados a terceiros, inclusive os acrescidos aos ativos, na DVA?
Nesse sentido, como devem ser apresentados os valores pagos de aluguéis (incluindo-se as despesas com arrendamento operacional) ou creditados a terceiros, inclusive os acrescidos aos ativos, na DVA?
Ano: 2023
Banca:
CESGRANRIO
Órgão:
CFC
Prova:
CESGRANRIO - 2023 - CFC - Atuação em Auditoria Independente Nas Instituições Reguladas Pela Comissão de Valores Mobiliários (CVM) |
Q3184156
Contabilidade Geral
Um contador foi contratado para auxiliar o setor interno
de Contabilidade de sociedade empresária, cuja equipe
ficou sobrecarregada pela exigência de demonstrações
financeiras complexas definidas em leis e regulamentos.
Nos termos da Resolução CFC nº 1.345/2011 - CTR 01, as demonstrações intermediárias são conhecidas como
Nos termos da Resolução CFC nº 1.345/2011 - CTR 01, as demonstrações intermediárias são conhecidas como
Ano: 2023
Banca:
CESGRANRIO
Órgão:
CFC
Prova:
CESGRANRIO - 2023 - CFC - Qualificação Técnica Geral para Perito Contábil |
Q3183792
Contabilidade Geral
No último trimestre de um dado exercício financeiro, uma
entidade adquiriu um terreno, com a pretensão de usá-lo
futuramente, mas com finalidade ainda não determinada.
O contador da entidade consultou as normas aplicáveis
ao tratamento desse tipo de ativo, especificamente a NBC
TG 27 (R4)/2017, a NBC TG 28 (R4)/2017 e a NBC TG 31
(R4)/2017.
Considerando-se a situação apresentada e as normas consultadas, o contador concluiu que a entidade deve
Considerando-se a situação apresentada e as normas consultadas, o contador concluiu que a entidade deve
Ano: 2023
Banca:
CESGRANRIO
Órgão:
CFC
Prova:
CESGRANRIO - 2023 - CFC - Qualificação Técnica Geral para Perito Contábil |
Q3183784
Contabilidade Geral
As Normas Brasileiras de Contabilidade editadas pelo
Conselho Federal de Contabilidade (CFC) devem seguir
os mesmos padrões de elaboração e estilo utilizados nas
normas internacionais. Elas compreendem as Normas
propriamente ditas, as Interpretações Técnicas e os Comunicados Técnicos.
Quanto aos Comunicados Técnicos, sabe-se que têm por objetivo
Quanto aos Comunicados Técnicos, sabe-se que têm por objetivo

 Conheça nossos planos