Questões de Concurso
Sobre normas brasileiras de contabilidade - nbc em contabilidade geral
Foram encontradas 971 questões


A respeito da contabilidade societária, regida no Brasil pelas disposições da Lei n.º 6.404/1976 e pelos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item.
Considere que determinada entidade tenha adquirido
um software específico para controle de uma máquina,
pagando por seu desenvolvimento o valor de R$ 15.000.
Considere, ainda, que a máquina tenha valor contábil de
R$ 400.000 e não funcione de forma independente do
referido software, sendo este, portanto, parte
integrante daquela. Nessa situação, de acordo com o
Pronunciamento Técnico CPC 04 (R1) — ativo intangível,
o procedimento correto é tratar o referido software
como ativo imobilizado, a despeito de sua natureza
incorpórea.
Relativamente à elaboração de demonstrações contábeis conforme a legislação societária e os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
Na perspectiva da legislação societária, a demonstração das
mutações do patrimônio líquido possui caráter
complementar, sendo obrigatória a demonstração de lucros
ou prejuízos acumulados, mas os pronunciamentos do CPC
transformaram essas duas demonstrações em obrigatórias.
(1) Valor contábil
(2) Valor recuperável de serviço
(3) Valor específico para a entidade
(4) Classe de ativo imobilizado
( ) Agrupamento de ativos de natureza ou função similares nas operações da entidade, mostrado como um único item para fins de divulgação nas demonstrações contábeis.
( ) Valor presente dos fluxos de caixa que a entidade espera obter com o uso contínuo do ativo e com a alienação ao final da sua vida útil ou incorrer para a liquidação do passivo.
( ) Maior valor entre o valor justo do ativo não gerador de caixa líquido de despesas de venda e seu valor em uso.
( ) Montante pelo qual um ativo é reconhecido após a dedução da depreciação acumulada e das perdas acumuladas por redução ao valor recuperável.
A sequência correta de preenchimento dos parênteses, de cima para baixo, é
I-Exemplos de ativos do segmento incluem ativos circulantes que são utilizados nas atividades operacionais do segmento, ativos imobilizados, ativos que são objeto de arrendamentos financeiros e ativos intangíveis. Se item específico de depreciação, amortização ou exaustão for incluído nas despesas do segmento, o ativo relacionado também deve ser incluído nos ativos do segmento.
II-Exemplos de passivos do segmento incluem contas a pagar comerciais e outras, passivos por competência, adiantamentos de cidadãos para o fornecimento de bens e serviços parcialmente subsidiados no futuro, provisões de garantia de bens decorrentes de quaisquer atividades comerciais da entidade e outras obrigações relacionadas ao fornecimento de bens e serviços. Os passivos do segmento devem incluir empréstimos, passivos relacionados a ativos que são objeto de arrendamento financeiro e outros passivos incorridos para financiamento e, não, para fins operacionais. Se a despesa de juros for incluída nas despesas do segmento, o passivo relacionado não deve ser incluído nos passivos do segmento.
III-Os passivos dos segmentos cujas operações não são, principalmente, de natureza financeira, não incluem empréstimos e obrigações similares porque as receitas e despesas do segmento não incluem receitas e despesas financeiras.
Estão CORRETOS os itens:
( ) A Demonstração do Fluxo de Caixa (DFC) indica quais foram as saídas e entradas de dinheiro no caixa durante o período e o resultado desse fluxo, é uma demonstração dinâmica e deve ser incluída no balanço patrimonial.
( ) A Demonstração do Resultado do Exercício, deve discriminar apenas: a receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e os impostos; e a receita líquida das vendas e serviços, o custo das mercadorias e serviços vendidos e o lucro bruto.
( ) As Notas Explicativas visam fornecer as informações necessárias para esclarecimento da situação patrimonial, apresentam informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos; divulgam as informações exigidas pelas práticas contábeis adotadas no Brasil que não estejam apresentadas em nenhuma outra parte das demonstrações financeiras e fornecem informações adicionais não indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada.
( ) A Demonstração do Valor Adicionado (DVA) é o informe contábil que evidencia, de forma analítica, os valores correspondentes à formação da riqueza gerada pela empresa em determinado período e sua respectiva distribuição.

Considerando exclusivamente as informações anteriores e o disposto na NBC TG 27 – Ativo Imobilizado, os custos que deverão compor o valor do equipamento totalizam:
(Norma Brasileira de Contabilidade, Revisão NBC 04, de 21 de novembro de 2019. Adaptado.)
Considerando o conteúdo e as definições existentes da NBC nº 04/2019, são considerados elementos de um negócio:
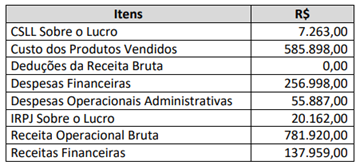
De acordo com as informações anteriores, o Resultado Líquido do exercício é:
A NBC PG 01 — Código de ética do Profissional do Contador tem como objetivo fixar a conduta do Contador, quando no exercício da sua atividade e nos assuntos relacionados à profissão e à classe. De acordo com esta resolução, é vedado ao contador, no desempenho de suas funções:
Sobre o conjunto completo das Demonstrações Contábeis apresentado pela Norma Brasileira de Contabilidade, NBC TSP 11, assinale a alternativa correta.
I. Quanto à relevância, as informações financeiras e não financeiras são relevantes caso sejam capazes de influenciar significativamente o cumprimento dos objetivos da elaboração e da divulgação da informação contábil. As informações financeiras e não financeiras são capazes de exercer essa influência quando têm valor confirmatório, preditivo, ou ambos.
II. Tempestividade significa ter informação disponível para os usuários antes que ela perca a sua capacidade de ser útil para fins do objetivo da elaboração e divulgação da informação contábil.
III. A verificabilidade é a qualidade da informação que ajuda a assegurar aos usuários que a informação contida nas demonstrações contábeis representa fielmente os fenômenos econômicos ou de outra natureza que se propõe a representar.
Quais estão corretas?
I. Derivativos Financeiros são contratos que derivam a maior parte de seu valor de um ativo subjacente, taxa de referência ou índice. O ativo financeiro subjacente pode ser ações, taxas de juros, negociado no mercado, à vista ou não.
II. Considera-se dívida consolidada líquida o montante da dívida pública consolidada, deduzidas as disponibilidades de caixa, as aplicações financeiras e os demais haveres financeiros.
III. O mútuo financeiro são as obrigações financeiras internas ou externas assumidas em decorrência da captação de recursos por meio da emissão de títulos públicos.
Quais estão INCORRETAS?
I. A definição de receita abrange tanto as receitas propriamente ditas como os ganhos. A receita surge no curso das atividades ordinárias de uma entidade e é designada por uma variedade de nomes, tais como vendas, honorários, juros, dividendos, royalties e aluguéis. II. Ganhos representam outros itens que se enquadram na definição de receita e podem ou não surgir no curso das atividades ordinárias da entidade, representando aumentos nos benefícios econômicos e, como tal, não diferem, em natureza, das receitas. Consequentemente, não são considerados como um elemento separado nessa estrutura conceitual. III. A definição de despesas abrange as perdas assim como as despesas que surgem no curso das atividades ordinárias da entidade.
Está(ão) CORRETO(S):
I. Orçamentos, notas fiscais, folhas de pagamento, recibos, duplicatas, faturas, cheques, notas promissórias e contracheques são documentos contábeis e fiscais. II. Orçamentos, notas fiscais, folhas de pagamento, recibos, duplicatas, faturas, cheques, notas promissórias e contracheques são documentos apenas contábeis. III. Orçamentos, notas fiscais, folhas de pagamento, recibos, duplicatas, faturas, cheques, notas promissórias e contracheques são documentos apenas fiscais. IV. A Escrituração é a técnica contábil que registra todos os eventos que afetam o Patrimônio, cronologicamente, no idioma e na moeda do País em que a entidade está instalada.
Marque a opção que apresenta as afirmativas CORRETAS.

 Conheça nossos planos