Questões de Concurso
Sobre normas brasileiras de contabilidade - nbc em contabilidade geral
Foram encontradas 971 questões


A Cia ABC realizou vendas no valor de R$ 100.000,00 em jan./2020. Desse valor, 60% foram recebidos no mês da venda e o restante será recebido no mês seguinte.
Em relação a essa operação e com base na NBC TG 47 – Receita de Contrato com Cliente, a empresa deve reconhecer receitas de vendas no valor de
Com base nas Normas Brasileiras de Contabilidade Geral (NBC TG), julgue o próximo item.
Uma das características qualitativas fundamentais da
informação financeira é a representação fidedigna,
que preconiza que as informações financeiras sejam
representações fiéis da forma legal dos fenômenos que elas
se propõem a representar.
I. Estorno. II. Ajuste. III. Transferência. IV. Complementação.
Quais estão corretas?
( ) Estrutura Conceitual não é uma norma propriamente dita e, portanto, não define normas ou procedimentos para qualquer questão particular sobre aspectos de mensuração ou divulgação.
( ) Nada na Estrutura Conceitual substitui qualquer norma, interpretação ou comunicado técnico.
( ) É finalidade da Estrutura Conceitual dar suporte aos órgãos reguladores nacionais.
( ) Não é finalidade da Estrutura Conceitual dar suporte ao desenvolvimento de novas normas, interpretações e comunicados técnicos e à revisão dos já existentes.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
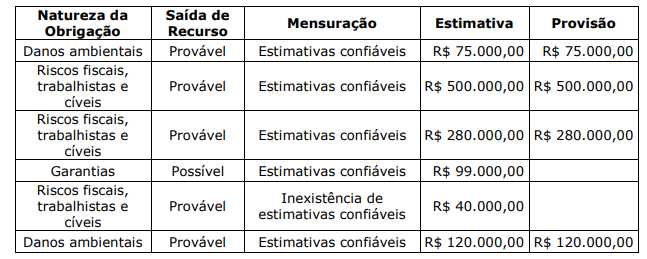
De acordo com a NBC TG 25 (R2) – Provisões, Passivos Contingentes e Ativos Contingentes, o valor de provisões a ser constituído e apresentado no Balanço Patrimonial será de:
I. Os livros contábeis podem ser em formato digital e não digital. II. A escrituração contábil é de responsabilidade exclusiva de contabilista legalmente habilitado. III. A escrituração de todas as Unidades deve integrar um único sistema contábil.
Está CORRETO o que se afirma SOMENTE em:
(---) A definição de ativo intangível requer que ele seja identificável, para diferenciá-lo do ágio derivado da expectativa de rentabilidade futura (goodwill).
(---) Os benefícios econômicos futuros gerados por ativo intangível podem incluir a receita da venda de produtos ou serviços, redução de custos ou outros benefícios resultantes do uso do ativo pela entidade. Por exemplo, o uso da propriedade intelectual em um processo de produção pode reduzir os custos de produção futuros em vez de aumentar as receitas futuras.
(---) Os custos incorridos na introdução de novo produto ou serviço (incluindo propaganda e atividades promocionais) podem ser considerados gastos que não fazem parte do custo de ativo intangível.
(---) O estatuto da companhia fixará o valor do capital social, expresso em moeda nacional.
(---) O capital social poderá ser formado com contribuições em dinheiro ou em qualquer espécie de bens suscetíveis de avaliação em dinheiro.
(---) A companhia ou sociedade anônima terá o capital dividido em ações, e a responsabilidade dos sócios ou acionistas será limitada ao preço de emissão das ações subscritas ou adquiridas.
I. Valor contábil é o valor pelo qual um ativo é reconhecido após a dedução da depreciação e da perda por redução ao valor recuperável acumuladas.
II. Valor justo é o custo de um ativo ou outro valor que substitua o custo, menos o seu valor residual.
III. Valor residual de um ativo é o maior valor entre o valor justo menos os custos de venda de um ativo e seu valor em uso.
Assinale:
De acordo com a NBC TSP 16.6 (R1) – Demonstrações Contábeis –, o Balanço Patrimonial, estruturado em Ativo, Passivo e Patrimônio Líquido, evidencia qualitativa e quantitativamente a situação patrimonial da entidade pública. Os dados abaixo foram extraídos do Balanço patrimonial de um município relativos ao período T1:
Considerando o exposto, assinale a alternativa que apresenta o valor do resultado patrimonial do exercício encerrado
em 31/12/T1 para esse município.

 Conheça nossos planos