Questões de Concurso Sobre normas brasileiras de contabilidade - nbc em contabilidade geral

Foram encontradas 971 questões

Ano: 2023 Banca: COPEVE-UFAL Órgão: IF-AL Prova: COPEVE-UFAL - 2023 - IF-AL - Contador |
Q2057845 Contabilidade Geral
A Instrução Normativa nº 3, de 09 de junho de 2017, da SFC/MF trata do referencial técnico da atividade de auditoria interna governamental. Quanto ao escopo do trabalho de auditoria, orienta-se que:
I. o escopo estabelecido deve ser suficiente para alcançar os objetivos definidos para o trabalho e compreender uma declaração clara do foco, da extensão e dos limites da auditoria; II. a Unidade de Auditoria Interna Governamental (UAIG) poderá utilizar trabalhos de auditoria elaborados por outra UAIG, por órgão de controle externo ou entidade de auditoria privada como subsídio para a definição do escopo do trabalho; III. nos trabalhos de avaliação, podem ser incluídas no escopo considerações sobre sistemas, registros, pessoal e propriedades físicas relevantes, excluídas as que estiverem sob o controle de terceiros. Dos itens,
verifica-se que está(ão) correto(s)
Alternativas
Ano: 2023 Banca: COPEVE-UFAL Órgão: IF-AL Prova: COPEVE-UFAL - 2023 - IF-AL - Contador |
Q2057828 Contabilidade Geral
O Código Civil, instituído pela Lei nº 10.406, de 10 de janeiro de 2002, define que o empresário e a sociedade empresária são obrigados a seguir um sistema de contabilidade. Diante disso, de acordo com o que dispõe o Código Civil sobre os documentos e livros contábeis, assinale a alternativa correta.
Alternativas
Q2035797 Contabilidade Geral
De acordo com a NBC TG 26 (R5) - Apresentação das Demonstrações Contábeis, as notas explicativas devem ser apresentadas, tanto quanto seja praticável, de forma sistemática. Em relação à ordenação ou ao agrupamento sistemático, analise os exemplos a seguir.
I. Agrupar informações sobre contas mensuradas de forma semelhante, como os ativos mensurados ao valor justo.
II. Dar destaque para as áreas de atividades que a entidade considera mais relevantes para a compreensão do seu desempenho financeiro e da posição financeira, como o agrupamento de informações sobre determinadas atividades operacionais.
III. Seguir a ordem das contas das demonstrações do resultado e de outros resultados abrangentes e do balanço patrimonial, como declaração de conformidade com as normas, interpretações e comunicados e políticas contábeis significativas aplicadas.
Os exemplos de ordenação ou de agrupamento sistemático das notas explicativas incluem o que se afirma em
Alternativas
Q2035793 Contabilidade Geral
De acordo com a NBC TG 26 (R5) - Apresentação das Demonstrações Contábeis, as demonstrações contábeis resultam do processamento de grande número de transações ou outros eventos que são agregados em classes, de acordo com a sua natureza ou função.
Quando um item não é individualmente material, ele deve ser 
Alternativas
Q2031299 Contabilidade Geral
Uma sociedade empresária recebe subvenção governamental por meio de isenção de imposto sobre a renda.
De acordo com a NBC TG 07 (R2) – Subvenção e Assistência Governamentais, assinale a opção que indica o tratamento contábil da subvenção nas demonstrações contábeis da sociedade empresária.
Alternativas
Q2031296 Contabilidade Geral
A Cia. ABC é uma Sociedade Empresária brasileira que constituiu uma subsidiária integral para operar nos Estados Unidos. Esta será avaliada de acordo com o método da equivalência patrimonial.
A moeda funcional da Cia. ABC é o real, enquanto foi definido que a investida norte-americana terá como moeda funcional o dólar.
Para o início das operações da investida no exterior, a Cia. ABC enviou ativos equivalentes a 5.000 dólares, assim constituídos: 

•Estoques, vendidos a prazo, com vencimento em 30 dias: 500 dólares 
•Empréstimo, cuja intenção efetiva era a transformação em capital social em até 90 dias: 1000 dólares 
•Integralização de capital social: 3500 dólares

De acordo com a característica do tratamento da variação cambial e a NBC TG 02 (R3) - Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis, assinale a opção que indica a apresentação de cada elemento, respectivamente, nas Demonstrações Contábeis Individuais da Cia. ABC.

Alternativas
Q2031294 Contabilidade Geral

Uma entidade apresentava o seguinte balanço patrimonial em 31/12/X0:
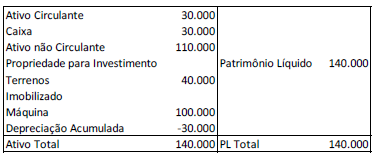

Imagem associada para resolução da questão


Na data, a máquina era depreciada de acordo com o método da linha reta.

No ano de X1, a entidade passou a reconhecer os terrenos a valor justo, que era de R$60.000. Ainda, a entidade passou a depreciar a máquina de acordo com o método dos benefícios gerados.

De acordo com a NBC TG 23 (R2) - Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, assinale a opção que indica a classificação das mudanças do reconhecimento do terreno e do método de depreciação, respectivamente.

Alternativas
Q4406077 Contabilidade Geral
Rafael é um auditor que está tratando com a empresa ABC S/A para um possível acordo para realizar um trabalho de procedimentos previamente acordados. No momento, as partes estão discutindo os termos do trabalho e formulando uma carta de contratação para formalização do acordo. Com base na NBC TSC 4400, quanto ao acordo sobre os termos do trabalho, é correto afirmar que deve figurar na carta de contratação o seguinte item: 
Alternativas
Q4406072 Contabilidade Geral
A NBC TO 3000 – Trabalho de Asseguração Diferente de Auditoria e Revisão, abrange trabalhos de asseguração que não sejam trabalhos de auditoria e revisão de informações financeiras históricas, definidos na NBC TA Estrutura Conceitual. Nos casos em que uma segurança razoável ou limitada, conforme apropriado, não puder ser obtida e uma conclusão com ressalvas no relatório de asseguração do auditor independente for insuficiente nas circunstâncias para os propósitos do relatório aos usuários previstos, a NBC TO 3000 requer que o auditor independente: 
Alternativas
Q4406071 Contabilidade Geral
As informações intermediárias são as informações contábeis elaboradas e apresentadas de acordo com a estrutura de relatório financeiro aplicável e incluem o conjunto completo ou condensado de demonstrações contábeis para um período menor que o exercício financeiro da entidade. Com base na NBC TR 2410 – Revisão de Informações Intermediárias Executada pelo Auditor da Entidade, assinale a afirmativa correta.
Alternativas
Q4406070 Contabilidade Geral
A revisão das demonstrações contábeis históricas é um serviço de asseguração, em que o auditor expressa uma conclusão que tem como objetivo aumentar o grau de confiança dos usuários previstos sobre a elaboração das demonstrações contábeis da entidade, de acordo com a estrutura de relatório financeiro aplicável. Na formação da conclusão sobre as demonstrações contábeis, o auditor deve considerar diversos aspectos, emitindo uma conclusão com ou sem modificação. Quanto à conclusão emitida em um trabalho de revisão das demonstrações contábeis, à luz da NBC TR 2400 – Trabalhos de Revisão de Demonstrações Contábeis, assinale a afirmativa correta. 
Alternativas
Q4406065 Contabilidade Geral
A NBC TA Estrutura Conceitual define que critérios são referências usadas para mensurar ou avaliar o objeto. Ilustrativamente, na elaboração das demonstrações contábeis, as normas internacionais de relatórios financeiros podem ser os critérios. A referida norma pondera que critérios adequados são requeridos para mensuração ou avaliação razoável consistente com o objeto dentro do contexto do julgamento profissional. De acordo com a Estrutura Conceitual, as características de critérios adequados são: 
Alternativas
Q4406060 Contabilidade Geral
Jorge é um contador que atua como perito judicial, tendo se especializado em trabalhos na área trabalhista. Por estar regularmente registrado no Cadastro Nacional de Peritos Contábeis (CNPC), ele foi designado por um juiz para realizar determinada trabalho pericial na área tributária. Apesar de não se julgar capacitado para a especialização requerida, Jorge aceitou o encargo, visto que trabalha há 20 anos com perícias e sempre conta com a ajuda de diversos colegas de classe reconhecidamente competentes, que o auxiliam em trabalhos que não são de sua especialidade. À luz do Código de Ética Profissional do Contador, quanto à conduta de Jorge, o profissional agiu de forma: 
Alternativas
Q4406059 Contabilidade Geral
O Código de Ética Profissional do Contador (NBC PG 01) tem por objetivo fixar a conduta do contador, quando no exercício de suas atividades, dispondo sobre deveres, vedações e permissibilidades. À luz de suas disposições, analise as afirmativas a seguir.
I. Abster-se da aceitação de encargo profissional em substituição a colega que dele tenha desistido para preservar a dignidade ou os interesses da profissão ou da classe.
II. Aceitar o desempenho de cargo de dirigente nas entidades de classe.
III. Informar aos órgãos competentes sobre irregularidades comprovadamente ocorridas na administração de entidade da classe contábil.
IV. Zelar pelo cumprimento do Código de Ética, pelo prestígio da classe, pela dignidade profissional e pelo aperfeiçoamento de suas instituições.
São consideradas obrigações do profissional contábil as condutas descritas apenas em:
Alternativas
Q4348815 Contabilidade Geral
Em conformidade com o Código de Ética Profissional, em relação ao que é vedado ao Contador no desempenho de suas funções, analisar os itens abaixo:

I. Revelar negociação confidenciada pelo cliente ou empregador para acordo ou transação que, comprovadamente, tenha tido conhecimento; ressalvados os casos previstos em lei ou quando solicitado por autoridades competentes, entre estas os Conselhos Federal e Regionais de Contabilidade.

II. Renunciar à liberdade profissional, não devendo evitar quaisquer restrições ou imposições que possam prejudicar a eficácia e a correção de seu trabalho.

III. Publicar ou distribuir, em seu nome, trabalho científico ou técnico do qual não tenha participado.


Estão CORRETOS:
Alternativas
Ano: 2022 Banca: IDECAN Órgão: UNILAB Prova: IDECAN - 2022 - UNILAB - Contador |
Q4215853 Contabilidade Geral
Na Contabilidade, o Livro Razão é um registro de escrituração que tem a finalidade de coletar dados cronológicos de todas as transações registradas no Livro Diário e organizá-las por contas individualizadas. Com o Livro Razão, é possível controlar o movimento de todas as contas contábeis separadamente. Sobre o livro Razão, analise as afirmativas a seguir: 

A) As Normas Brasileiras de Contabilidade não preconizam prazo para guarda dos Diário e Razão, porém, o Código Civil Brasileiro (Lei nº 10.406/2002), em seu art. 1.194, prevê que o empresário e a sociedade empresária são obrigados a conservar em boa guarda toda a escrituração, correspondência e mais papéis concernentes à sua atividade, enquanto não ocorrer prescrição ou decadência no tocante aos atos neles consignados.
B) Conforme disposto nos itens 15 a 21 do CTG 2001, após sua autenticação pelo SPED, somente pode ser substituída a escrituração contábil em forma digital que contenha erros que não possam ser corrigidos por meio da retificação de lançamento contábil extemporâneo, conforme previsto nos itens 31 a 36 da ITG 2000 – Escrituração Contábil.
C) A correção de erros de exercícios anteriores deve ser efetuada de acordo com os itens 41 a 48 da NBC TG 23 – Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, tendo como contrapartida conta Ajustes de Exercícios Anteriores. Por exemplo: lançamento contábil com valor ou conta incorretos, operações não registradas, esquecimento de anexar na escrituração demonstração contábil.
D) O livro conterá, no máximo, um exercício social, podendo, em relação a um mesmo exercício, ser escriturado mais de um livro, observados períodos parciais e numeração sequenciais, constantes dos respectivos Termos de Encerramento, de acordo com a necessidade. Portanto, as demonstrações contábeis devem ser elaboradas independentemente de haver movimentação ou não, devendo ainda o Livro Diário ser registrado no órgão competente.

É correto o que se afirma  
Alternativas
Ano: 2022 Banca: IDECAN Órgão: UNILAB Prova: IDECAN - 2022 - UNILAB - Contador |
Q4215849 Contabilidade Geral
O registro do livro Diário está regulamentado pela Interpretação ITG 2000 – Escrituração Contábil, editada pelo CFC; pela IN n.º 11/2013 do DREI - Departamento de Registro Empresarial e Integração; e pelo Decreto nº 8.683/2016. Sobre o Livro Diário, assinale a afirmativa incorreta. 
Alternativas
Ano: 2022 Banca: IDECAN Órgão: UNILAB Prova: IDECAN - 2022 - UNILAB - Contador |
Q4215844 Contabilidade Geral
De acordo com a Norma Brasileira de Contabilidade – NBC PG 01, de 07 de fevereiro de 2019, que tem como conteúdo o Código de Ética Profissional do Contador, são deveres do Contador:

I. Exercer a profissão com zelo, diligência, honestidade e capacidade técnica, observando as Normas Brasileiras de Contabilidade e a legislação vigente, resguardando o interesse público, os interesses de seus clientes ou empregadores, sem prejuízo da dignidade e independência profissionais.
II. Indicar, em qualquer modalidade ou veículo de comunicação, títulos, especializações, serviços oferecidos, trabalhos realizados e a relação de clientes, esta quando autorizada por estes.
III. Renunciar às funções que exerce, logo que se positive falta de confiança por parte do cliente ou empregador e vice-versa, a quem deve notificar por escrito, respeitando os prazos estabelecidos em contrato.
IV. Informar o número de registro, o nome e a categoria profissional após a assinatura em trabalho de contabilidade, propostas comerciais, contratos de prestação de serviços e em todo e qualquer anúncio, placas, cartões comerciais e outros.
V. Renunciar à liberdade profissional, devendo evitar quaisquer restrições ou imposições que possam prejudicar a eficácia e a correção de seu trabalho.

Estão corretos os itens  

Alternativas
Q4172547 Contabilidade Geral
Sabe-se que as demonstrações contábeis para fins gerais não se destinam a apresentar o valor da entidade. Nesse sentido, segundo a NBC TG – Estrutura Contábil, o valor contábil total do patrimônio líquido geralmente não equivale ao 
Alternativas
Q4172546 Contabilidade Geral
A empresa Lunar LTDA. atua no comércio varejista de alimentos, sendo que aproximadamente 60% de suas transações são à vista. Seus proprietários entendem capital no sentido financeiro, no qual há preocupação com a manutenção do valor nominal investido ou com o poder de compra do capital investido. No entanto, foram informados sobre outra forma de olhar o capital, ou seja, a partir da capacidade operacional da empresa. Trata-se do conceito físico de capital. A esse respeito, de acordo com a NBC TG – Estrutura Conceitual, é correto afirmar: 
Alternativas
Respostas
561: C
562: B
563: E
564: C
565: D
566: A
567: C
568: E
569: E
570: E
571: X
572: D
573: D
574: E
575: B
576: B
577: B
578: D
579: X
580: B