Questões de Concurso
Sobre noções gerais de demonstração do resultado do exercício em contabilidade geral
Foram encontradas 1.160 questões


O departamento contábil da Companhia Alfa apresentou as seguintes transações com mercadorias ao longo do mês de abril de 2018:
Dia 10: Compra de mercadorias para revenda à vista ao valor de R$ 10.000,00. Além desse valor, foi pago R$ 500,00, em dinheiro, referente ao frete cobrado para que a transportadora entregasse as mercadorias na Companhia Alfa.
Dia 16: Venda de mercadorias para revenda à vista ao valor de R$ 7.000,00.
Dia 23: Devolução de 30% da venda realizada em 16/04. O cliente foi reembolsado em dinheiro no momento da devolução.
Dia 30: Devolução de 50% da compra realizada em 10/04. A Companhia Alfa foi reembolsada em dinheiro no momento da devolução.
Nesse mesmo mês:
• o saldo inicial em caixa: R$ 11.000,00;
• as despesas administrativas: R$ 160,00;
• o estoque inicial de mercadorias para revenda: R$ 12.000,00;
• o estoque final de mercadorias para revenda: R$ 14.560,00;
Com base somente nas informações apresentadas e desconsiderando-se qualquer incidência de tributos, assinale o
lucro líquido registrado em abril 2018.
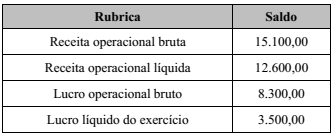
As informações do quadro apresentado foram extraídas da demonstração de resultado do exercício (DRE) de uma empresa comercial, referente ao exercício encerrado em 20X1.
Com base apenas nessas informações, é correto afirmar que o
custo das mercadorias vendidas (CMV) totalizou
Quadro 1 para responder à questão.
Saldos extraídos da contabilidade em 31/10/20X1 para fins de levantamento do balancete de verificação.

A DRE é composta por contas de resultado e também por contas patrimoniais. Em relação a Elaboração da DRE, julgue em verdadeiro (V) e falso (F):
I. A DRE é um relatório contábil que evidencia o resultado econômico da empresa.
II. Na DRE, todas as contas de resultados não podem estar com seus saldos devidamente zerados (encerrados).
III. O lucro operacional líquidos é resultado apurado no desenvolvimento das atividades principais da empresa.
IV. Na DRE, as informações nela apresentadas podem ser extraídas dos lançamentos de diários relativos à contabilização do resultado bruto, do resultado líquido, das deduções, participações e destinações do resultado.
V. São deduções do resultado do exercício as participações e as despesas financeiras.
VI. Na DRE, o contabilista não deve coletar dados diretamente do livro Razão.
VII. Os componentes da DRE são: Prêmio na emissão de debêntures, Juros sobre o capital próprio, Ajuste a valor presente e Doações e subvenções para investimentos.
Sobre as afirmações acima, assinale a alternativa
correta:
Analise os saldos das contas de resultado:
Receita de serviços R$1.000,00
Receita de venda de mercadoria R$ 500,00
Despesas com vendas R$ 120,00
Despesas Administrativas R$ 76,00
Despesas Financeiras R$ 235,00
Após realizar a apuração de resultado, assinale a alternativa correta:
Admita para todos os efeitos que a Companhia V, tributada pelo lucro real, tem registrado no seu imobilizado um único equipamento adquirido em janeiro/2017 e que, no encerramento do exercício social, findo em 31/dezembro/2017, apresentou as seguintes informações, retiradas de seus registros e livros contábeis:
Valor de custo do equipamento, evidenciado no balanço patrimonial 6.400.000,00
Depreciação contábil do equipamento (10 anos de vida útil) 640.000,00
Depreciação fiscal do equipamento (8 anos de vida útil) 800.000,00
Lucro antes do imposto de renda e da despesa de depreciação 1.240.000,00
Alíquota de imposto de renda (desconsiderando a alíquota adicional) 15%
Considerando exclusivamente as informações recebidas da companhia V, e que tais informações são plenamente adequadas
às normas contábeis, legislação societária e fiscal, o valor do imposto de renda corrente, a ser evidenciado no balanço
patrimonial de 31 de dezembro de 2017, em reais, é
Ao analisar a Demonstração de Resultado do Exercício – DRE de uma empresa em um determinado ano, um gestor jamais encontrará como despesa:
O saldo da conta Provisões evidenciado no Balanço Patrimonial de uma empresa, em 31/12/2016, era composto dos seguintes valores:
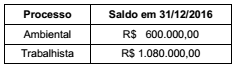
Em 31/12/2017 a empresa obteve as seguintes informações sobre os diversos processos a que está respondendo:
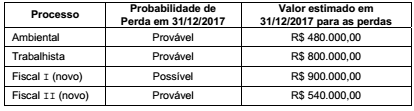
Na Demonstração do Resultado de 2017, o efeito total que a empresa reconheceu, em função das provisões necessárias, foi
A empresa Compra e Vende Comércio S.A. adquiriu mercadorias para revenda e incorreu nos seguintes gastos durante o ano de 2017:
− Pagamento ao fornecedor das mercadorias: R$ 862.500,00.
− Valor do frete para transporte das mercadorias até a empresa: R$ 40.500,00 que foram pagos após 30 dias da data da compra.
− Pagamento de seguro para transporte das mercadorias até a empresa: R$ 60.000,00.
Nos diversos valores pagos ou a pagar para dispor das mercadorias estavam incluídos tributos recuperáveis que totalizavam R$ 67.500,00 e tributos não recuperáveis que totalizavam R$ 48.000,00.
A empresa obteve durante o ano abatimentos sobre as compras efetuadas no valor de R$ 90.000,00. Sabe-se que o estoque inicial de mercadorias era R$ 300.000,00 e que no final do período o saldo apresentado era R$ 225.000,00.
O preço de venda das mercadorias vendidas foi R$ 1.305.000,00, e a empresa concedeu um desconto de 5% ao comprador em função do volume negociado. Os tributos incidentes sobre as vendas realizadas totalizaram o valor de R$ 129.750,00.
Adicionalmente, a empresa incorreu nos seguintes gastos relacionados com a venda efetuada:
− Pagamento de frete no valor de R$ 12.000,00 para a entrega das mercadorias vendidas.
− Pagamento de comissão para os vendedores no valor de R$ 18.000,00.
− Despesas gerais no valor de R$ 60.000,00.
Considerando as informações apresentadas anteriormente, o Custo das Mercadorias Vendidas (CMV) e o valor do Resultado Bruto com Vendas (Lucro bruto) são, respectivamente, em reais,
Julgue o próximo item, a respeito das demonstrações financeiras.
Os descontos e abatimentos incondicionais concedidos constituem montante destacado das despesas operacionais na demonstração do resultado do exercício.
Julgue o próximo item, a respeito das demonstrações financeiras.
O imposto sobre produtos industrializados integra a receita
bruta apurada na demonstração do resultado do exercício.
Julgue o próximo item, a respeito das demonstrações financeiras.
A demonstração do resultado do exercício deve ser elaborada
em observância ao princípio da competência.
Julgue o item seguinte, a respeito da elaboração das demonstrações contábeis segundo os pronunciamentos do CPC e a legislação vigente.
Na demonstração de resultados do exercício, as receitas devem
ser apresentadas pelo critério de competência, avaliadas
segundo seu custo histórico.

 Conheça nossos planos