Questões de Concurso
Sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 3.344 questões


Q393211
Contabilidade Geral
Uma empresa industrial adquiriu, em dezembro de 2013, um equipamento para uso nas suas operações, portanto, para seu ativo imobilizado. Esse equipamento foi financiado pelo Banco Nacional de Desenvolvimento Econômico e Social – BNDES, no valor de R$ 3.600.000,00. Uma vez que o financiamento será pago em 48 parcelas iguais e mensais, sendo a primeira parcela com vencimento em janeiro de 2014, o valor a ser classificado no Passivo Circulante em 31 de dezembro de 2013, será:
Q393208
Contabilidade Geral
Analise as afirmações apresentadas a seguir, classificando- as como verdadeira (V) ou falsa (F).
O benefício econômico futuro incorporado a um ativo é o seu potencial em contribuir, direta ou indiretamente, para o fluxo de caixa ou equivalentes de caixa para a entidade. Tal potencial pode ser produtivo, quando o recurso for parte integrante das atividades operacionais da entidade. Isto posto, os benefícios econômicos futuros incorporados a um ativo podem fluir para a entidade de diversas maneiras. Por exemplo, o ativo pode ser:
( ) usado isoladamente ou em conjunto com outros ativos na produção de bens ou na prestação de serviços a serem vendidos pela entidade;
( ) trocado por outros ativos;
( ) usado para liquidar um passivo;
( ) distribuído aos proprietários da entidade.
Assinale a alternativa que apresenta a classificação correta, de cima para baixo.
Ano: 2014
Banca:
CESGRANRIO
Órgão:
CEFET-RJ
Prova:
CESGRANRIO - 2014 - CEFET-RJ - Técnico em Contabilidade |
Q392455
Contabilidade Geral
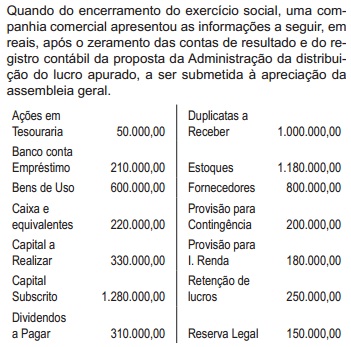
O valor do capital de terceiros de curto prazo dessa empresa comercial, depois de elaborado o balanço patrimonial, em reais, é de
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391912
Contabilidade Geral
No Balanço Patrimonial, de acordo com os termos da legislação societária em vigor, as contas serão classificadas segundo os elementos do patrimônio e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia.
Nesse contexto, no Ativo, as contas serão dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados, nos seguintes grupos:
Nesse contexto, no Ativo, as contas serão dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados, nos seguintes grupos:
Q390751
Contabilidade Geral
Texto associado
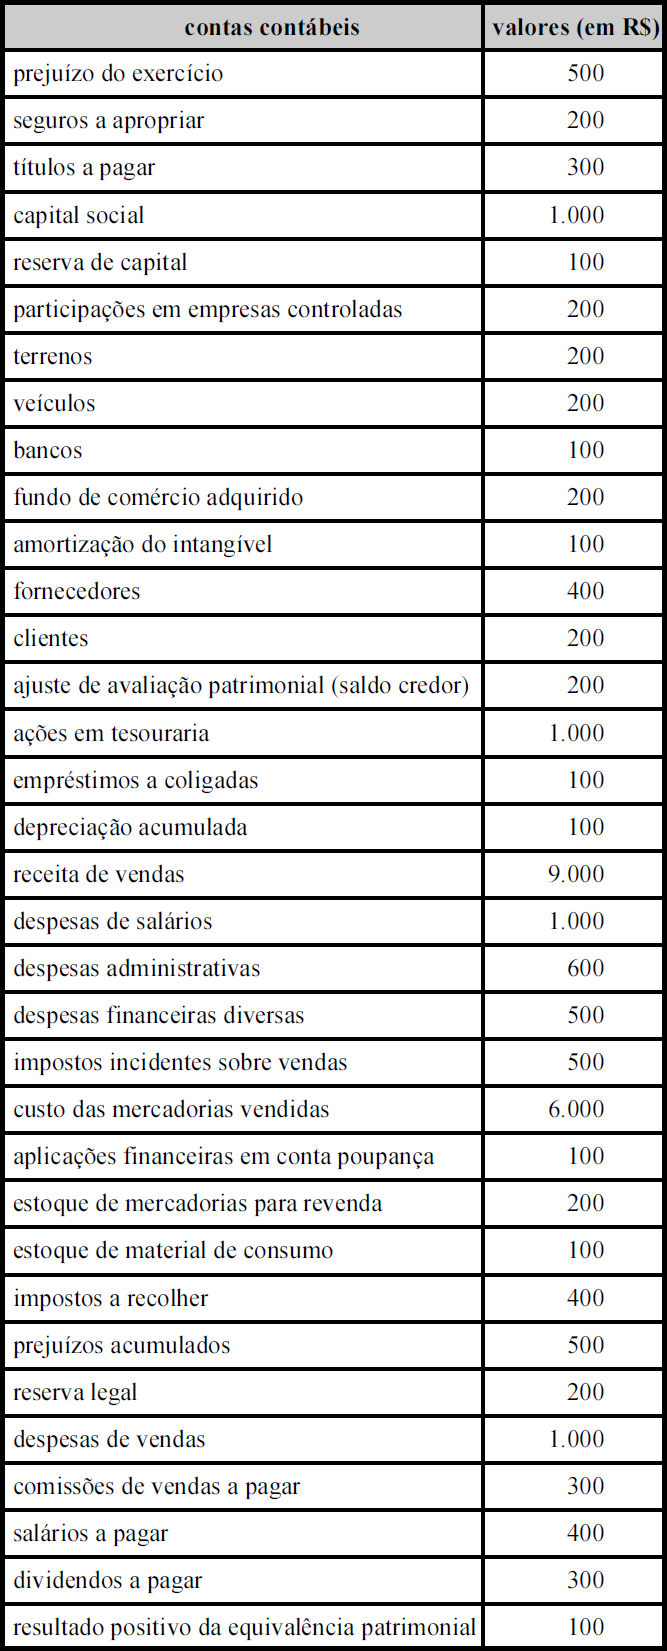
Com base na tabela acima, que mostra a situação contábil da Cia. ABC Ltda. após a apuração e antes da distribuição do resultado do exercício findo em 31/12/2013, julgue os próximos itens.
Com base na tabela acima, que mostra a situação contábil da Cia. ABC Ltda. após a apuração e antes da distribuição do resultado do exercício findo em 31/12/2013, julgue os próximos itens.
A empresa em questão apresenta passivo a descoberto.
Q389207
Contabilidade Geral
Considerando a equação fundamental do patrimônio, no momento da abertura de uma firma, após a subscrição e integralização em dinheiro do Capital Social, assinale a alternativa que apresenta a situação patrimonial.
Q389149
Contabilidade Geral
Com relação à escrituração de operações contábeis diversas, julgue os itens subsequentes.
Considere que, no dia 20/2/X, um empregado tenha recebido R$ 500,00 como adiantamento de salário e, em 5/3/X, receberá R$ 1.280,00 como salário líquido do mês de fevereiro, com retenção de R$ 220,00 de INSS e sem retenção de IRPF. Nessa situação, não havendo outras movimentações na folha de pagamento desse funcionário relativa ao mês de fevereiro, a empresa deve reconhecer, no dia 28/2/X, uma despesa de salário de R$ 2.000,00 e um passivo de R$ 2.220,00.
Considere que, no dia 20/2/X, um empregado tenha recebido R$ 500,00 como adiantamento de salário e, em 5/3/X, receberá R$ 1.280,00 como salário líquido do mês de fevereiro, com retenção de R$ 220,00 de INSS e sem retenção de IRPF. Nessa situação, não havendo outras movimentações na folha de pagamento desse funcionário relativa ao mês de fevereiro, a empresa deve reconhecer, no dia 28/2/X, uma despesa de salário de R$ 2.000,00 e um passivo de R$ 2.220,00.
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388711
Contabilidade Geral
A Cia. Internacional S.A. obteve, em 31/12/2013, um empréstimo de US$300.000,00 atualizado apenas pela variação cambial, para ser liquidado em uma única parcela em 31/12/2015. Na data da obtenção do empréstimo a taxa de câmbio era R$2,40/US$1,00 e em 31/01/2014, a taxa de câmbio era R$2,45/US$1,00. A taxa de câmbio média do mês de janeiro de 2014 foi R$2,50 /US$1,00.
Sabendo que em 31/01/2014 a taxa de câmbio projetada para 31/12/2015 era R$2,35/US$1,00, é correto afirmar que o valor apresentado no Balanço Patrimonial da Cia. Internacional S.A., referente a este empréstimo, foi
Sabendo que em 31/01/2014 a taxa de câmbio projetada para 31/12/2015 era R$2,35/US$1,00, é correto afirmar que o valor apresentado no Balanço Patrimonial da Cia. Internacional S.A., referente a este empréstimo, foi
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Câmara dos Deputados
Prova:
CESPE - 2014 - Câmara dos Deputados - Analista Legislativo - Consultor Legislativo Área III |
Q387889
Contabilidade Geral
Julgue os itens a seguir, relativos aos fundamentos de contabilidade aplicados à contabilidade empresarial.
O conjunto completo de demonstrações contábeis de uma sociedade empresária limitada engloba o balanço patrimonial, a demonstração do resultado do exercício, a demonstração do resultado abrangente, a demonstração das mutações do patrimônio líquido, a demonstração dos fluxos de caixa, a demonstração do valor adicionado e as notas explicativas.
O conjunto completo de demonstrações contábeis de uma sociedade empresária limitada engloba o balanço patrimonial, a demonstração do resultado do exercício, a demonstração do resultado abrangente, a demonstração das mutações do patrimônio líquido, a demonstração dos fluxos de caixa, a demonstração do valor adicionado e as notas explicativas.
Q387347
Contabilidade Geral
Observe a tabela.
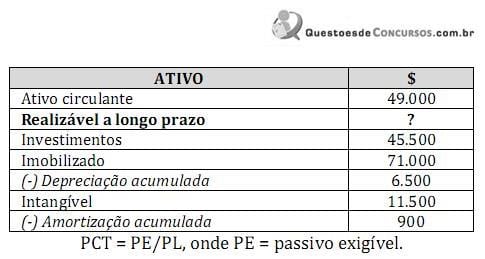
O patrimônio líquido (PL) da companhia Sucesso Ltda., evidenciado no balanço patrimonial referente ao exercício 20X1, totalizou $ 86.000. Considerando que o índice de participação de capital de terceiros (PCT = PE/PL, onde PE = passivo exigível) é igual a 150%, é correto afirmar que o valor do realizável a longo prazo no quadro apresentado é
O patrimônio líquido (PL) da companhia Sucesso Ltda., evidenciado no balanço patrimonial referente ao exercício 20X1, totalizou $ 86.000. Considerando que o índice de participação de capital de terceiros (PCT = PE/PL, onde PE = passivo exigível) é igual a 150%, é correto afirmar que o valor do realizável a longo prazo no quadro apresentado é
Q387343
Contabilidade Geral
Texto associado

2. Fatos contábeis:
1. Aumento do capital em dinheiro ($ 1.000).
2. Depósito no banco ($ 600).
3. Aplicação financeira ($ 500).
4. Contabilização da folha de pagamento ($ 750).
5. Venda de mercadorias a vista em dinheiro ($ 1.300), com CMV ($ 900).
6. Compra de mercadorias com dinheiro ($ 1.000).
7. Despesas administrativas pagas com dinheiro ($ 150).
8. Pagamento de fornecedor com cheque ($ 400).
9. Resgate de aplicação financeira ($ 510).
Após a contabilização dos fatos contábeis, é correto afirmar que o saldo das disponibilidades totalizou
Q385896
Contabilidade Geral
Considere as informações do quadro a seguir:
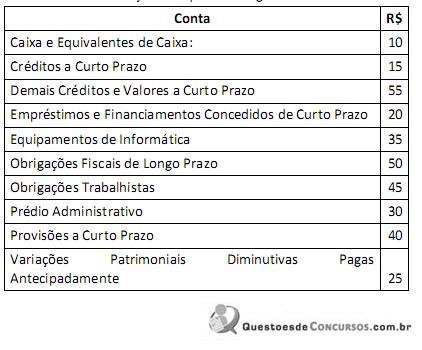
O valor total do Ativo é:
O valor total do Ativo é:
Ano: 2014
Banca:
INSTITUTO AOCP
Órgão:
UFGD
Prova:
INSTITUTO AOCP - 2014 - UFGD - Assistente Administrativo |
Q385827
Contabilidade Geral
De acordo com a equação patrimonial, o Patrimônio Líquido representa a diferença entre o Ativo Total e o Passivo. A seguir, são apresentadas três situações de composição patrimonial. Avalie as três situações e assinale a alternativa que apresenta a sequência correta das situações de composições patrimoniais apresentadas.
I. Ativo circulante = R$ 300,00; Passivo circulante = R$ R$ 400,00; Imobilizado = R$ 800,00; Obrigações para com terceiros = R$ 200,00.
II. Ativo circulante = R$ 400,00; Passivo circulante = R$ 300,00; Outros bens = R$ 800,00; Empréstimos bancários = R$ 900,00.
III. Ativo circulante = R$ 100,00; Passivo circulante = R$ 100,00; Demais direitos = R$ 1.400,00; Passivo não circulante = R$ 1.800,00.
Ano: 2014
Banca:
FEPESE
Órgão:
MPE-SC
Prova:
FEPESE - 2014 - MPE-SC - Técnico do Ministério Público |
Q383539
Contabilidade Geral
A demonstração contábil destinada a evidenciar, quantitativa e qualitativamente, numa determinada data, o patrimônio e a composição do patrimônio líquido da entidade é:
Ano: 2014
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2014 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 02 |
Q380290
Contabilidade Geral
Com relação às assertivas a seguir, pode-se afirmar que:
I. Os Ativos Não Circulantes Mantidos para a Venda, devem ser depreciados normalmente até a data da venda, e os encargos financeiros, se verificados, devem ser reconhecidos como custo de operação e contra postos aos ingressos de caixa obtidos ao final da operação.
II. Os Ativos Não Circulantes Mantidos para a Venda, uma vez identificados,devem estar disponíveis para a venda imediata nas condições em que se encontram desde que a recuperação do seu valor contábil esteja firmemente atrelada à geração de caixa por uso contínuo.
III. No Balanço Patrimonial os Ativos Não Circulantes Mantidos para a Venda e os passivos a eles relacionados devem ser compensados e apresentados em um único montante no Balanço Patrimonial.
Assinale a opção correta.
Q377045
Contabilidade Geral
Considerando a legislação vigente e os pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue os itens que se seguem, relativos aos procedimentos utilizados para a elaboração das demonstrações contábeis.
A substância econômica é um fator que, embora seja acessório, deve ser considerado na apuração do valor de registro de um ativo e nas suas avaliações posteriores.
A substância econômica é um fator que, embora seja acessório, deve ser considerado na apuração do valor de registro de um ativo e nas suas avaliações posteriores.
Ano: 2014
Banca:
FCC
Órgão:
TRF - 3ª REGIÃO
Prova:
FCC - 2014 - TRF - 3ª REGIÃO - Técnico Judiciário - Contabilidade |
Q376164
Contabilidade Geral
Texto associado
O Balancete de Verificação de uma empresa, em 31/12/2012, apresentava os saldos das seguintes contas:

Foram propostos dividendos no valor de R$ 240 no final de 2012, os quais serão pagos em 2013. Considere:
I. O total do Balanço Patrimonial em 31/12/2012 é R$ 20.100.
II. O total do Passivo em 31/12/2012 é R$ 2.040.
III. O Resultado do Período (2012) é R$ 360.
IV. O Patrimônio Líquido da empresa em 31/12/2012 é R$ 9.960.
V. O total do Ativo em 31/12/2012 é R$ 12.000.
Está correto o que consta APENAS em
I. O total do Balanço Patrimonial em 31/12/2012 é R$ 20.100.
II. O total do Passivo em 31/12/2012 é R$ 2.040.
III. O Resultado do Período (2012) é R$ 360.
IV. O Patrimônio Líquido da empresa em 31/12/2012 é R$ 9.960.
V. O total do Ativo em 31/12/2012 é R$ 12.000.
Está correto o que consta APENAS em
Ano: 2014
Banca:
FCC
Órgão:
TRF - 3ª REGIÃO
Prova:
FCC - 2014 - TRF - 3ª REGIÃO - Técnico Judiciário - Contabilidade |
Q376157
Contabilidade Geral
Texto associado
A Cia. Verde & Branco S.A. possuía em 31/07/2013 a seguinte situação patrimonial:

− Disponível R$ 30.000,00
− Aplicação Financeira R$ 70.000,00
− Duplicatas a Receber R$ 40.000,00
− Adiantamento a Fornecedores (Fornecedor Alfa) R$ 12.000,00
− Fornecedores R$ 10.000,00
− Salários a Pagar R$ 22.000,00
− Capital Social R$ 120.000,00
Durante o mês de agosto de 2013, a Cia. Verde & Branco S.A. realizou as seguintes operações:
Após o registro das operações acima, o Ativo total da Cia. Verde & Branco S.A., em 31/08/13, era, em R$,
Ano: 2014
Banca:
FCC
Órgão:
TRF - 3ª REGIÃO
Prova:
FCC - 2014 - TRF - 3ª REGIÃO - Técnico Judiciário - Contabilidade |
Q376154
Contabilidade Geral
Texto associado
A Cia. Especial S.A. apresentou, em 31/12/12, os saldos das seguintes contas:
Contas a Pagar (vencimento em 45 dias) .................................................................................. 19.000
Clientes (vencimento em 100 dias) ........................................................................................... 150.000
Empréstimos Bancários Obtidos (vencimento em 31/12/2016) ................................................. 85.000
Estoques de Mercadorias ......................................................................................................... 45.000
Disponibilidades ........................................................................................................................ 88.000
Receita Bruta de Vendas .......................................................................................................... 550.000
Capital Social ............................................................................................................................ 200.000
Custo das Mercadorias Vendidas ............................................................................................. 230.000
Impostos sobre Vendas ............................................................................................................ 44.000
Despesa com Salários .............................................................................................................. 22.000
Reserva Legal .......................................................................................................................... 10.000
Depreciação Acumulada (referente às máquinas e equipamentos) ........................................... 20.000
Seguros Pagos Antecipadamente (vencimento em 7 meses) ................................................... 14.000
Investimentos na Coligada Cia. Investida ................................................................................. 43.000
Salários a Pagar (em 15 dias) ................................................................................................... 13.000
Impostos a Recolher (em 60 dias) ............................................................................................ 7.000
Lucro na venda de Imóvel ......................................................................................................... 12.000
Despesa de Depreciação (referente às máquinas e equipamentos) .......................................... 15.000
Máquinas e equipamentos (usados na atividade da empresa) .................................................. 150.000
Despesa com Estimativa de perdas com Créditos de Liquidação Duvidosa .............................. 2.000
Reserva de Incentivos Fiscais .................................................................................................. 4.000
Resultado de Equivalência Patrimonial (negativo) .................................................................... 3.000
Estimativa de perdas com Créditos de Liquidação Duvidosa .................................................... 6.000
Ações em Tesouraria ................................................................................................................ 5.000
Devolução de vendas ............................................................................................................... 30.000
Abatimentos sobre vendas ........................................................................................................ 4.000
Despesa com Imposto de Renda e CSLL ................................................................................. 5.000
Despesa Financeira .................................................................................................................. 2.000
Marca (adquirida) ...................................................................................................................... 24.000
Despesa com Vendas ............................................................................................................... 15.000
Contas a Receber (vencimento em 02/01/2015) ....................................................................... 35.000
O total do Ativo Não Circulante da Cia. Especial, em 31/12/2012, era, em R$,
Ano: 2014
Banca:
FCC
Órgão:
TRF - 3ª REGIÃO
Prova:
FCC - 2014 - TRF - 3ª REGIÃO - Técnico Judiciário - Contabilidade |
Q376153
Contabilidade Geral
Texto associado
A Cia. Especial S.A. apresentou, em 31/12/12, os saldos das seguintes contas:
Contas a Pagar (vencimento em 45 dias) .................................................................................. 19.000
Clientes (vencimento em 100 dias) ........................................................................................... 150.000
Empréstimos Bancários Obtidos (vencimento em 31/12/2016) ................................................. 85.000
Estoques de Mercadorias ......................................................................................................... 45.000
Disponibilidades ........................................................................................................................ 88.000
Receita Bruta de Vendas .......................................................................................................... 550.000
Capital Social ............................................................................................................................ 200.000
Custo das Mercadorias Vendidas ............................................................................................. 230.000
Impostos sobre Vendas ............................................................................................................ 44.000
Despesa com Salários .............................................................................................................. 22.000
Reserva Legal .......................................................................................................................... 10.000
Depreciação Acumulada (referente às máquinas e equipamentos) ........................................... 20.000
Seguros Pagos Antecipadamente (vencimento em 7 meses) ................................................... 14.000
Investimentos na Coligada Cia. Investida ................................................................................. 43.000
Salários a Pagar (em 15 dias) ................................................................................................... 13.000
Impostos a Recolher (em 60 dias) ............................................................................................ 7.000
Lucro na venda de Imóvel ......................................................................................................... 12.000
Despesa de Depreciação (referente às máquinas e equipamentos) .......................................... 15.000
Máquinas e equipamentos (usados na atividade da empresa) .................................................. 150.000
Despesa com Estimativa de perdas com Créditos de Liquidação Duvidosa .............................. 2.000
Reserva de Incentivos Fiscais .................................................................................................. 4.000
Resultado de Equivalência Patrimonial (negativo) .................................................................... 3.000
Estimativa de perdas com Créditos de Liquidação Duvidosa .................................................... 6.000
Ações em Tesouraria ................................................................................................................ 5.000
Devolução de vendas ............................................................................................................... 30.000
Abatimentos sobre vendas ........................................................................................................ 4.000
Despesa com Imposto de Renda e CSLL ................................................................................. 5.000
Despesa Financeira .................................................................................................................. 2.000
Marca (adquirida) ...................................................................................................................... 24.000
Despesa com Vendas ............................................................................................................... 15.000
Contas a Receber (vencimento em 02/01/2015) ....................................................................... 35.000
Contas a Pagar (vencimento em 45 dias) .................................................................................. 19.000
Clientes (vencimento em 100 dias) ........................................................................................... 150.000
Empréstimos Bancários Obtidos (vencimento em 31/12/2016) ................................................. 85.000
Estoques de Mercadorias ......................................................................................................... 45.000
Disponibilidades ........................................................................................................................ 88.000
Receita Bruta de Vendas .......................................................................................................... 550.000
Capital Social ............................................................................................................................ 200.000
Custo das Mercadorias Vendidas ............................................................................................. 230.000
Impostos sobre Vendas ............................................................................................................ 44.000
Despesa com Salários .............................................................................................................. 22.000
Reserva Legal .......................................................................................................................... 10.000
Depreciação Acumulada (referente às máquinas e equipamentos) ........................................... 20.000
Seguros Pagos Antecipadamente (vencimento em 7 meses) ................................................... 14.000
Investimentos na Coligada Cia. Investida ................................................................................. 43.000
Salários a Pagar (em 15 dias) ................................................................................................... 13.000
Impostos a Recolher (em 60 dias) ............................................................................................ 7.000
Lucro na venda de Imóvel ......................................................................................................... 12.000
Despesa de Depreciação (referente às máquinas e equipamentos) .......................................... 15.000
Máquinas e equipamentos (usados na atividade da empresa) .................................................. 150.000
Despesa com Estimativa de perdas com Créditos de Liquidação Duvidosa .............................. 2.000
Reserva de Incentivos Fiscais .................................................................................................. 4.000
Resultado de Equivalência Patrimonial (negativo) .................................................................... 3.000
Estimativa de perdas com Créditos de Liquidação Duvidosa .................................................... 6.000
Ações em Tesouraria ................................................................................................................ 5.000
Devolução de vendas ............................................................................................................... 30.000
Abatimentos sobre vendas ........................................................................................................ 4.000
Despesa com Imposto de Renda e CSLL ................................................................................. 5.000
Despesa Financeira .................................................................................................................. 2.000
Marca (adquirida) ...................................................................................................................... 24.000
Despesa com Vendas ............................................................................................................... 15.000
Contas a Receber (vencimento em 02/01/2015) ....................................................................... 35.000
O total do Ativo Circulante da Cia. Especial, em 31/12/2012, era, em R$,

 Conheça nossos planos