Questões de Concurso
Sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 3.344 questões


Prazo total: 10 anos.
Taxa de juros: 9% ao ano.
Pagamentos: parcelas iguais e anuais de R$ 3.116.402,00.
Para a emissão e colocação das debêntures no mercado, a empresa incorreu em custos de transação no valor total de R$ 400.000,00.
Tendo em vista que a expectativa do mercado futuro de juros era que ocorreria uma queda nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu obter um valor superior ao desejado, vendendo os títulos por R$ 22.000.000,00. A taxa de custo efetivo da emissão foi 7,2878% ao ano. Os valores aproximados de encargos financeiros apropriados no resultado de 2012 e o saldo apresentado no balanço patrimonial, em 31/12/2012, foram, em reais, respectivamente,
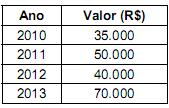
Em 2010, o projeto estava na fase inicial de pesquisa. Em 2011, a empresa iniciou a fase de desenvolvimento, mas ainda não conseguiu demonstrar como o ativo iria gerar benefícios econômicos futuros para a empresa. Em 2012, a empresa conseguiu demonstrar que havia viabilidade técnica para concluir o projeto, mas ainda não conseguiu demonstrar que haveria demanda para tornar o produto economicamente viável. No início de 2013, a empresa conseguiu demonstrar que o produto é economicamente viável e concluiu o projeto, o qual começará a ser produzido em larga escala em 2014.
Com base nestas informações, o valor do ativo apresentado no Balanço Patrimonial da empresa em 2013, é, em reais, de
Disponível: R$ 70.000,00
Estoques: R$ 40.000,00
Adiantamento de Clientes (cliente Antônio): R$ 30.000,00
Capital Social: R$ 80.000,00
Durante o mês de setembro de 2013, a Cia. Negociante S.A. realizou as seguintes operações:
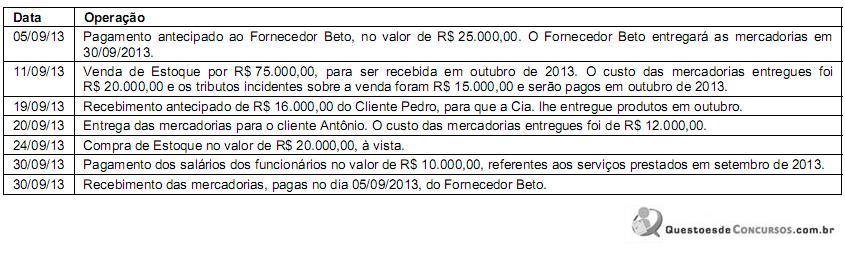
Após o registro das operações acima, o total do Ativo da Cia Negociante S.A., em 30/09/13, era, em R$, de

A tabela acima apresenta dados, em R$ mil, do balanço patrimonial da empresa XYZ S.A. (no exercício vigente).
Com base nessa tabela, na legislação societária e nos critérios de elaboração das demonstrações contábeis, julgue os itens seguintes.
A tabela acima apresenta dados, em R$ mil, do balanço patrimonial da empresa XYZ S.A. (no exercício vigente).
Com base nessa tabela, na legislação societária e nos critérios de elaboração das demonstrações contábeis, julgue os itens seguintes.
A tabela acima apresenta dados, em R$ mil, do balanço patrimonial da empresa XYZ S.A. (no exercício vigente).
Com base nessa tabela, na legislação societária e nos critérios de elaboração das demonstrações contábeis, julgue os itens seguintes.
No que se refere às noções básicas de contabilidade, julgue o item que se segue.
Uma empresa que tenha ativos totais de R$ 100,00, passivos totais de R$ 90,00 e capital social realizado de R$ 20,00 apresenta uma situação patrimonial líquida deficitária.
Na elaboração do balanço patrimonial de uma S/A constituída em 31/1/2014, as aplicações de recursos imobilizados de 2013 e de janeiro de 2014 são consideradas gastos pré-operacionais e classificadas como despesas referentes ao exercício de 2014.
Uma eventual valorização do real frente ao dólar provocará o aumento do valor do passivo exigível de uma companhia que possui empréstimos a pagar em dólar e a consequente diminuição do resultado do período em que ocorreu essa valorização.
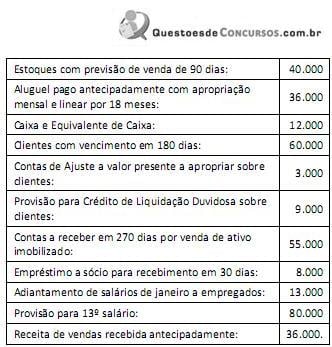
Com base somente nos dados acima, o Ativo Circulante apresentado no Balanço Patrimonial da Cia. Rosa em 31/12/2013 era de
Receitas de Vendas ...............................R$ 5.500,00
Caixa ....................................................R$ 900,00
Ações de Coligadas ..............................R$ 2.100,00
Capital Social ........................................R$ 14.000,00
Títulos a Pagar .......................................R$ 2.100,00
ICMS sobre Vendas ..............................R$ 600,00
Clientes ..................................................R$ 2.200,00
Provisão p/ Perdas em Investimentos ......R$ 300,00
Capital a Realizar ...................................R$ 2.500,00
Fornecedores .........................................R$ 2.000,00
Custo das Mercadorias Vendidas ...........R$ 2.720,00
Duplicatas a Receber ..............................R$ 2.000,00
Móveis e Utensílios .................................R$ 2.300,00
Reserva Legal .........................................R$ 400,00
Impostos a Recolher ...............................R$ 1.100,00
Despesas de Alugueis .............................R$ 830,00
Mercadorias ...........................................R$ 3.200,00
Máquinas e Equipamentos .......................R$ 9.000,00
Reserva de Capital ..................................R$ 500,00
Provisão para o Imposto de Renda ..........R$ 790,00
Comissões Passivas .................................R$ 170,00
Despesas do Exercício Seguinte ...............R$ 800,00
Depreciação Acumulada ..........................R$ 1.800,00
Ações em Tesouraria ...............................R$ 300,00
Contribuições a Recolher .........................R$ 200,00
Receitas Financeiras .................................R$ 110,00
Provisão para Devedores Duvidosos ........R$ 120,00
Salários a Pagar .......................................R$ 1.700,00
Títulos a Receber LP ................................R$ 1.000,00
Na demonstração de contas e saldos acima, uma vez organizado corretamente o Balanço, vamos encontrar um
O artigo 176 da Lei Federal nº 6.404/1976 apresenta as demonstrações financeiras (contábeis) que as sociedades anônimas (companhias) precisam elaborar a cada exercício. Essas demonstrações devem exprimir com clareza a situação do patrimônio das entidades e as mutações ocorridas no exercício.
Assinale a alternativa que apresenta uma afirmação INCORRETA sobre essas demonstrações.
Em conformidade com a Lei Federal nº 6.404/76, os elementos do passivo devem ser avaliados de acordo com diferentes critérios.
Com base nesses critérios, é INCORRETO afirmar que
O artigo 183 da Lei Federal nº 6.404/1976 apresenta os critérios que devem ser observados para a avaliação dos elementos do ativo.
Analise as seguintes afirmações concernentes aos critérios de avaliação para os grupos ativo imobilizado e ativo intangível.
I. A diminuição do valor dos elementos do ativo imobilizado deve ser registrada periodicamente como depreciação, quando corresponder à perda do valor dos direitos que têm por objeto bens físicos sujeitos a desgaste ou perda de utilidade por uso ou obsolescência.
II. A companhia deve efetuar, periodicamente, análise sobre a recuperação dos valores registrados no imobilizado, a fim de que sejam registradas as perdas de valor do capital aplicado quando houver decisão de interromper os empreendimentos ou atividades a que se destinavam ou quando da mensuração subsequente.
III. Os ativos classificados no grupo intangível devem ser avaliados pelo seu custo histórico de aquisição, deduzido do saldo da respectiva conta de depreciação, amortização ou exaustão, e deduzido de provisão para ajuste do saldo ao valor de mercado, quando este for inferior.
IV. A diminuição do valor dos elementos do ativo intangível deve ser registrada periodicamente na conta de amortização ou de exaustão, quando corresponder à perda do valor do capital aplicado na aquisição de direitos da propriedade industrial por prazo legal limitado.
A partir dessa análise, estão CORRETAS as afirmativas
Numere a COLUNA I de acordo com a COLUNA II associando a conta contábil (ou grupo de contas) com a sua descrição, conteúdo ou função.
COLUNA I
1. Capital a Integralizar
2. Ações em Tesouraria
3. Ajuste de Avaliação Patrimonial
4. Intangível
COLUNA II
( ) Valores das contrapartidas de aumentos ou diminuições de valores atribuídos a investimentos ou obrigações, em decorrência da apuração do respectivo valor justo.
( ) É uma conta redutora que visa registrar o montante dos recursos investidos pelos proprietários que ainda não foram depositados.
( ) Direitos que tenham por objeto bens incorpóreos destinados à manutenção da entidade, inclusive o fundo de comércio adquirido.
( ) Destacada no balanço como dedução da conta do patrimônio líquido da qual registra a origem dos recursos aplicados na aquisição do título.
Assinale a alternativa que apresenta a sequência CORRETA.
Em relação à composição do Balanço Patrimonial, correlacione as colunas e, em seguida, assinale a alternativa que apresenta a sequência correta.
Considerando exclusivamente os valores abaixo, referentes a um Balanço Patrimonial, assinale a alternativa que apresenta o índice de liquidez seca.
Considere os valores da tabela abaixo, apresentados no Balanço Patrimonial de uma empresa.
Com base nesses dados, é correto afirmar que o total do passivo circulante é de

 Conheça nossos planos