Questões de Concurso
Sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 3.344 questões


Na composição de um balanço patrimonial, devidamente encerrado, de forma analítica, podemos encontrar discriminadas diversas contas.
Assinale a alternativa que apresenta, corretamente, esses tipos de contas.
Avalie os fatos a seguir e responda às questões 46, 47, 48, 49 e 50:
1. Integralização em dinheiro de capital social de uma companhia de economia mista no valor total de R$100.000.
2. Aquisição de equipamentos no valor de R$80.000 sendo R$30.0000 em dinheiro e o restante financiado a longo prazo.
3. Aquisição de 20 (vinte) peças para revenda no valor de R$50 cada, para pagamento em duas parcelas iguais vencíveis em 30 e 60 dias.
4. Aquisição de móveis e utensílios no valor de R$40.000 a vista.
5. Aquisição, à vista, de 10 (dez) peças para revenda no valor de R$45 cada.
6. Venda de 15 (quinze) peças a prazo, por R$80 cada.
7. Pagamento da parcela dos fornecedores dos primeiros trinta dias.
8. Recebimento do valor integral de Clientes.
9. Apropriação das despesas administrativas no valor de R$100 a serem pagas no mês seguinte.
10. Pagamento de 10% referente à Comissão com base no valor da venda total.
O valor da soma da coluna do Passivo do Balanço Patrimonial é de
Avalie os fatos a seguir e responda às questões 46, 47, 48, 49 e 50:
1. Integralização em dinheiro de capital social de uma companhia de economia mista no valor total de R$100.000.
2. Aquisição de equipamentos no valor de R$80.000 sendo R$30.0000 em dinheiro e o restante financiado a longo prazo.
3. Aquisição de 20 (vinte) peças para revenda no valor de R$50 cada, para pagamento em duas parcelas iguais vencíveis em 30 e 60 dias.
4. Aquisição de móveis e utensílios no valor de R$40.000 a vista.
5. Aquisição, à vista, de 10 (dez) peças para revenda no valor de R$45 cada.
6. Venda de 15 (quinze) peças a prazo, por R$80 cada.
7. Pagamento da parcela dos fornecedores dos primeiros trinta dias.
8. Recebimento do valor integral de Clientes.
9. Apropriação das despesas administrativas no valor de R$100 a serem pagas no mês seguinte.
10. Pagamento de 10% referente à Comissão com base no valor da venda total.
O saldo final da conta “Caixa” é de
A sociedade empresarial Empreendedores na Educação, em 31.12.2011, apresentou os seguintes saldos:
Receitas de Vendas R$ 135.500,00
Caixa R$ 10.000,00
Capital Social R$ 32.000,00
Custo das Mercadorias Vendidas R$ 75.000,00
Depreciação Acumulada R$ 3.000,00
Fornecedores a pagar em 90 dias R$ 11.000,00
Duplicatas a Receber em 90 dias R$ 30.000,00
Bancos Conta Movimento R$ 35.000,00
Equipamentos R$ 25.000,00
Reserva de Lucros R$ 8.000,00
Estoque de Mercadorias R$ 13.000,00
Salários a Pagar R$ 4.200,00
Despesas Gerais R$ 23.600,00
Após a apuração do Resultado do Período e antes da sua destinação, o total do Passivo Circulante o total do Patrimônio Líquido são, respectivamente:
INSTRUÇÕES - Com base nas informações acima e a partir da elaboração das demonstrações contábeis previstas na legislação societária, responda às questões 5 e 6.
A Cia Sol e Lua S.A. apresentava, em 31/12/2012, os seguintes saldos em suas contas.
Saldos | 31/12/2012 |
Capital Social | 500.000 |
Clientes CP | 181.500 |
Custo das Mercadorias Vendidas | 484.000 |
Depreciação Acumulada | 96.800 |
Dividendos a pagar | 46.585 |
Despesas c/Créditos de Liquidação Duvidosa | 1.210 |
Fornecedores CP | 121.000 |
Depreciação do ex. dos bens de uso administrativo e comercial | 60.500 |
Empréstimos bancários CP | 48.400 |
Receita Bruta de Vendas de Mercadorias | 1.416.910 |
Despesas Financeiras | 3.630 |
Estoques | 350.000 |
Despesas IRPJ/CSLL | 76.230 |
Ativos Não Circulantes mantidos para Venda CP | 150.000 |
Empréstimos a sócios | 242.000 |
Empréstimos a pagar LP | 605.000 |
Despesas de Salários e encargos | 242.000 |
Receitas Financeiras | 6.050 |
Imobilizado | 484.000 |
Impostos a pagar CP | 36.300 |
Impostos Incidentes s/Vendas | 363.000 |
Participações em Empresas Coligadas e Controladas | 121.000 |
IR/CSLL a pagar | 36.300 |
Provisão para Créditos de Liquidação Duvidosa | 3.630 |
Caixa | 60.500 |
Ganho na venda de imobilizado | 36.300 |
Salários e encargos a pagar | 48.400 |
Reserva de Lucros | 46.585 |
O valor do ativo circulante em 31/12/2012 é de:
A MMM’s S/A, empresa de capital fechado que atua no ramo alimentício desde 1995, tinha um patrimônio líquido de R$2.150.232,00 em 31/12/2012. A tabela abaixo contém dados contábeis extraídos do Balanço Patrimonial e da Demonstração do Resultado do Exercício relativos a 2011 e 2012 e publicados no início de 2013. Com base nela, elabore a Demonstração dos Fluxos de Caixa pelo método indireto e, em seguida, assinale a alternativa incorreta.
O Lucro no final de fevereiro de 2012 é de:
O saldo do Balanço Patrimonial ao final de Fevereiro de 2012 é de:
O Balanço patrimonial é uma peça contábil que pode ser dividida, para efeito de disposição das contas, em contas analíticas e sintéticas. Aponte a opção que contém apenas contas analíticas.
A conciliação bancária, em termos gerais, compara e checa as informações contidas nos extratos bancários com os controles internos da empresa. É uma rotina fundamental para o controle dos recursos financeiros, prevendo falta ou sobra de dinheiro, bem como reduzindo riscos de erros ou fraudes. Analise as afirmativas a seguir:
I. Os valores apurados na conciliação bancária não têm qualquer relação com os registrados na contabilidade. II. Para fazer a conciliação bancária, a entidade precisa ter um controle financeiro interno formal que considere todas as movimentações de entradas e de saídas financeiras. III. Extratos bancários eletrônicos emitidos nos formatos OFC ou OFX podem ser importados por softwares financeiros, facilitando a conciliação bancária.
Pode-se afirmar que:
O boletim de caixa é um instrumento essencial para a gestão do fluxo financeiro, seja nas entidades pequenas, médias ou grandes. Avalie as afirmações a seguir:
I. A desvantagem do boletim de caixa é que incentiva a indisciplina do(s) gestor(es) da área financeira da entidade, pois induz a situações financeiras positivas que, na pratica, não existem.
II. O registro dos valores no boletim de caixa deve obedecer, exclusivamente, ao regime de competência.
III. Por ser uma atividade sempre altamente complexa, os registros no boletim de caixa devem ser feitos, preferencialmente, por entidade terceirizada.
Pode-se afirmar que:
Não é adequado considerar o Capital Social como garantia aos credores de uma empresa. O que vai determinar se uma sociedade é capaz de honrar com seus compromissos será(ão)
Os valores a seguir foram extraídos do Balanço Patrimonial do exercício 2011 da companhia Sucesso S/A:
Realizável a longo prazo = $ 1.000. Investimentos = $ 3.300. Imobilizado = $ 2.100. Intangível = $ 1.200. Passivo circulante = $ 4.300. Passivo não circulante = $ 2.500. Patrimônio líquido = $ 10.000.
Com base nas informações, é correto afirmar que o ativo circulante da companhia totalizou
Com base nos dados constantes no quadro, assinale a alternativa correta.
Em 31/12/2012, o balancete de verifi cação da Cia. Comercial S.A. apresentava as seguintes contas e respectivos saldos:
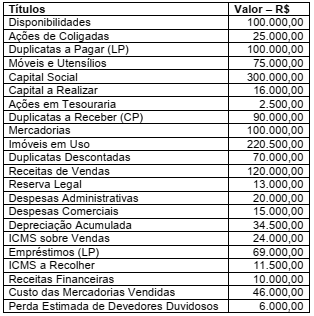
Após os ajustes necessários, o somatório do valor do Imposto de
Renda e da CSLL importou em R$ 5.000,00. Com esses dados e
informações, na elaboração do balanço o montante do patrimônio
líquido e o do ativo total foram, respectivamente, iguais a:

 Conheça nossos planos