Questões de Concurso
Sobre lei nº 6.404-1976 e alterações posteriores em contabilidade geral
Foram encontradas 1.063 questões


No item a seguir, é apresentada uma situação hipotética seguida de uma assertiva a ser julgada com base nas normas emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) e nas disposições da Lei n.º 6.404/1976.
Uma sociedade anônima regulada pela Comissão de Valores Mobiliários (CVM) provisionou R$ 5 milhões em 31/12/2025, por litígio trabalhista provável, considerando laudo pericial contábil com estimativa do pagamento em 18 parcelas mensais e sucessivas; além disso, levou ao resultado do exercício passivo contingente remanescente de R$ 2 milhões como despesa, sem divulgação em notas explicativas. Nesse caso, a contabilização do passivo contingente como despesa descumpriu os critérios de reconhecimento de provisões.
No item a seguir, é apresentada uma situação hipotética seguida de uma assertiva a ser julgada com base nas normas emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) e nas disposições da Lei n.º 6.404/1976.
Uma agroindústria que, em 2025, apresentou demonstração de valor agregado (DVA) no valor de R$ 28 milhões (R$ 18 milhões gerados e R$ 10 milhões transferidos) reteve R$ 11 milhões para reinvestimento, tendo excluído depreciação acelerada de R$ 1,2 milhão sobre insumos transferidos da composição. Nesse caso, a exclusão da depreciação acelerada está de acordo com as normas vigentes.
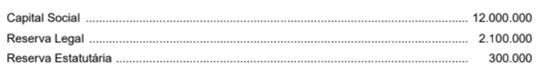
No ano de 2025, a empresa apurou o lucro líquido de R$ 2.400.000, cuja destinação foi a seguinte:
• Reserva Legal: constituída de acordo com o que estabelece a Lei nº 6.404/1976.
• Reserva Estatutária: 10% do lucro líquido após a dedução do valor da Reserva Legal.
• Dividendo obrigatório: 25% do lucro líquido após a dedução do valor da Reserva Legal.
• Reserva para Expansão: saldo remanescente.
O valor total do Patrimônio Líquido da Perfumes Cheirosos S.A., no Balanço Patrimonial de 31/12/2025, era, em reais,
Nos municípios de Santa Catarina, esse parecer prévio é emitido:
Com base na Lei n.º 6.404/1976 e suas alterações, julgue o item a seguir.
Disposições da lei tributária que venham a prescrever a utilização de métodos ou critérios contábeis distintos dos estabelecidos na Lei n.º 6.404/1976 somente poderão ser observadas em livros ou registros auxiliares, sendo vedada qualquer alteração decorrente da lei tributária na escrituração mercantil e nas demonstrações financeiras reguladas pela lei que rege as sociedades por ações.
Com base na Lei n.º 6.404/1976 e suas alterações, julgue o item subsequente.
Nas demonstrações financeiras, é permitida a agregação de pequenos saldos, desde que sua natureza seja indicada e seus valores não ultrapassem 0,1 (um décimo) do valor do respectivo grupo de contas, sendo vedada a utilização de expressões genéricas para designar a conta representativa dessa agregação.
Com base na Lei n.º 6.404/1976 e suas alterações, julgue o item subsequente.
Os adiantamentos concedidos por uma companhia às sociedades por ela controladas devem ser classificados no grupamento ativo realizável a longo prazo do balanço patrimonial, independentemente do prazo de realização desses direitos e do fato de os adiantamentos terem sido ou não decorrentes de operações que constituem negócios usuais na exploração do objeto social da companhia.
Com base na Lei n.º 6.404/1976 e suas alterações, julgue o item subsequente.
Suponha que uma sociedade por ações tenha adquirido o direito de receber R$ 1 mil de determinado cliente e assumido, concomitantemente, uma obrigação de pagar R$ 500 a esse mesmo cliente. Nesse caso, a sociedade por ações pode classificar, no balanço patrimonial, os saldos das referidas transações como um ativo no valor de R$ 500, independentemente da existência de direito de compensação envolvendo essas transações.
(__) As demonstrações financeiras de uma companhia devem ser elaboradas com base na escrituração mercantil, refletindo a posição patrimonial e financeira da entidade, sendo obrigatória a inclusão de notas explicativas e outras informações relevantes.
(__) A apuração das participações no resultado do exercício não leva em consideração a provisão para o Imposto de Renda nem a existência de prejuízos acumulados.
(__) A demonstração do resultado do exercício deve evidenciar, além do lucro líquido, os custos operacionais, as receitas financeiras, os ajustes de exercícios anteriores e o lucro bruto das operações, conforme disposto na lei.
Assinale a alternativa que apresenta a sequência CORRETA de repostas.
I. A demonstração de lucros ou prejuízos acumulados discriminará, entre outros aspectos, o saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial.
II. No ativo do balanço patrimonial, as contas serão dispostas em ordem crescente de grau de liquidez dos elementos nelas registrados.
III. Na demonstração do resultado do exercício, as receitas e os rendimentos ganhos no período, independentemente da sua realização em moeda serão computados na determinação do resultado.
IV. No balanço patrimonial, as ações em tesouraria deverão ser destacadas no balanço como adição da conta do patrimônio líquido que registrar a origem dos recursos aplicados na sua aquisição.
Está correto o que se afirma apenas em
Acerca das legislações e das normas contábeis vigentes, considerando‑se também as respectivas análises e as interpretações técnicas, julgue o item a seguir.
Com a alteração trazida pela Lei nº 11.638/2007, a demonstração do fluxo de caixa (DFC) passou a ser obrigatória para todas as sociedades anônimas, independentemente do porte ou enquadramento, substituindo a demonstração das origens e aplicações de recursos (DOAR).
Acerca das legislações e das normas contábeis vigentes, considerando‑se também as respectivas análises e as interpretações técnicas, julgue o item a seguir.
A Lei nº 6.404/76 determina que a escrituração contábil das sociedades deve ser feita de acordo com os preceitos da legislação societária e com os princípios de contabilidade geralmente aceitos, devendo prevalecer os critérios fiscais sobre os contábeis.

 Conheça nossos planos