Questões de Concurso
Sobre lei nº 6.404-1976 e alterações posteriores em contabilidade geral
Foram encontradas 1.081 questões


Na Lei nº 6.404/1976 são mencionadas diversas contas do Patrimônio Líquido. A empresa "Patrimonial S.A." apresentou os seguintes saldos de algumas delas em 31/12/20X4.
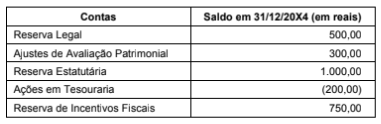
Considerando apenas os saldos apresentados, o total de Reservas de Lucros em 31/12/20X4 foi de
I. A lei estabelece que o exercício social seja de um ano; enquanto as IFRS permitem que seja diferente, de acordo com o ciclo operacional da empresa.
II. Enquanto o CPC 26 (R1) indica a apresentação da Demonstração das Mutações do Patrimônio Líquido (DMPL); a lei exige a apresentação da Demonstração dos Lucros ou Prejuízos Acumulados (DLPA), podendo estar incluída na DMPL.
III. A lei requer que seja apresentada a demonstração do resultado do período como uma seção separada; enquanto o CPC 26 (R1) indica ser possível apresentar uma única demonstração para o resultado do período e outros resultados abrangentes, caso a lei permita.
Está correto o que se afirma em
O Art. 183, § 2º, da Lei nº 6.404/1976 determina que a diminuição do valor dos elementos do ativo será registrada periodicamente em contas de depreciação, amortização e exaustão. Associe cada conta, na Coluna I, à respectiva hipótese legal, na Coluna II.
COLUNA I
1. Depreciação
2. Amortização
3. Exaustão
COLUNA II
( ) Perda do valor, decorrente da sua exploração, de direitos cujo objeto sejam recursos minerais ou florestais, ou bens aplicados nessa exploração.
( ) Perda do valor dos direitos que têm por objeto bens físicos sujeitos a desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência.
( ) Perda do valor do capital aplicado na aquisição de direitos da propriedade industrial ou comercial e quaisquer outros com existência ou exercício de duração limitada.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
À luz da Lei nº 6.404/1976 e das Normas Brasileiras de Contabilidade (NBC TG), julgue o item a seguir, no que diz respeito ao patrimônio, aos registros contábeis e às demonstrações contábeis.
Na demonstração das mutações do patrimônio líquido, o aumento do capital social mediante incorporação de reservas de lucros altera a composição do patrimônio líquido, sem modificar o seu valor total.
À luz da Lei nº 6.404/1976 e das Normas Brasileiras de Contabilidade (NBC TG), julgue o item a seguir, no que diz respeito ao patrimônio, aos registros contábeis e às demonstrações contábeis.
De acordo com a Lei nº 6.404/1976, empréstimo concedido por companhia comercial à sua controlada, com vencimento em 90 dias e não relacionado aos negócios usuais da companhia, deverá ser classificado no ativo circulante.
À luz da Lei nº 6.404/1976 e das Normas Brasileiras de Contabilidade (NBC TG), julgue o item a seguir, no que diz respeito ao patrimônio, aos registros contábeis e às demonstrações contábeis.
Com as alterações promovidas pela Lei nº 11.941/2009, o ativo passou a ser dividido em circulante e não circulante, este composto de realizável a longo prazo, investimentos, imobilizado e intangível.
Uma seguradora adquiriu, em 01/07/2026, os seguintes imóveis:
• Imóvel A: adquirido para ser o escritório da seguradora por R$ 50.000,00, à vista.
• Imóvel B: adquirido para aluguel a terceiros por R$ 60.000,00, à vista.
• Imóvel C: adquirido para atividades de atendimento a clientes, por R$ 80.000,00, com pagamento previsto para janeiro de 2027.
De acordo com a Lei nº 6.404/76 e alterações, o ativo imobilizado teve, após a aquisição dos imóveis, um aumento de
A companhia aberta FF S.A., cuja sede está localizada em uma cidade onde não há jornais editados, precisa publicar suas demonstrações financeiras do exercício social. O Conselho de Administração decidiu realizar a publicação em um jornal de grande circulação estadual, incluindo um resumo dos demonstrativos e um link para acesso à íntegra dos documentos. No entanto, um acionista questionou a validade dessa decisão, argumentando que a companhia deveria adotar outro procedimento, conforme a Lei Federal nº 6.404/76.
Diante do caso, assinale a opção correta quanto ao procedimento adequado para a publicação das demonstrações financeiras da FF S.A.
Com relação à Lei nº 6.404/76, que dispõe sobre as Sociedades por Ações, avalie as afirmativas a seguir:
I. A responsabilidade civil dos subscritores ou acionistas que contribuírem com bens para a formação do capital social será idêntica à do vendedor.
II. O estatuto pode assegurar a uma ou mais classes de ações preferenciais o direito de eleger, em votação em separado, um ou mais membros dos órgãos de administração.
III. Além dos casos regulados em lei especial, as ações terão obrigatoriamente forma nominativa ou endossável até o integral pagamento do preço de emissão.
IV. As ações da companhia aberta somente poderão ser negociadas depois de realizados 50% (cinquenta por cento) do preço de emissão.
Estão corretas as afirmativas
Nos termos do art. 176 da referida lei, assinale a alternativa que apresenta demonstrações financeiras previstas expressamente para a companhia aberta.
Considerando essas alterações, assinale a alternativa correta.
I. O ativo é dividido em ativo circulante e ativo não circulante, sendo este último composto por ativo realizável a longo prazo, investimentos, imobilizado e intangível.
II. No imobilizado classificam-se os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia.
III. No intangível classificam-se os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia, inclusive o fundo de comércio adquirido.
É correto o que se afirma em:
Acerca da elaboração de demonstrações contábeis de entidades comerciais, industriais ou de serviços, conforme a legislação societária e as normas brasileiras de contabilidade, julgue o item subsequente.
No grupo patrimônio líquido do balanço patrimonial de encerramento do exercício social encontram-se as contas de capital social, reservas de capital, reservas de lucros e lucros ou prejuízos acumulados.

 Conheça nossos planos