Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


Nos termos do art. 202, da Lei 6.404/76, marque a opção INCORRETA:
“Os acionistas têm direito de receber como dividendo obrigatório, em cada exercício, a parcela dos lucros estabelecida no estatuto.”
I. Comparabilidade refere-se ao uso dos mesmos métodos para os mesmos itens, seja de período a período na entidade que reporta ou em um único período para diferentes entidades.
II. Representação fidedigna significa que diferentes observadores bem-informados e independentes podem chegar ao consenso quanto a informação.
III. Compreensibilidade é alcançada quando se consegue classificar, caracterizar e apresentar informações de modo claro e conciso.
Está correto o que se afirma em
I. As obrigações, encargos e riscos, conhecidos ou calculáveis, inclusive Imposto sobre a Renda a pagar com base no resultado do exercício, serão computados pelo valor atualizado até a data do balanço.
II. As obrigações em moeda estrangeira, com cláusula de paridade cambial, serão convertidas em moeda nacional à taxa de câmbio em vigor na data da transação.
III. As obrigações que são sujeitas à correção monetária serão atualizadas pela inflação até a data de fechamento do balanço patrimonial.
Está correto o que se afirma em
I. A reserva de contingência tem por fim compensar, em exercicio futuro, a diminuição do lucro decorrente de perda julgada provável, cujo valor possa ser estimado;
II. A reserva legal tem por fim assegurar a integridade do patrimônio liquido e somente poderá ser utilizada para compensar prejuízos ou aumentar o capital;
III. A reserva de incentivos fiscais se pode destinar a parcela do lucro líquido decorrente de doações ou subvenções governamentais para investimentos, que poderá ser excluida da base de cálculo do dividendo obrigatório.
Em relação a finalidade das reservas, está correto o que se afirma em
Leia a seguinte definição para responder à questão.
Na obra “Contabilidade social e ambiental introdutória: evidenciação e gestão” (Carneiro, 2023), verifica-se que a contabilidade ambiental é o destaque dado pela ciência aos registros e às evidenciações da entidade referentes aos fatos relacionados com o meio ambiente. Não se configura em nenhuma nova técnica ou ciência, a exemplo da auditoria, mas em uma vertente da Contabilidade, em que se estudam fatos específicos, como o caso da área ambiental. Não se refere a uma nova contabilidade, representa, sim, uma especialização da contabilidade tradicional.
Analise os seguintes itens:
I. Fornecedores ou Serviços Ambientais.
II. Multas por Danos Ambientais.
III. Impostos Verdes.
IV. Provisões Ambientais.
V. Financiamento Ambiental.
De acordo com a Contabilidade Ambiental, são exemplos de Passivo Ambiental:
Marque a opção que correta e sequencialmente preenche as lacunas da sentença anterior.
( ) A obrigação pode atender à definição de passivo, mesmo se a probabilidade de transferência de recurso econômico for baixa.
( ) Para que uma obrigação seja registrada como Passivo da entidade, é necessário conhecer a identidade da parte (ou partes) para quem a obrigação é devida.
( ) Se a parte tem obrigação de transferir um recurso econômico, ocorre que outra parte (ou partes) tem o direito de receber esse recurso econômico, e ambas têm de reconhecer e registrar a obrigação (ou o direito) com base nos mesmos critérios e pelo mesmo valor.
A sequência está correta em:
A Norma Brasileira de Contabilidade NBC TSP 2 normatiza o tratamento contábil aplicável à receita de transação com contraprestação.
Com relação ao que preconiza essa norma, assinale a alternativa correta.
Considerem-se as seguintes contas patrimoniais e seus saldos extraídos do balancete de verificação da Cia. Marte em 31/03/2023.
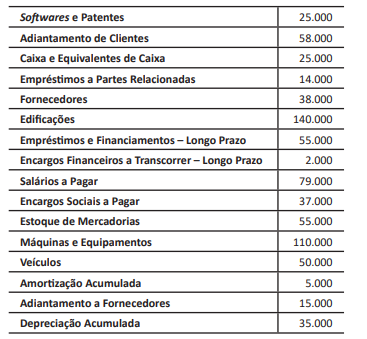
Considerando que, de acordo com o CPC 26 (R1), a entidade deve divulgar informação comparativa com respeito ao período anterior para todos os montantes apresentados nas demonstrações contábeis do período corrente, marque V para as afirmativas verdadeiras e F para as falsas.
( ) A informação narrativa e descritiva que vier a ser apresentada, quando for relevante para a compreensão do conjunto das demonstrações do período corrente também deve ser apresentada de forma comparativa.
( ) Sempre que aplicar uma política contábil retrospectivamente, independente da materialidade da informação, a entidade deverá apresentar um terceiro balanço patrimonial no início do período anterior.
( ) Quando a entidade for requerida a apresentar um balanço patrimonial adicional, também precisará apresentar as notas explicativas relativas ao balanço patrimonial adicional.
( ) Quando a apresentação ou a classificação de itens nas demonstrações contábeis forem modificadas, os montantes apresentados para fins comparativos devem ser reclassificados, a menos que a reclassificação seja impraticável.
A sequência está CORRETA em:
I. As demonstrações contábeis são normalmente elaboradas com base na suposição de que a entidade que reporta está em continuidade operacional e continuará em operação no futuro previsível.
II. As demonstrações contábeis fornecem informações sobre transações e outros eventos observados do ponto de vista da entidade que reporta como um todo e, não, do ponto de vista de qualquer grupo específico de investidores, credores por empréstimos e outros credores, existentes ou potenciais, da entidade.
III. Dentre as características qualitativas de melhoria da informação contábil estão a seletividade, a parcialidade e a uniformidade.
Está correto o que se afirma em:
De acordo com a NBC TSP Estrutura Conceitual, julgue o item subsequente.
A representação fidedigna é obtida quando a representação do fenômeno econômico é completa, neutra e livre de qualquer erro.
De acordo com a NBC TSP Estrutura Conceitual, julgue o item subsequente.
Determinados ativos mensurados pelo custo histórico, após seu reconhecimento inicial, podem sofrer ajustes decorrentes de despesas do exercício na forma de depreciação ou amortização, mas não podem ser objeto de alterações para refletir aumentos no seu valor.
A razão principal para o setor público manter ativos imobilizados e outros ativos é o potencial de serviços desses elementos e não a capacidade de gerar fluxos de caixa.

 Conheça nossos planos