Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


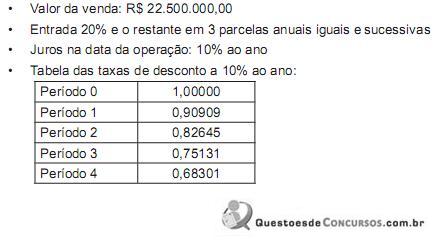
Considerando-se o disposto no CPC 12 – Ajuste a Valor Presente –, o valor da receita da Companhia Supimpa, apurado no mesmo dia da venda desse equipamento, em reais, é
I. As companhias abertas estão obrigadas a apresentar, desde o exercício social de 2009, suas demonstrações financeiras consolidadas de acordo com o padrão contábil internacional, emitido pelo International Accounting Standards Board - IASB, em substituição ao padrão contábil brasileiro.
II. No primeiro exercício de adoção das Normas Internacionais (2009), a apresentação, para fins de comparação, das demonstrações consolidadas do exercício anterior devem ser obrigatoriamente ela- boradas no padrão internacional.
III. As companhias abertas deverão apresentar, em nota explicativa às demonstrações financeiras consolidadas, uma declaração explícita e sem reservas de que as demonstrações relativas a 2008 estão em conformidade com as normas internacionais de contabilidade emitidas pelo IASB e com as práticas contábeis adotadas no Brasil.
Está INCORRETO o que se afirma em:
I. As companhias abertas e suas controladas incluídas na consolidação deverão utilizar, no balanço de encerramento do
 exercício da adoção da Instrução CVM 457/2007, as informações contidas nas suas demonstrações financeiras auditadas, que tenham sido divulgadas para fins de registro no mercado internacional ou para fins de atendimento às regras do Novo Mercado da Bovespa, e que tenham atendido às Normas do IASB desde sua primeira divulgação.
II. As companhias abertas e suas controladas incluídas na consolidação deverão utilizar, no balanço de abertura do
 exercício da adoção da Instrução CVM 457/2007, as informações contidas nas suas demonstrações financeiras auditadas, que tenham sido divulgadas para fins de registro no mercado internacional ou para fins de atendimento às regras do Novo Mercado da Bovespa, e que tenham atendido às Normas do IASB desde sua primeira divulgação.
III. As companhias fechadas e suas controladas incluídas na consolidação deverão utilizar, no balanço de abertura do
 exercício da adoção da Instrução CVM 457/2007, as informações contidas nas suas demonstrações financeiras auditadas, que tenham sido divulgadas para fins de registro no mercado internacional ou para fins de atendimento às regras do Novo Mercado da Bovespa, e que tenham atendido às Normas do IASB desde sua primeira divulgação.
Está correto o que consta APENAS em
Lei n.º 6.404/1976, julgue os itens a seguir.
"os direitos que tenham por objeto bens corpóreos destinados à
manutenção das atividades da companhia ou da empresa ou
exercidos com essa finalidade, inclusive os decorrentes de
operações que transfiram à companhia os benefícios, riscos e
controle desses bens". A respeito desse assunto, julgue os itens
seguintes.
itens que se seguem.
O objetivo da criação da demonstração dos fluxos de caixa, em consequência da revisão da Lei n.º 6.404/1976, foi substituir o(a)
Acerca dos conceitos de manutenção do capital e determinação do lucro, contemplados no Pronunciamento Técnico CPC 00, julgue o item a seguir.
O conceito financeiro de manutenção de capital requer a
adoção do custo corrente como base de avaliação.
Acerca dos conceitos de manutenção do capital e determinação do lucro, contemplados no Pronunciamento Técnico CPC 00, julgue o item a seguir.
O conceito de manutenção do capital está relacionado à forma
como a entidade define o capital que ela procura manter,
representando um elo entre os conceitos de capital e os
conceitos de lucro.
Com referência à composição e ao papel do Comitê Gestor da Convergência no Brasil (CGCB), criado pelo Conselho Federal de Contabilidade (CFC), julgue o item que se segue.
O CGCB é composto pelo CFC, pelo Instituto dos Auditores
Independentes do Brasil (IBRACON), pela Comissão de
Valores Mobiliários (CVM) e pelo Banco Central do Brasil
(BACEN).
Julgue o item a seguir, relativo à contabilização de transações em moeda estrangeira segundo as Normas Brasileiras de Contabilidade (NBC).
Quando houver diversas taxas de câmbio disponíveis, é
utilizada a taxa de câmbio de referência do dólar dos Estados
Unidos da América, conhecida no mercado como taxa PTAX,
que é a média das taxas efetivas de transação no mercado.
Julgue o item a seguir, relativo à contabilização de transações em moeda estrangeira segundo as Normas Brasileiras de Contabilidade (NBC).
Uma transação em moeda estrangeira deve ser contabilizada,
no seu reconhecimento inicial, na moeda funcional,
aplicando-se à importância em moeda estrangeira a taxa de
câmbio à vista entre a moeda funcional e a moeda estrangeira
na data da transação.

 Conheça nossos planos