Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobras - Técnico de Contabilidade - 2011 |
Q200061
Contabilidade Geral
Quando da elaboração de demonstrações contábeis, a administração deve fazer a avaliação de a capacidade da entidade continuar em operação no futuro previsível. As demonstrações contábeis devem ser elaboradas no pressuposto da conti- nuidade, a menos que condições especiais se apresentem. Observe as condições apresentadas abaixo.
I – A administração tenha intenção de liquidar a entidade ou cessar seus negócios.
II – A administração não possua uma alternativa realista senão a descontinuidade de suas atividades.
III – A administração tenha ciência de incertezas relevantes relacionadas com eventos ou condições que possam lançar dúvidas significativas acerca da capacidade da entidade continuar em operação no futuro previsível.
Atende(m) plenamente ao conceito do(s) caso(s) em que a entidade NÃO deve admitir o pressuposto da continuidade o(s) item(ns)
I – A administração tenha intenção de liquidar a entidade ou cessar seus negócios.
II – A administração não possua uma alternativa realista senão a descontinuidade de suas atividades.
III – A administração tenha ciência de incertezas relevantes relacionadas com eventos ou condições que possam lançar dúvidas significativas acerca da capacidade da entidade continuar em operação no futuro previsível.
Atende(m) plenamente ao conceito do(s) caso(s) em que a entidade NÃO deve admitir o pressuposto da continuidade o(s) item(ns)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobras - Técnico de Contabilidade - 2011 |
Q200058
Contabilidade Geral
Em termos de informações comparativas, quando a entidade aplica uma política contábil retrospectivamente ou faz a divulgação retrospectiva de itens de suas demonstrações contábeis, ou ainda, quando reclassifica itens de suas demonstrações contábeis, deve apresentar
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobras - Técnico de Contabilidade - 2011 |
Q200055
Contabilidade Geral
Os artigos de 178 a 182 da Lei n° 6.404/1976 definiram como devem ser dispostas as contas no balanço patrimonial. Nesse sentido, o Pronunciamento Técnico 26 – Apresentação das Demonstrações Contábeis –, que se orienta pelo padrão internacional,
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200018
Contabilidade Geral
A Comercial Roer contratou duas outras empresas para a realização dos serviços profissionais listados na tabela abaixo.
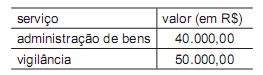
Considerando exclusivamente a retenção do Imposto de Renda na Fonte, nos termos da legislação fiscal em vigor, o valor líquido total a ser pago pela Comercial Roer a estas empresas prestadoras dos serviços, em reais, é
Considerando exclusivamente a retenção do Imposto de Renda na Fonte, nos termos da legislação fiscal em vigor, o valor líquido total a ser pago pela Comercial Roer a estas empresas prestadoras dos serviços, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200012
Contabilidade Geral
O artigo 189 da Lei nº 6.404/1976 com as alterações das Leis nos 11.638/2007 e 11.941/2009, determina que do resultado do exercício serão deduzidos, antes de qualquer participação, o(s)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200004
Contabilidade Geral
Os itens monetários classificados no Ativo, decorrentes de operações prefixadas, com taxas de juros explícitas, devem ser expressos a valor presente nas demonstrações contábeis.
No cálculo deste valor presente deve ser utilizada a taxa de juros vigente na data da(o)
No cálculo deste valor presente deve ser utilizada a taxa de juros vigente na data da(o)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200003
Contabilidade Geral
Evento subsequente é a situação favorável ou desfavorável que ocorre entre a data final do período a que se referem as demonstrações contábeis da empresa e a data da
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200002
Contabilidade Geral
Segundo a Lei nº 6.404/1976 com as alterações das Leis nº 11.638/2007 e nº 11.941/2009, o grupo do Ativo Não Circulante deverá conter os subgrupos do Ativo Realizável a Longo Prazo, Investimentos, Imobilizado e Intangível. No subgrupo Intangível deverão ser classificados
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200000
Contabilidade Geral
De acordo com a legislação atual e as normas emanadas pela CVM (Comissão de Valores Mobiliários) e pelo CFC (Conselho Federal de Contabilidade), oriundas dos Pronunciamentos Técnicos do CPC (Comitê de Pronunciamentos Contábeis), a demonstração de mutações do patrimônio líquido, dentre outros itens, deve apresentar
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q199999
Contabilidade Geral
Conforme entendimento da legislação vigente e das normas emanadas pelo CFC (Conselho Federal de Contabilidade), oriundas dos Pronunciamentos Técnicos do CPC (Comitê de Pronunciamentos Contábeis), os juros pagos pela entidade durante o exercício, tratados como despesas e registrados na demonstração do resultado do exercício (DRE), deverão também ser
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q199996
Contabilidade Geral
Nos termos do Pronunciamento Conceitual Básico do CPC que dispõe sobre a Estrutura Conceitual para a Elaboração e Apresentação das Demonstrações Contábeis, essas demonstrações retratam os efeitos patrimoniais e financeiros das transações e outros eventos, agrupando-os em classes de acordo com as suas características econômicas, sendo essas classes chamadas de elementos das demonstrações contábeis. Os elementos diretamente relacionados à mensuração da posição patrimonial e financeira são APENAS os seguintes:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q199995
Contabilidade Geral
O Pronunciamento Conceitual Básico – Estrutura Conceitual para a Elaboração e Apresentação das Demonstrações Contábeis –, emitido pelo Comitê de Pronunciamentos Contábeis (CPC), estabelece as características qualitativas dessas mesmas demonstrações.
A característica qualitativa que diz respeito à influência das informações nas decisões econômicas dos usuários, ajudando-os a avaliar os impactos de eventos passados, presentes e futuros, é a
A característica qualitativa que diz respeito à influência das informações nas decisões econômicas dos usuários, ajudando-os a avaliar os impactos de eventos passados, presentes e futuros, é a
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 2 |
Q177366
Contabilidade Geral
São princípios contábeis, de acordo com o Conselho Federal de Contabilidade (Resolução 750/93)
Q173404
Contabilidade Geral
Conforme redação dada pela NBC T 19.41 – Contabilidade para Pequenas e Médias Empresas, pequenas e médias empresas são empresas que:
Q173402
Contabilidade Geral
Segundo a Norma Brasileira de Contabilidade - NBC T 19.41 - Contabilidade para Pequenas e Médias Empresas, aprovada pela Resolução CFC no . 1.255/09, o conjunto completo das demonstrações contábeis exigidas é:
Q173401
Contabilidade Geral
Sobre o Princípio da Competência, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. Os efeitos das transações são registrados quando trazem algum impacto para o patrimônio da entidade, independente do seu impacto nas disponibilidades da empresa ou em outro elemento do Ativo ou do Passivo.
II. O Princípio da Competência pressupõe que a receita realizada e as despesas, quando pagas, estão devidamente confrontadas.
III. O lucro da empresa em um período, apurado segundo o Princípio da Competência, representa o aumento líquido nas disponibilidades da empresa neste período.
Estão CERTOS os itens:
I. Os efeitos das transações são registrados quando trazem algum impacto para o patrimônio da entidade, independente do seu impacto nas disponibilidades da empresa ou em outro elemento do Ativo ou do Passivo.
II. O Princípio da Competência pressupõe que a receita realizada e as despesas, quando pagas, estão devidamente confrontadas.
III. O lucro da empresa em um período, apurado segundo o Princípio da Competência, representa o aumento líquido nas disponibilidades da empresa neste período.
Estão CERTOS os itens:
Q173400
Contabilidade Geral
Refere-se ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas, afirmando que a falta de integridade e tempestividade na produção e na divulgação da informação contábil pode ocasionar a perda de sua relevância. Este enunciado refere-se à aplicação do Princípio:
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173354
Contabilidade Geral
A respeito dos Princípios de Contabilidade, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. A observância dos Princípios de Contabilidade é obrigatória no exercício da profissão e constitui condição de legitimidade das Normas Brasileiras de Contabilidade.
II. Os ativos avaliados pelo seu valor de liquidação baseiam-se no Princípio da Continuidade, pressupondo que a Entidade continuará em operação no futuro.
III. A falta de integridade e tempestividade na produção e na divulgação da informação contábil pode ocasionar a perda de sua relevância, por isso é necessário ponderar a relação entre a oportunidade e a confiabilidade da informação.
Está(ao) CERTO(S) apenas o(s) item(ns):
I. A observância dos Princípios de Contabilidade é obrigatória no exercício da profissão e constitui condição de legitimidade das Normas Brasileiras de Contabilidade.
II. Os ativos avaliados pelo seu valor de liquidação baseiam-se no Princípio da Continuidade, pressupondo que a Entidade continuará em operação no futuro.
III. A falta de integridade e tempestividade na produção e na divulgação da informação contábil pode ocasionar a perda de sua relevância, por isso é necessário ponderar a relação entre a oportunidade e a confiabilidade da informação.
Está(ao) CERTO(S) apenas o(s) item(ns):
Ano: 2011
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame
|
CFC - 2011 - CFC - Técnico em Contabilidade |
Q173352
Contabilidade Geral
Um contabilista, em razão do enquadramento de empresa cliente em regime de tributação simplificado, resolve elaborar a escrituração contábil em regime de caixa. A atitude do contabilista:
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173349
Contabilidade Geral
Presume-se que a entidade não tem a intenção nem a necessidade de entrar em liquidação, nem reduzir materialmente a escala das suas operações; se tal intenção ou necessidade existir, as demonstrações contábeis têm que ser preparadas numa base diferente e, nesse caso, tal base deverá ser divulgada.
A afirmação acima tem por base o Princípio da:
A afirmação acima tem por base o Princípio da:

 Conheça nossos planos