Questões de Concurso
Comentadas sobre legislação de contabilidade em contabilidade geral
Foram encontradas 464 questões


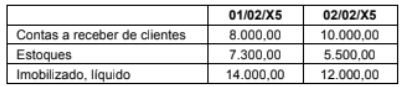
A contabilização correta que explica a variação de uma ou mais contas acima é:
I. Em determinados casos, pode ser necessário encontrar um ponto de equilíbrio (trade-off) entre as características qualitativas fundamentais para atingir o objetivo do relatório financeiro, sendo a importância relativa de cada situação dependente do exercício de julgamento profissional.
II. A restrição de custo é considerada uma característica qualitativa de melhoria que obriga a entidade a excluir informações sobre fenômenos econômicos complexos sempre que a sua compreensão exigir o auxílio de consultores especializados.
III. A materialidade é uma característica de melhoria que permite especificar um limite quantitativo uniforme e obrigatório para todas as entidades, independentemente da natureza ou da magnitude dos itens aos quais as informações se referem.
Quais estão corretas?
Sabendo que a INFRA S.A. atua na interlocução com os órgãos ambientais e conduz estudos exigidos para a emissão das licenças aos concessionários responsáveis por obras, julgue o item subsequente, à luz da NBC TSP – Estrutura Conceitual.
Para que um recurso controlado pela INFRA S.A. seja caracterizado como ativo, é indispensável que a entidade detenha a sua propriedade legal.
De acordo com o entendimento adotado pelo Comitê de Pronunciamentos Contábeis (CPC), os juros sobre capital próprio devem ser contabilmente reconhecidos como da(o)
Em 01/03/2026, um cliente mostrou interesse em realizar uma grande encomenda com pagamento previsto para 120 dias.
Em 31/03/2026, as demonstrações contábeis do cliente foram publicadas. Após analisar o Balanço Patrimonial, a entidade decidiu não aceitar a encomenda.
Com base no Pronunciamento Técnico CPC 00 (R2) – Estrutura Conceitual para Relatório Financeiro, a informação recebida
Considerando a aplicação dos níveis de planejamento no exercício da profissão contábil, conforme a NBC PG 01 – CÓDIGO DE ÉTICA PROFISSIONAL DO CONTADOR e a NBC PG 100 (R1) – CUMPRIMENTO DO CÓDIGO, DOS PRINCÍPIOS FUNDAMENTAIS E DA ESTRUTURA CONCEITUAL, associe corretamente os tipos de planejamento a seguir a suas respectivas descrições:
1. Planejamento estratégico. 2. Planejamento tático. 3. Planejamento operacional.
I. Execução das rotinas diárias e procedimentos técnicos. II. Definição de diretrizes gerais e objetivos de longo prazo. III. Desdobramento das diretrizes em metas e ações setoriais.
A correspondência correta é
Nessa situação hipotética, considerando a legislação vigente, o auditor deve concluir que
Acerca dos componentes do patrimônio líquido, julgue os itens a seguir.
I Até que a companhia complete 20% do capital social, é facultado a ela destinar 5% do lucro líquido do exercício para a constituição de reserva legal.
II A conta de ajustes de avaliação patrimonial é a contrapartida de variações do valor justo de elementos patrimoniais que não possam ser imediatamente reconhecidas como resultado do exercício e, em alguns casos, de variações do valor justo que não transitarão jamais pelo resultado do exercício.
III Parte do lucro do exercício da companhia poderá ser retida e destinada a constituição ou reforço de reserva de lucros para expansão, desde que tal medida seja justificada pelo orçamento de capital da companhia, proposta pela administração e aprovada pela assembleia.
IV A companhia poderá recomprar ações de sua emissão, desde que as destine à ampliação do capital, devendo registrar essa operação na conta ações em tesouraria.
Estão certos apenas os itens
I. O uso de estimativas razoáveis é parte essencial da elaboração de demonstrações contábeis e não reduz sua confiabilidade.
II. São exemplos de estimativas contábeis: ajuste para perdas esperadas de crédito, valor líquido realizável de um item de estoque e despesa de depreciação para um item do ativo imobilizado.
III. Os efeitos de mudanças nas estimativas contábeis são reconhecidos nas demonstrações contábeis de forma prospectiva, a partir da data dessa mudança.
IV. A entidade deve corrigir os erros materiais de períodos anteriores de forma retrospectiva, a partir da data em que tal erro foi identificado, salvo quando for impraticável determinar os efeitos específicos do período ou o efeito cumulativo do erro.
Está correto o que se afirma em
Julgue o próximo item à luz dos pronunciamentos técnicos do CPC.
A mudança de política contábil que decorra de uma ação voluntária da entidade deve ser efetuada de forma prospectiva, devendo ser divulgadas, em notas explicativas, as razões que motivaram a realização da mudança.
Isso significa que esses usuários
O público em geral também pode considerar relatórios financeiros para fins gerais úteis. No entanto, esses relatórios serão direcionados a eles quando são
Considerando a legislação contábil vigente e os requisitos normativos aplicáveis à apresentação das demonstrações contábeis, o conjunto mínimo de balanços patrimoniais que deve ser apresentado nessa situação é:
Após a realização dos laudos dos peritos nomeados para avaliar os patrimônios líquidos das empresas, os sócios foram convocados para uma assembleia geral para resolver sobre a constituição definitiva da nova sociedade. Nela, os sócios votaram o laudo de avaliação do patrimônio líquido da sociedade que faziam parte.
O fato foi considerado
O perito constatou que a Cia X está sob o controle conjunto (joint venture) da Cia Y. Além disso, a Cia Z é coligada da Cia Y.
Deste modo, são consideradas partes relacionadas as Cias

 Conheça nossos planos