Questões de Concurso
Sobre investimentos em contabilidade geral
Foram encontradas 2.213 questões


Ano: 2023
Banca:
Unesc
Órgão:
Prefeitura de Criciúma - SC
Prova:
Unesc - 2023 - Prefeitura de Criciúma - SC - Contador |
Q2102420
Contabilidade Geral
Quanto às diferenças positivas entre o ativo financeiro e
o passivo financeiro, assinale a alternativa CORRETA.
Ano: 2023
Banca:
FCC
Órgão:
TRT - 18ª Região (GO)
Prova:
FCC - 2023 - TRT - 18ª Região (GO) - Analista Judiciário Área - Contabilidade |
Q2098977
Contabilidade Geral
A empresa Secundária S.A. apresentava no Balanço Patrimonial de 30/06/2018 o valor de R$ 25.000.000,00 contabilizado no
seu Patrimônio Líquido. O valor justo líquido apurado para os ativos e passivos da empresa, na referida data, era R$ 30.000.000,00.
A empresa Primária S.A. adquiriu 40% das ações da empresa Secundária S.A. pelo valor de R$ 14.000.000,00 passando a deter
o seu controle.
Sabendo-se que no ano de 2018 a empresa Secundária S.A. apurou o lucro líquido de R$ 5.000.000,00, os valores apresentados na Demonstração do Resultado do ano de 2018 e no Balanço Patrimonial de 31/12/2018 das demonstrações individuais da empresa Primária S.A. foram, respectivamente, em reais:
Sabendo-se que no ano de 2018 a empresa Secundária S.A. apurou o lucro líquido de R$ 5.000.000,00, os valores apresentados na Demonstração do Resultado do ano de 2018 e no Balanço Patrimonial de 31/12/2018 das demonstrações individuais da empresa Primária S.A. foram, respectivamente, em reais:
Q2097994
Contabilidade Geral
Um Ente X possui participações em duas empresas, A e B, sobre as quais tem influência. No período em questão, o
resultado é a única mutação de Patrimônio Líquido das empresas A e B. A seguir, apresentam-se algumas informações
sobre essas participações que o Ente X possui.
Empresa Saldo Contábil Inicial % Participação no Capital Votante Resultado Líquido Apurado
Empresa A R$ 400.000,00 40 (R$ 100.000,00) Empresa B R$ 1.200.000,00 25 R$ 800.000,00
Total R$ 1.600.000,00
Tendo em vista o Método da Equivalência Patrimonial, marque a alternativa correta.
Empresa Saldo Contábil Inicial % Participação no Capital Votante Resultado Líquido Apurado
Empresa A R$ 400.000,00 40 (R$ 100.000,00) Empresa B R$ 1.200.000,00 25 R$ 800.000,00
Total R$ 1.600.000,00
Tendo em vista o Método da Equivalência Patrimonial, marque a alternativa correta.
Ano: 2023
Banca:
FGV
Órgão:
Receita Federal
Prova:
FGV - 2023 - Receita Federal - Auditor-Fiscal (manhã) |
Q2096179
Contabilidade Geral
Uma entidade do setor público realizou transações em moeda
estrangeira. Em sua Demonstração dos Fluxos de Caixa, o efeito
das mudanças nas taxas cambiais sobre o caixa e equivalentes de
caixa, mantidos ou devidos em moeda estrangeira, deve ser
apresentado
Ano: 2023
Banca:
FGV
Órgão:
Receita Federal
Prova:
FGV - 2023 - Receita Federal - Auditor-Fiscal (manhã) |
Q2096178
Contabilidade Geral
Uma entidade do setor público possui participação permanente em outra entidade. A participação é avaliada de acordo com o custo de aquisição.
A entidade investidora deve reconhecer o rendimento relacionado à entidade investida quando
Ano: 2023
Banca:
FGV
Órgão:
TCE-ES
Prova:
FGV - 2023 - TCE-ES - Auditor de Controle Externo - Ciências Contábeis |
Q2089472
Contabilidade Geral
Uma empresa comercial está separando seus ativos e passivos
circulantes e não circulantes para elaborar o Balanço Patrimonial.
O contador, ao verificar os requisitos do CPC 26 (R1) – Apresentação das Demonstrações Contábeis, observou que:
O contador, ao verificar os requisitos do CPC 26 (R1) – Apresentação das Demonstrações Contábeis, observou que:
Ano: 2023
Banca:
FGV
Órgão:
TCE-ES
Prova:
FGV - 2023 - TCE-ES - Auditor de Controle Externo - Ciências Contábeis |
Q2089470
Contabilidade Geral
A empresa Brasil investe em diversas empresas e apresentou as
seguintes informações quanto ao vínculo gerado em cada
investimento.
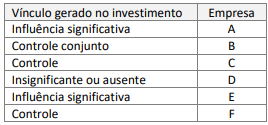
Considerando apenas as informações apresentadas e as definições do CPC 36 (R3) – Demonstrações Consolidadas, a empresa Brasil precisa aplicar o método de consolidação para:
Considerando apenas as informações apresentadas e as definições do CPC 36 (R3) – Demonstrações Consolidadas, a empresa Brasil precisa aplicar o método de consolidação para:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Americana - SP
Prova:
Avança SP - 2023 - Prefeitura de Americana - SP - Contador |
Q2083760
Contabilidade Geral
Constituem receitas extraorçamentárias de um ente municipal, EXCETO:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Americana - SP
Prova:
Avança SP - 2023 - Prefeitura de Americana - SP - Contador |
Q2083749
Contabilidade Geral
Os números a seguir foram extraídos das Demonstrações Contábeis da Cia. Canarinho em 31/12/2021, uma empresa varejista de mercadorias, após a apuração do resultado do exercício:

O valor do Patrimônio Líquido da Cia. Canarinho em 31/12/2021 importa em:
O valor do Patrimônio Líquido da Cia. Canarinho em 31/12/2021 importa em:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Americana - SP
Prova:
Avança SP - 2023 - Prefeitura de Americana - SP - Contador |
Q2083748
Contabilidade Geral
Os números a seguir foram extraídos das Demonstrações Contábeis da Cia. Canarinho em
31/12/2021, uma empresa varejista de mercadorias, após a apuração do resultado do exercício:
Ativo Realizável a Longo Prazo ..........115.000,00 Investimentos.........................................85.000,00 Ativo Imobilizado................................185.000,00 Ativo Intangível .....................................60.000,00 Passivo Circulante..................................76.000,00 Passivo Não-Circulante........................163.000,00 Receita Líquida de Vendas ..................345.000,00 Custo das Mercadorias Vendidas.........228.000,00 Lucro Líquido do Exercício...................75.000,00
O Giro do Ativo da Cia. Canarinho no exercício de 2021 foi de (considere apenas duas casas decimais, sem arredondamentos):
Ativo Realizável a Longo Prazo ..........115.000,00 Investimentos.........................................85.000,00 Ativo Imobilizado................................185.000,00 Ativo Intangível .....................................60.000,00 Passivo Circulante..................................76.000,00 Passivo Não-Circulante........................163.000,00 Receita Líquida de Vendas ..................345.000,00 Custo das Mercadorias Vendidas.........228.000,00 Lucro Líquido do Exercício...................75.000,00
O Giro do Ativo da Cia. Canarinho no exercício de 2021 foi de (considere apenas duas casas decimais, sem arredondamentos):
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Americana - SP
Prova:
Avança SP - 2023 - Prefeitura de Americana - SP - Contador |
Q2083747
Contabilidade Geral
Os números a seguir foram extraídos das Demonstrações Contábeis da Cia. Canarinho em
31/12/2021, uma empresa varejista de mercadorias, após a apuração do resultado do exercício:
Ativo Realizável a Longo Prazo ..........115.000,00 Investimentos.........................................85.000,00 Ativo Imobilizado................................185.000,00 Ativo Intangível .....................................60.000,00 Passivo Circulante..................................76.000,00 Passivo Não-Circulante........................163.000,00 Receita Líquida de Vendas ..................345.000,00 Custo das Mercadorias Vendidas.........228.000,00 Lucro Líquido do Exercício...................75.000,00
Sabendo que o Índice de Liquidez Corrente da empresa em 31/12/2021 era de 1,35, é correto afirmar que o Índice de Liquidez Geral na mesma data era de:
Ativo Realizável a Longo Prazo ..........115.000,00 Investimentos.........................................85.000,00 Ativo Imobilizado................................185.000,00 Ativo Intangível .....................................60.000,00 Passivo Circulante..................................76.000,00 Passivo Não-Circulante........................163.000,00 Receita Líquida de Vendas ..................345.000,00 Custo das Mercadorias Vendidas.........228.000,00 Lucro Líquido do Exercício...................75.000,00
Sabendo que o Índice de Liquidez Corrente da empresa em 31/12/2021 era de 1,35, é correto afirmar que o Índice de Liquidez Geral na mesma data era de:
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081141
Contabilidade Geral
No que se refere à elaboração de demonstrações contábeis pela legislação societária e pelos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
Havendo resultado de operações descontinuadas a reconhecer na demonstração do resultado do exercício, isso deve ser feito de forma detalhada, evidenciando os ganhos e as perdas envolvidas.
Havendo resultado de operações descontinuadas a reconhecer na demonstração do resultado do exercício, isso deve ser feito de forma detalhada, evidenciando os ganhos e as perdas envolvidas.
Ano: 2023
Banca:
FEPESE
Órgão:
Prefeitura de Balneário Camboriú - SC
Prova:
FEPESE - 2023 - Prefeitura de Balneário Camboriú - SC - Analista Financeiro |
Q2076163
Contabilidade Geral
Um investidor aplicou recursos no mercado financeiro e recebeu, como remuneração, juros sobre o
capital próprio.
Nesse caso, é correto afirmar que o investidor aplicou os recursos em:
Nesse caso, é correto afirmar que o investidor aplicou os recursos em:
Q2072571
Contabilidade Geral
Acerca de possíveis objetivos financeiros apresentados por Ross et al. (2005, p. 12-13) e relacionados
à lucratividade, ao controle de risco e aos interesses
dos acionistas, avalie as afirmações a seguir.
I – Os objetivos que envolvem vendas, participação de mercado e controle de custos, pelo menos potencialmente, as diferentes maneiras de ganhar ou aumentar lucros dizem respeito à lucratividade.
II – Os objetivos que envolvem evitar a falência, manter a estabilidade e a segurança se relacionam, de alguma maneira, ao controle de riscos.
III – Na perspectiva dos acionistas, o objetivo da administração financeira é minimizar o valor unitário corrente das ações existentes.
Está correto apenas o que se afirma em
I – Os objetivos que envolvem vendas, participação de mercado e controle de custos, pelo menos potencialmente, as diferentes maneiras de ganhar ou aumentar lucros dizem respeito à lucratividade.
II – Os objetivos que envolvem evitar a falência, manter a estabilidade e a segurança se relacionam, de alguma maneira, ao controle de riscos.
III – Na perspectiva dos acionistas, o objetivo da administração financeira é minimizar o valor unitário corrente das ações existentes.
Está correto apenas o que se afirma em
Q2072449
Contabilidade Geral
Os ativos representam um conjunto de bens e
direitos controlados pela entidade, aos quais
trazem benefícios e proporcionam ganhos.
Corroborando com esta informação, analise as
afirmativas a seguir sobre o Ativo.
I. Um recurso econômico presente e controlado pela entidade como resultado de eventos passados. II. Um direito que tem o potencial de produzir benefícios econômicos. III. Um dever ou responsabilidade de proceder ou de desempenhar a liquidação ou o pagamento de uma determinada obrigação.
Assinale a alternativa correta.
I. Um recurso econômico presente e controlado pela entidade como resultado de eventos passados. II. Um direito que tem o potencial de produzir benefícios econômicos. III. Um dever ou responsabilidade de proceder ou de desempenhar a liquidação ou o pagamento de uma determinada obrigação.
Assinale a alternativa correta.
Ano: 2023
Banca:
FGV
Órgão:
CGE-SC
Prova:
FGV - 2023 - CGE-SC - Auditor do Estado - Ciências Contábeis - Tarde (Conhecimentos Específicos) |
Q2067148
Contabilidade Geral
As Cias X e Y apresentavam os seguintes balanços patrimoniaisem 31/12/X0:
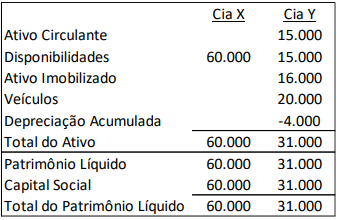
Os veículos têm vida útil de 5 anos e o valor residual não éconsiderado.
Em 01/01/X1, a Cia X comprou 100% de participação da Cia Y porR$40.000 à vista. Na data, a marca tinha valor justo de R$6.000.
Em 31/12/X1, as Cias X e Y apresentaram, respectivamente, osseguintes resultados:
• Receita de prestação de serviços (à vista): R$40.000 eR$70.000. • Custos dos serviços prestados (à vista): R$15.000 e R$25.000.
Na data, as empresas fizeram um teste de recuperabilidade deseus ativos e constataram que os valores recuperáveis da marca edos veículos, após reconhecimento da despesa de depreciação doano, eram, respectivamente, de R$5.000 e R$9.000.
Assinale a opção que indica o montante contabilizado comoreceita de equivalência patrimonial na Demonstração doResultado do Exercício individual da Cia X em 31/12/X1.
Os veículos têm vida útil de 5 anos e o valor residual não éconsiderado.
Em 01/01/X1, a Cia X comprou 100% de participação da Cia Y porR$40.000 à vista. Na data, a marca tinha valor justo de R$6.000.
Em 31/12/X1, as Cias X e Y apresentaram, respectivamente, osseguintes resultados:
• Receita de prestação de serviços (à vista): R$40.000 eR$70.000. • Custos dos serviços prestados (à vista): R$15.000 e R$25.000.
Na data, as empresas fizeram um teste de recuperabilidade deseus ativos e constataram que os valores recuperáveis da marca edos veículos, após reconhecimento da despesa de depreciação doano, eram, respectivamente, de R$5.000 e R$9.000.
Assinale a opção que indica o montante contabilizado comoreceita de equivalência patrimonial na Demonstração doResultado do Exercício individual da Cia X em 31/12/X1.
Ano: 2023
Banca:
FGV
Órgão:
CGE-SC
Prova:
FGV - 2023 - CGE-SC - Auditor do Estado - Ciências Contábeis - Tarde (Conhecimentos Específicos) |
Q2067147
Contabilidade Geral
Uma sociedade empresária anuncia, em 30/01/X1, a
implementação de reestruturação importante.
A emissão das demonstrações contábeis referentes ao exercício encerrado em 31/12/X0 é autorizada em 15/02/X1.
Assinale a opção que indica o tratamento esperado pelo anúncio da implementação da reestruturação em relação às demonstrações contábeis de 31/12/X0:
A emissão das demonstrações contábeis referentes ao exercício encerrado em 31/12/X0 é autorizada em 15/02/X1.
Assinale a opção que indica o tratamento esperado pelo anúncio da implementação da reestruturação em relação às demonstrações contábeis de 31/12/X0:
Ano: 2023
Banca:
FGV
Órgão:
CGE-SC
Prova:
FGV - 2023 - CGE-SC - Auditor do Estado - Ciências Contábeis - Tarde (Conhecimentos Específicos) |
Q2067145
Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 26 (R1)-
Apresentação das Demonstrações Contábeis, a entidade deve
divulgar algumas informações que não tenham sido divulgadas
em outro local entre as informações publicadas com as
demonstrações contábeis.
Avalie se tais informações incluem:
I. o domicílio e a forma jurídica da entidade, o seu país de registro e o endereço da sede registrada ou o local principal dos negócios. II. a descrição da natureza das operações da entidade e das suas principais atividades. III. o nome da entidade controladora e a entidade controladora do grupo em última instância.
Está correto o que se afirma em
Avalie se tais informações incluem:
I. o domicílio e a forma jurídica da entidade, o seu país de registro e o endereço da sede registrada ou o local principal dos negócios. II. a descrição da natureza das operações da entidade e das suas principais atividades. III. o nome da entidade controladora e a entidade controladora do grupo em última instância.
Está correto o que se afirma em
Ano: 2023
Banca:
FGV
Órgão:
CGE-SC
Prova:
FGV - 2023 - CGE-SC - Auditor do Estado - Ciências Contábeis - Tarde (Conhecimentos Específicos) |
Q2067138
Contabilidade Geral
Em 31/12/X0, a Cia X apresentava os seguintes elementos em seu
balanço patrimonial: Disponibilidades: R$5.000; Terreno:
R$50.000; Empréstimos a pagar: R$10.000; Capital Social:
R$45.000.
Em janeiro de X1, a Cia Y comprou 100% de participação na Cia X por R$95.000.
Na data, o valor justo do terreno era de R$60.000, o da marca, de R$20.000 e o dos empréstimos a pagar, de R$9.000, uma vez que a taxa de juros era menor do que a taxa de juros do mercado.
Assinale a opção que indica o goodwill contabilizado pela Cia Y relacionado à aquisição de participação na Cia X.
Em janeiro de X1, a Cia Y comprou 100% de participação na Cia X por R$95.000.
Na data, o valor justo do terreno era de R$60.000, o da marca, de R$20.000 e o dos empréstimos a pagar, de R$9.000, uma vez que a taxa de juros era menor do que a taxa de juros do mercado.
Assinale a opção que indica o goodwill contabilizado pela Cia Y relacionado à aquisição de participação na Cia X.
Ano: 2023
Banca:
FGV
Órgão:
CGE-SC
Prova:
FGV - 2023 - CGE-SC - Auditor do Estado - Ciências Contábeis - Tarde (Conhecimentos Específicos) |
Q2067136
Contabilidade Geral
A Cia A produz navios e tem ciclo operacional de dezoito meses.
Já a Cia B produz móveis para encomenda e tem ciclo operacional
de dez meses.
O prazo para classificação das exigibilidades das Cias A e B, respectivamente, em Passivo Circulante e Passivo não Circulante, considerando que as empresas optam por adotar o prazo do exercício social de acordo com o ciclo operacional, é de
O prazo para classificação das exigibilidades das Cias A e B, respectivamente, em Passivo Circulante e Passivo não Circulante, considerando que as empresas optam por adotar o prazo do exercício social de acordo com o ciclo operacional, é de

 Conheça nossos planos