Questões de Concurso Sobre investimentos em contabilidade geral

Foram encontradas 2.213 questões

Q2444344 Contabilidade Geral
Considere-se que se pretenda calcular o valor de uma empresa pelo método da perpetuidade do fluxo de caixa e que não haja informações disponíveis acerca das condições do fluxo de caixa — se constante ou crescente —, sendo necessário levantar hipóteses a esse respeito. Nessa situação, supondo-se que a taxa de desconto utilizada na economia seja de 20% ao ano e que a taxa de crescimento estimada seja de 10% ao ano, a razão entre o resultado do cálculo do valor presente da empresa da série com crescimento e do valor presente da série constante é igual a 
Alternativas
Ano: 2024 Banca: IBFC Órgão: IMBEL Prova: IBFC - 2024 - IMBEL - Especialista - Contador |
Q2444098 Contabilidade Geral
Com relação aos investimentos societários, analise as afirmativas a abaixo. 
I. A lei 6.404 / 1976, e alterações posteriores (lei 11.638 /2007 e 11.941 / 2009) determinam que a avaliação de investimentos societários seja efetuada pelo método da equivalência patrimonial somente para os investimentos em controladas.
II. O método da equivalência patrimonial é o método de contabilização por meio do qual o investimento é inicialmente reconhecido pelo custo, e o seu valor contábil será aumentado ou diminuído pelo reconhecimento da participação do investidor nos lucros ou prejuízos do período, gerados pela investida após a aquisição. 
III. Coligada é a entidade sobre a qual o investidor tem influência significativa. Influência significativa é o poder de participar das decisões sobre políticas financeiras e operacionais de uma investida, mas sem que haja o controle individual ou conjunto dessas políticas.
IV. Presume-se que o investidor tenha influência significativa em outra empresa, se ele mantiver direta ou indiretamente, 40% ou mais do poder de voto da investida, a menos que possa ser claramente demonstrado o contrário. 
Estão corretas as afirmativas: 

Alternativas
Q2417765 Contabilidade Geral

        No final do período, para garantir que todas as receitas e todas as despesas sejam registradas no momento adequado, as empresas realizam quatro tipos de ajustes em lançamentos contábeis específicos: despesas diferidas, receitas diferidas, receitas a receber e despesas a pagar.


Considerando as informações precedentes, julgue o próximo item, referentes a transações contábeis dos ajustes ocorridos em maio/20X1 na empresa XYZ Ltda. 


O lançamento de provisão dos salários do mês de maio/20X1, no valor de R$ 1.500, cujo pagamento será realizado no dia 5/6/20X1, é apresentado de forma correta a seguir.
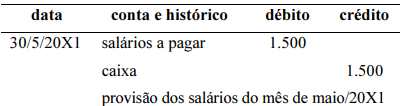

Imagem associada para resolução da questão

Alternativas
Q2417764 Contabilidade Geral

        No final do período, para garantir que todas as receitas e todas as despesas sejam registradas no momento adequado, as empresas realizam quatro tipos de ajustes em lançamentos contábeis específicos: despesas diferidas, receitas diferidas, receitas a receber e despesas a pagar.


Considerando as informações precedentes, julgue o próximo item, referentes a transações contábeis dos ajustes ocorridos em maio/20X1 na empresa XYZ Ltda. 


O lançamento de prestação de serviço a prazo, no valor de R$ 450, cujo recebimento ocorrerá em junho/20X1, é mostrado corretamente a seguir. 
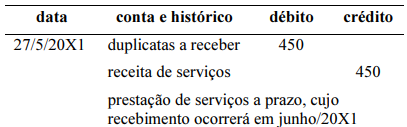

Imagem associada para resolução da questão

Alternativas
Q2407176 Contabilidade Geral

Julgue o item subsequente, a respeito das demonstrações do resultado do exercício e do resultado abrangente. 


Na reclassificação de um ativo financeiro da categoria mensurado ao valor justo por meio de outros resultados abrangentes para a categoria mensurado ao valor justo no resultado, os ganhos ou as perdas acumulados antes da reclassificação devem ser transferidos para o resultado do período. 

Alternativas
Q2407171 Contabilidade Geral

No que diz respeito aos critérios para elaboração do balanço patrimonial, julgue o item a seguir. 


O grupo investimentos deve evidenciar todas as participações societárias da entidade avaliadas pelo método do valor justo em outros resultados abrangentes. 

Alternativas
Q2405664 Contabilidade Geral
A respeito da consolidação das demonstrações contábeis, analise as informações a seguir:

I. Consolidação das demonstrações contábeis é uma técnica contábil que consiste na unificação das demonstrações contábeis da empresa controladora e de suas controladas, o objetivo de apresentar a situação econômico-financeira como se fosse de uma única empresa.
II. As únicas demonstrações contábeis que devem ser consolidadas são o balanço patrimonial e a demonstração de resultados do exercício.
III. A controladora pode elaborar demonstrações consolidadas utilizando políticas contábeis diferentes para transações similares, pois isso não afeta o resultado econômico-financeiro do grupo.
IV. A controladora deve apresentar as participações de não controladores no balanço patrimonial consolidado, dentro do patrimônio líquido, separadamente do patrimônio líquido dos proprietários da controladora.

Estão corretas as afirmativas:
Alternativas
Ano: 2024 Banca: CESGRANRIO Órgão: UNEMAT Prova: CESGRANRIO - 2024 - UNEMAT - Contador |
Q2389048 Contabilidade Geral
Uma empresa S.A. adquiriu 100% do capital social de outra empresa S.A. por um valor de R$ 20 milhões. O valor patrimonial das ações da empresa adquirida no fechamento da transação era de R$ 12 milhões, e seu valor justo negociado, de R$ 15 milhões.
Considerando-se as informações apresentadas, verifica-se que a empresa adquirente pagou um(a)
Alternativas
Ano: 2024 Banca: CESGRANRIO Órgão: UNEMAT Prova: CESGRANRIO - 2024 - UNEMAT - Contador |
Q2389043 Contabilidade Geral
Uma indústria S.A. contraiu um empréstimo para financiar a construção de uma usina de geração de energia. Em vista de um atraso na construção da usina, os recursos foram investidos.
Na determinação do montante de custos de empréstimos elegíveis à capitalização, os juros auferidos sobre esses investimentos temporários devem ser
Alternativas
Q2388226 Contabilidade Geral
Para fins de consolidação de demonstrações contábeis, transações de compra e venda internas ao grupo empresarial e que não foram realizadas externamente, através da venda, devem ser
Alternativas
Q2388225 Contabilidade Geral
O controle societário é a base para determinar a obrigação de apresentar demonstrações contábeis consolidadas. Nesse sentido, uma das condições para que se caracterize o controle é que o controlador
Alternativas
Q2388185 Contabilidade Geral
Uma organização encontrava-se em situação financeira bastante positiva, e seu administrador resolveu aplicar o excesso de caixa comprando um título do governo, com vencimento em 15/05/2029, que oferecia como rentabilidade “IPCA + 5,18% ao ano” na data da aquisição.
Sendo assim, no vencimento desse título, a organização obterá uma rentabilidade
Alternativas
Q2387771 Contabilidade Geral
A empresa Alfa irá fundir-se com a empresa Beta, ambas sociedades anônimas. Os termos da fusão serão de que Beta oferecerá duas de suas ações para cada ação de Alfa. Nessa operação não haverá contrapartida em dinheiro. O ativo de Beta é de R$ 500 milhões e de Alfa é de R$ 250 milhões. Após a emissão das ações, o conselho de administração será composto de 30% de diretores de Alfa e o restante de Beta. O grupo passará a ser denominado Grupo Beta. Três meses após a aquisição, 20% de Alfa é vendida.

Segundo as informações apresentadas e os preceitos do CPC 15 - Combinação de Negócios, a situação caracteriza:
Alternativas
Q2387770 Contabilidade Geral
A empresa A detém 25% das ações da empresa B e 30% das ações da empresa C, ambos investimentos, caracterizando influência significativa. A empresa B vendeu para a empresa A, por R$ 300.000, mercadorias que lhe custaram R$ 100.000 (nada desses estoques foi vendido para terceiros). Ainda, a empresa A vendeu mercadorias para a empresa C com um lucro de R$ 60.000 (nada desses estoques foi vendido para terceiros). O lucro líquido da empresa B é de R$ 500.000 e da empresa C, de R$ 400.000. Considere 34% de tributos sobre o lucro.

Com base nas informações apresentadas, a receita de equivalência patrimonial da empresa A é de:
Alternativas
Q2387768 Contabilidade Geral
A companhia pode ter imóveis que sejam mantidos para fins de locação ou arrendamento ou para fins de valorização da propriedade, tendo em vista uma futura venda a terceiros, ou ambos os objetivos. A propriedade (terreno ou edifício) pode ser mantida pelo proprietário ou pelo arrendatário para auferir aluguel ou para valorização do capital ou para ambos.

Dessa forma, a empresa pode escolher mensurar como política contábil de suas propriedades para investimento o método do valor:
Alternativas
Q2387765 Contabilidade Geral
Uma entidade pública desenvolve atividades que envolvem atendimento e prestação de serviços ao público externo, relativo à emissão de documentos de identificação. A entidade ocupava dois imóveis de sua propriedade para desenvolver suas atividades. Após uma mudança na gestão da entidade, foi decidido que um dos imóveis, o de menor área, seria desocupado e disponibilizado para locação, com o objetivo de gerar receitas próprias pela entidade.

Dada essa mudança de destinação, o imóvel desocupado pela entidade deve:
Alternativas
Q2382109 Contabilidade Geral
A respeito Cisão, Incorporação e Fusão, analise as alternativas a seguir e assinale a incorreta:
Alternativas
Q2367273 Contabilidade Geral
O ________________________representa o quanto a empresa sacrificou em termos de remuneração por ter aplicado seus recursos numa alternativa ao invés de em outra, implicando a sua apuração na comparação entre os resultados de diferentes alternativas de aplicação de recursos, podendo ser entendido como a remuneração que se deixou de ganhar por ter investido capital em um investimento ao invés de em outro. (MARTINS, 2018).
Considerando as atribuições da controladoria, o conceito apresentado refere-se ao
Alternativas
Q2360187 Contabilidade Geral

As Cias Cinza e Amarelo apresentam os seguintes balanços patrimoniais em 31/12/2022: 
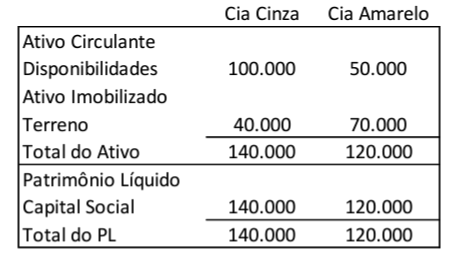


Imagem associada para resolução da questão


Em janeiro de 2023, os sócios de cada empresa resolvem unir as duas, de modo a formar uma empresa nova, que lhes sucederá em todos os direitos e obrigações.


Na data, foi feito um estudo para valorar e considerar na avaliação o valor da marca de cada empresa. Estimou-se que a marca da Cia Cinza tinha valor de R$10.000, enquanto a marca da Cia Amarelo tinha valor de R$50.000.


Em relação à nova empresa, os sócios da Cia Cinza receberam a seguinte porcentagem de participação: 

Alternativas
Q2360186 Contabilidade Geral
A Cia Lilás e a Cia Violeta eram independentes.

Em 2023, a Cia Lilás comprou a Cia Violeta e, em seguida, absorveu todo o patrimônio desta, trazendo seus ativos e passivos para o seu patrimônio, de modo que a Cia Violeta deixou de existir.

Essa operação é considerada uma 

Alternativas
Respostas
381: B
382: C
383: E
384: C
385: C
386: E
387: D
388: A
389: A
390: B
391: B
392: D
393: E
394: D
395: B
396: B
397: D
398: A
399: B
400: D