Questões de Concurso
Sobre instrumentos financeiros em contabilidade geral
Foram encontradas 248 questões


Ano: 2015
Banca:
FUNCAB
Órgão:
PC-AC
Prova:
FUNCAB - 2015 - PC-AC - Perito Criminal - Contabilidade |
Q567444
Contabilidade Geral
Dentre os tipos de derivativos conhecidos como
contratos a termo e contratos futuros, assinale a
alternativa que contém uma característica do
primeiro, seguida de uma característica do segundo.
Q560012
Contabilidade Geral
Texto associado


A empresa Caixa Sobrando S.A. realizou diversas aplicações em ativos financeiros durante o 2º semestre de 2014, cujas características são apresentadas na tabela seguinte:
Estes ativos financeiros apresentam liquidez para revenda no mercado, mas a empresa não realizou a venda de nenhum dos títulos até 31/12/2014. A empresa identificou os seguintes valores justos de mercado, em 31/12/2014, para cada uma das aplicações:
Os valores que deveriam ser evidenciados pela empresa Caixa Sobrando S.A. no seu Balanço Patrimonial de 31/12/2014, para os títulos destinados para venda imediata, para os títulos que serão mantidos até o vencimento e para os títulos disponíveis para venda futura são, respectivamente, em reais,
Ano: 2015
Banca:
FGV
Órgão:
TCM-SP
Prova:
FGV - 2015 - TCM-SP - Agente de Fiscalização - Ciências Contábeis |
Q546456
Contabilidade Geral
Em 28/07/x1, a Cia. Ni adquiriu o controle da Ksi S.A. O intuito da
Cia. Ni é revender sua participação na Ksi S.A. Para que o
investimento na Ksi S.A. possa ser classificado pela Cia. Ni como
uma operação descontinuada, é necessário que em curto prazo
após a aquisição (normalmente, no prazo de três meses):
Q531793
Contabilidade Geral
A tabela a seguir apresenta as características de algumas aplicações financeiras que foram realizadas por uma empresa em
31/10/2014:
Valor aplicado (R$) Taxa de juros Data de vencimento Classificação pela empresa
2.000.000,00 0,9%a.m. 01/12/2016 Disponível para venda futura
2.000.000,00 0,8%a.m. 01/12/2018 Destinados para venda imediata
2.000.000,00 1,0%a.m. 01/12/2018 Mantidos até o vencimento
Os valores justos destas aplicações, em 31/12/2014, eram os seguintes:
Classificação pela empresa Valor Justo (R$)
Disponível para venda futura 2.040.000,00
Destinados para venda imediata 2.010.000,00
Mantidos até o vencimento 2.020.000,00
Sabendo que todas as aplicações remuneram juros compostos, os valores evidenciados no Balanço Patrimonial de 31/12/2014 para os títulos disponíveis para venda futura, para os títulos destinados para venda imediata e para os títulos mantidos até o vencimento, foram, respectivamente, em reais,
Ano: 2015
Banca:
FGV
Órgão:
TJ-BA
Prova:
FGV - 2015 - TJ-BA - Analista Judiciário - Contabilidade - Reaplicação |
Q500216
Contabilidade Geral
Os eventos subsequentes ao período a que se referem as demonstrações contábeis podem originar ou não ajustes nas demonstrações. Constitui um exemplo de evento subsequente que não origina ajustes nas demonstrações contábeis:
Ano: 2015
Banca:
FGV
Órgão:
TJ-BA
Prova:
FGV - 2015 - TJ-BA - Analista Judiciário - Contabilidade - Reaplicação |
Q500215
Contabilidade Geral
A Cia Belos Tempos concluiu a preparação das demonstrações contábeis do exercício encerrado em 31 de dezembro de 2013 no dia 23 de fevereiro de 2014. A administração autorizou a emissão das demonstrações em 07 de março de 2014. As demonstrações contábeis foram disponibilizadas aos acionistas em 17 de março de 2014. A assembleia aprovou as demonstrações em 26 de março de 2014. As demonstrações foram arquivadas junto ao órgão de regulação do mercado em 31 de março de 2014. De acordo com o CPC 24, as demonstrações da Cia Belos Tempos deverão considerar os eventos subsequentes ocorridos até:
Q482658
Contabilidade Geral
Durante o ano de 2014 a Cia. 1001 Noites realizou as seguintes aplicações financeiras:
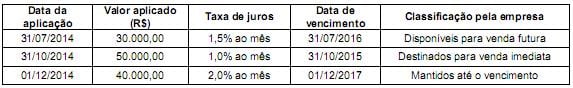
Em 31/12/2014, a empresa não havia resgatado nenhuma das aplicações financeiras e eram conhecidas as seguintes informações sobre estas aplicações:
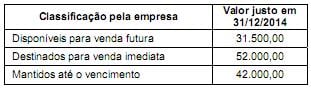
A Cia. 1001 Noites evidenciou, no Balanço Patrimonial de 31/12/2014, o seguinte valor total para as aplicações financeiras, em reais, desconsiderando-se os centavos,
Em 31/12/2014, a empresa não havia resgatado nenhuma das aplicações financeiras e eram conhecidas as seguintes informações sobre estas aplicações:
A Cia. 1001 Noites evidenciou, no Balanço Patrimonial de 31/12/2014, o seguinte valor total para as aplicações financeiras, em reais, desconsiderando-se os centavos,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476917
Contabilidade Geral
Durante o ano de 2013 uma empresa realizou duas aplicações financeiras e os valores e as condições negociadas em cada uma
são apresentados a seguir:
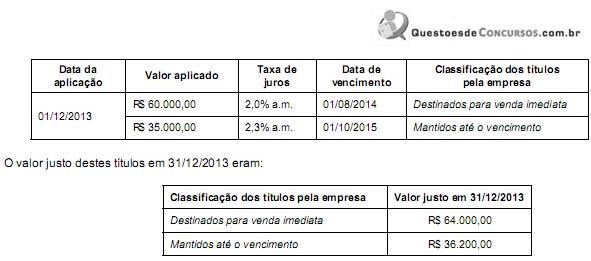
Os valores que deveriam ser evidenciados pela empresa no Balanço Patrimonial de 31/12/2013 para os títulos Destinados para venda imediata e para os títulos que serão Mantidos até o vencimento são, respectivamente, em reais:
Os valores que deveriam ser evidenciados pela empresa no Balanço Patrimonial de 31/12/2013 para os títulos Destinados para venda imediata e para os títulos que serão Mantidos até o vencimento são, respectivamente, em reais:
Q1303173
Contabilidade Geral
Nos instrumentos financeiros derivativos destinados a “hedge” e os respectivos itens
objeto de “hedge” devem ser ajustados ao valor de mercado, no mínimo, por ocasião dos
balancetes e balanços. Para aqueles classificados em uma operação de “hedge” de mercado,
a valorização ou desvalorização deve ser registrada em contrapartida na conta adequada:
Q1303153
Contabilidade Geral
Para fins de avaliação dos instrumentos financeiros derivativos, a metodologia de apuração do
valor de mercado é de responsabilidade da instituição e deve ser estabelecida com base em
critérios consistentes e possíveis de verificação, que levem em consideração a independência
na coleta de dados em relação às taxas praticadas em suas mesas de operação, podendo
ser utilizado como parâmetro, EXCETO:
Q1238229
Contabilidade Geral
Acerca da forma de contabilização e mensuração de itens patrimoniais, julgue o item subsecutivo.
A expectativa de alta efetividade do hedge é condição para a adoção da hedge accounting.
A expectativa de alta efetividade do hedge é condição para a adoção da hedge accounting.
Ano: 2014
Banca:
VUNESP
Órgão:
PRODEST-ES
Prova:
VUNESP - 2014 - PRODEST-ES - Analista Organizacional - Ciências Contábeis |
Q498782
Contabilidade Geral
De acordo com a Lei n.º 6.404/76, as aplicações em instrumentos financeiros, inclusive em derivativos, e em direitos e títulos de créditos, classificados no ativo circulante ou no realizável a longo prazo, serão avaliadas
Ano: 2014
Banca:
FCC
Órgão:
SEFAZ-PE
Prova:
FCC - 2014 - SEFAZ-PE - Auditor Fiscal do Tesouro Estadual - Conhecimentos Gerais |
Q446404
Contabilidade Geral
Uma empresa aplicou R$ 120.000,00 em ativos financeiros, sendo R$ 50.000,00 em títulos classificados como mantidos até o vencimento, e R$ 70.000,00 em títulos classificados como disponíveis para venda futura. As aplicações foram efetuadas no dia 31/12/2012 e todos os títulos remuneram a taxa de juros compostos de 10% ao ano. Em 31/12/2013, os valores justos de negociação dos dois títulos no mercado eram os seguintes:
Classificação dos títulos Valor Justo em 31/12/2013 (R$)
Mantido até o vencimento 52.000
Disponível para venda futura 80.000
Os valores em reais que deveriam ser apresentados no Balanço Patrimonial, em 31/12/2013, para os títulos que a empresa manterá até o vencimento e para os títulos disponíveis para venda, eram, respectivamente,
Ano: 2014
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2014 - LIQUIGÁS - Profissional Júnior - Ciências Contábeis |
Q438826
Contabilidade Geral
Uma entidade que analisou um instrumento financeiro à luz dos Pronunciamentos Técnicos do Comitê de Pronunciamentos Contábeis em vigor, referentes ao reconhecimento, mensuração e evidenciação de instrumentos financeiros, fez o reconhecimento inicial, classificando o tal instrumento financeiro na categoria de Disponível para Venda.
Tal classificação indica que, em relação a esse mesmo instrumento financeiro, a entidade
Tal classificação indica que, em relação a esse mesmo instrumento financeiro, a entidade
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Prova:
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
Q436216
Contabilidade Geral
Acerca da forma de contabilização e mensuração de itens patrimoniais, julgue os itens subsecutivos.
A expectativa de alta efetividade do hedge é condição para a adoção da hedge accounting.
A expectativa de alta efetividade do hedge é condição para a adoção da hedge accounting.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Prova:
CESPE - 2014 - ANTAQ - Analista Administrativo - Ciências Contábeis |
Q436199
Contabilidade Geral
Considerando o disposto na Lei n.º 6.404/1976 e em suas alterações, julgue os itens a seguir.
Os derivativos disponíveis para venda classificados no ativo realizável a longo prazo devem ser avaliados pelo valor de custo de aquisição e ajustados pelo valor provável de realização caso este seja inferior ao valor de custo
Os derivativos disponíveis para venda classificados no ativo realizável a longo prazo devem ser avaliados pelo valor de custo de aquisição e ajustados pelo valor provável de realização caso este seja inferior ao valor de custo
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE - 2014 - TJ-SE - Analista Judiciário - Contabilidade |
Q403198
Contabilidade Geral
Com base no pronunciamento técnico Contabilidade para Pequenas e Médias Empresas, julgue os itens subsecutivos.
Ao penhorar ativos financeiros para garantir seus passivos, incluindo-se os passivos contingentes, uma empresa deve divulgar o valor contábil dos ativos financeiros penhorados como garantia e os termos e condições relativos a esse penhor.
Ao penhorar ativos financeiros para garantir seus passivos, incluindo-se os passivos contingentes, uma empresa deve divulgar o valor contábil dos ativos financeiros penhorados como garantia e os termos e condições relativos a esse penhor.
Q390539
Contabilidade Geral
A companhia H avaliou em R$ 135.000,00, a valor justo, os investimentos financeiros classificados no balanço, como destinados para venda, sem intenção imediata de venda, registrados pelo custo histórico de R$ 120.000,00.
Considerando as informações recebidas, a lei societária e as normas vigentes, o lançamento, sem os elementos data e histórico, feito pela companhia H para registrar essa avaliação foi o seguinte:
Considerando as informações recebidas, a lei societária e as normas vigentes, o lançamento, sem os elementos data e histórico, feito pela companhia H para registrar essa avaliação foi o seguinte:
Ano: 2014
Banca:
FCC
Órgão:
TRF - 3ª REGIÃO
Prova:
FCC - 2014 - TRF - 3ª REGIÃO - Técnico Judiciário - Contabilidade |
Q376160
Contabilidade Geral
Uma empresa obteve um empréstimo de R$ 100.000,00. A taxa de juros compostos negociada com a instituição financeira foi de 0,8% ao mês e o empréstimo deverá ser pago integralmente (principal e juros) após 180 dias. Na data da obtenção do empréstimo a empresa pagou, adicionalmente, uma tarifa de contrato no valor de R$ 1.200,00, o que faz com que o custo efetivo da operação seja de 1% ao mês. Os efeitos decorrentes deste empréstimo, 30 dias após o início de vigência do contrato, são:
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2014 - Polícia Federal - Contador |
Q370328
Contabilidade Geral
Acerca da legislação societária, julgue os itens subsequentes.
Na ausência de mercado ativo para um instrumento financeiro, o valor justo desse instrumento pode ser assumido como o valor que se obteria, em um mercado ativo, com a negociação de outro instrumento financeiro de natureza, prazo e riscos similares.
Na ausência de mercado ativo para um instrumento financeiro, o valor justo desse instrumento pode ser assumido como o valor que se obteria, em um mercado ativo, com a negociação de outro instrumento financeiro de natureza, prazo e riscos similares.

 Conheça nossos planos