Questões de Concurso
Sobre instrumentos financeiros em contabilidade geral
Foram encontradas 248 questões


Acerca de empréstimos e financiamentos, debêntures, provisões e passivos e ativos contingentes, julgue o item que se segue.
O custo dos empréstimos contraídos para aquisição de um ativo pronto para uso ou venda pretendidos deve ser incorporado ao custo do respectivo ativo.
− Prazo total: 3 anos − Taxa de juros compostos: 9% ao ano − Pagamentos: parcelas iguais e anuais de R$ 1.975.273,79. − Datas de vencimentos das parcelas: 31 de dezembro de cada ano.
Para a obtenção do empréstimo, a empresa incorreu em custos de transação no valor total de R$ 90.000,00 e a taxa de custo efetivo da emissão foi 10% ao ano. O saldo líquido total apresentado para o empréstimo no balanço patrimonial de 31/12/2017, após o pagamento da primeira parcela, e o valor dos encargos financeiros reconhecidos no resultado de 2017 foram, respectivamente, em reais,

São consideradas fontes de financiamento de longo prazo:
1. A abertura de capital por meio de oferta pública de ações.
2. O aumento de capital por meio de oferta pública de ações.
3. Subscrição de debêntures.
4. Arrendamentos mercantis (leasing).
Assinale a alternativa que indica todas as afirmativas corretas.
A empresa Dinheiro & Cia. realizou 3 aplicações financeiras em 01/12/2017 e as características de cada uma delas são apresentadas na tabela a seguir:
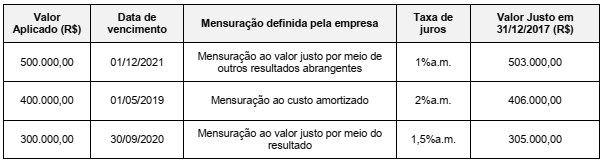
O valor total apresentado no Balanço Patrimonial da empresa, em 31/12/2017, e o efeito total apresentado na Demonstração do
Resultado de 2017, para as três aplicações em conjunto foram, respectivamente, em reais,
• Apropriou a terceira cota anual cheia de depreciação de um veículo, originalmente adquirido por R$ 60.000, com vida útil estimada em 5 anos. A empresa tem como política considerar um valor residual de 10% para todos os seus bens. O método de depreciação empregado é o da soma dos dígitos dos anos. • Descontou, no banco onde mantém conta, uma duplicata a vencer em 60 dias. O título, com valor nominal de R$ 100.000, gerou um crédito de R$ 97.000 na conta-corrente da empresa. • Vendeu mercadorias por R$ 10.000, líquido de tributos, realizando a baixa dos estoques correspondentes, no valor de R$ 5.500.
Nessa situação hipotética,
a empresa, no momento do desconto do título, contabilizou
despesa com encargos financeiros de R$ 3.000.
Relativamente aos procedimentos de mensuração e avaliação de itens patrimoniais, de acordo com os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente.
Analisada a situação concreta, o reconhecimento da perda de
valor recuperável de um instrumento financeiro poderá se dar
por meio de uma abordagem prospectiva, ponderado o
significativo incremento no risco de crédito, ou por meio
de uma abordagem simplificada baseada na perda esperada.
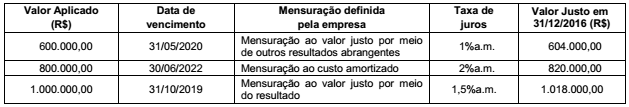
O valor total apresentado no Balanço Patrimonial da empresa, em 31/12/2016, e o efeito total na Demonstração do Resultado de 2016, para as três aplicações em conjunto foram, respectivamente, em reais,
Por essa norma, o ajuste diário na adequada conta de ativo ou passivo, apropriado como receita ou despesa, no mínimo, por ocasião dos balancetes mensais e balanços, é um procedimento a ser seguido em relação ao derivativo:
A respeito de avaliação de itens patrimoniais diversos, julgue o item subsequente.
Instrumentos financeiros que tiverem sofrido, ao longo do
tempo, aumentos significativos em seus riscos de crédito
deverão ter seus valores ajustados por provisão para risco de
crédito, em substituição ao requisito de redução ao valor
recuperável.
A respeito de avaliação de itens patrimoniais diversos, julgue o item subsequente.
Derivativos são instrumentos financeiros cuja avaliação a valor
justo deve ser reconhecida em contas de resultado e, quando o
derivativo for utilizado como instrumento de hedge de ativo
financeiro designado como disponível para venda, essa
avaliação poderá ser reconhecida em conta do patrimônio
líquido.
Tendo como referência a legislação societária e os pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue o item a seguir, relativo à elaboração de demonstrações contábeis.
A avaliação de instrumentos financeiros a valor justo, quando
realizada em conta do patrimônio líquido, deve ser evidenciada
na demonstração do resultado abrangente.
I. O operador em conjunto deve reconhecer seus ativos, incluindo sua parcela sobre quaisquer ativos detidos em conjunto.
II. O operador em conjunto deve reconhecer seus passivos, incluindo sua parcela sobre quaisquer passivos detidos em conjunto.
III. O operador em conjunto deve reconhecer a receita bruta total da operação em conjunto.
IV. O operador em conjunto deve reconhecer suas despesas, incluindo sua parcela sobre quaisquer despesas incorridas em conjunto.
A sequência CORRETA é:
Em um processo judicial houve a seguinte decisão: “Condeno o réu ao pagamento da diferença, apurada no mês de março de 199X entre os percentuais ‘BCD’ (10%) e ‘XYZ’ (5%), ao autor que efetivamente pagou com atualização do financiamento pelo percentual ilegal de 10%. A diferença apurada deverá ser corrigida monetariamente a contar da data do pagamento a maior, pelos percentuais mensais do ‘BCD’, acrescidos de juros de mora de 1% ao mês.”
Parâmetros financeiros para o cálculo:
1. Data da emissão: 1º/1/199X
2. Vencimento: 1º/5/199X
3. Valor $ 100,00
4. Forma de pagamento:
• Em 1º/3/199X, 50% do saldo devido e
• Em 1º/5/199X o saldo remanescente.
5. Percentuais do “BCD” para todo o período: 10% ao mês.
Com base nos dados acima, assinale a opção que apresenta a diferença apurada entre o valor da correção monetária cobrada na data da sua ocorrência e o valor da correção monetária devida, de acordo com os parâmetros fixados na decisão judicial.
A conta Aplicações Financeiras apresentava a seguinte composição no Balanço Patrimonial de uma empresa, publicado em 31/12/2015:
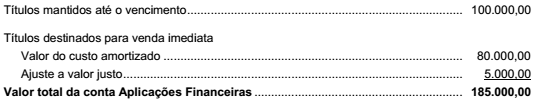
Os títulos mantidos até o vencimento remuneram à taxa de juros de 10% ao ano, enquanto os títulos destinados para venda imediata remuneram à taxa de juros de 8% ao ano. Os valores justos destes títulos, em 31/12/2016, eram os seguintes:
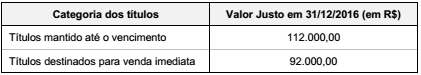
O valor total que afetou o resultado da empresa em 2016, decorrente das duas aplicações foi, em reais,

 Conheça nossos planos