Questões de Concurso Sobre instrumentos financeiros em contabilidade geral

Foram encontradas 248 questões

Q846890 Contabilidade Geral
Um ativo financeiro de determinada empresa classificado, inicialmente, em uma categoria residual foi, posteriormente, mantido nessa mesma categoria. Nessa situação, caso se verifique que o valor contábil do ativo é inferior ao seu valor de mercado, a empresa deverá reconhecer o(a)
Alternativas
Q807775 Contabilidade Geral

Em 31.12.2015, a Sociedade Anônima “A” possuía 60% de participação na Sociedade Anônima “B”.

Nessa mesma data, o Patrimônio Líquido da Sociedade Anônima “B” apresentava a seguinte composição:
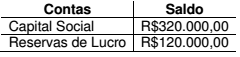
Imagem associada para resolução da questão

Ao final do exercício de 2016, a Sociedade Anônima “B” apresentou Lucro no valor de R$40.000,00.

Para este caso hipotético, considerar que não há dividendo mínimo obrigatório e que todo o lucro foi destinado para Reservas de Lucro.

Em 2016, não houve alteração no percentual de participação e nem houve registro de Outros Resultados Abrangentes.

Até 31.12.2016, não foram observados indicativos de perda com redução ao valor recuperável.

Considerando-se apenas as informações apresentadas e o Resultado da Equivalência Patrimonial, e de acordo com a NBC TG 18 (R2) – INVESTIMENTO EM COLIGADA, EM CONTROLADA E EM EMPREENDIMENTO CONTROLADO EM CONJUNTO, o saldo contábil, em 31.12.2016, que deve ser apresentado no Balanço Patrimonial individual da Sociedade Anônima “A” na conta Participação em Controladas é de:

Alternativas
Q792395 Contabilidade Geral
No que se refere aos instrumentos financeiros e às recomendações descritas no Comitê de Pronunciamentos Contábeis, assinale a opção correta.
Alternativas
Ano: 2016 Banca: CFC Órgão: CFC Prova: CFC - 2016 - CFC - Auditor Independente - CVM |
Q1305893 Contabilidade Geral
As companhias abertas devem divulgar em nota explicativa específica informações sobre instrumentos financeiros e demonstrar a análise de sensibilidade. Acerca desse assunto, assinale a opção INCORRETA.
Alternativas
Ano: 2016 Banca: CFC Órgão: CFC Prova: CFC - 2016 - CFC - Auditor Independente - BCB |
Q1301025 Contabilidade Geral
Para fins de registro contábil, considera-se instrumento financeiro qualquer contrato que dê origem a um ativo financeiro para uma entidade e a um passivo financeiro ou instrumento de capital próprio para outra. Nesse contexto, é CORRETO afirmar que:
Alternativas
Q982987 Contabilidade Geral
O Hedge é um contrato futuro que vincula um compromisso financeiro a um item protegido.

Os 3 (três) tipos de relações de Hedge são:
Alternativas
Q742223 Contabilidade Geral
No que se refere a transações entre partes relacionadas, quanto à capacidade da entidade de afetar as políticas financeiras e operacionais da investida por meio de influência significativa, assinale a alternativa correta.
Alternativas
Q674059 Contabilidade Geral
De acordo com o CPC 19, o operador deve reconhecer, com relação aos seus interesses em operação em conjunto (joint operation) os itens abaixo, EXCETO:
Alternativas
Q629377 Contabilidade Geral

Uma empresa aplicou parte de seus recursos, no valor total de R$ 360.000,00, em diversos ativos financeiros. As aplicações foram realizadas no dia 01/12/2015 e as características de cada instrumento financeiro adquirido, bem como a classificação feita pela empresa quanto ao objetivo em relação a cada ativo, são apresentadas na tabela abaixo. 


O valor total que afetou o resultado da empresa em 2015, decorrente das três aplicações apresentadas na tabela anterior foi, em reais,
Alternativas
Q605780 Contabilidade Geral
A empresa Beta Financeira S.A. fez uma aplicação em CDB de 540 dias e classificou essa operação como um instrumento financeiro com finalidade de disponibilidade para venda. Assim, a empresa deve registrar na data do fato e posteriormente o CDB pelo valor
Alternativas
Ano: 2016 Banca: CESPE / CEBRASPE Órgão: DPU Prova: CESPE - 2016 - DPU - Contador |
Q602973 Contabilidade Geral
Com base nas normas de contabilidade aplicáveis às demonstrações financeiras, julgue o item subsecutivo.

Um instrumento financeiro classificado como ativo no balanço patrimonial pode ser corretamente categorizado como: mantido para negociação; mantido até o vencimento; empréstimos/contas a receber; e disponível para venda.
Alternativas
Q902462 Contabilidade Geral
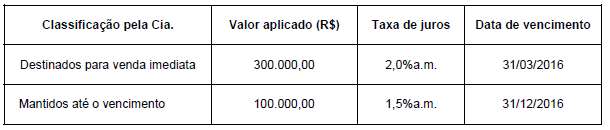
A Cia. Caixa Dois realizou, em 31/03/2015, duas aplicações financeiras conforme informações a seguir:
Imagem associada para resolução da questão

Em 30/04/2015, ao elaborar o Balanço Patrimonial a Cia. Caixa Dois identificou os seguintes valores justos para estes ativos:
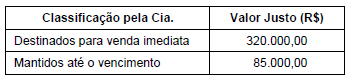
Imagem associada para resolução da questão

O Resultado que a Cia. Caixa Dois reconheceu na Demonstração do Resultado de abril de 2015, correspondente às aplicações financeiras, foi, em reais,
Alternativas
Ano: 2015 Banca: FGV Órgão: CODEMIG Prova: FGV - 2015 - CODEMIG - Contador Corporativo |
Q619089 Contabilidade Geral
A Kapa S.A., companhia sediada no Brasil e cuja moeda funcional é o Real, mantém uma participação de 75% no capital da Lambda Inc., sediada nos Estados Unidos e cuja moeda funcional é o dólar. A Kapa S.A. possui também passivos por empréstimos em dólar tomados no exterior, e deseja designá-los como instrumento de hedge para se proteger do risco de variação cambial do seu investimento na Lambda Inc..
Caso todos os requisitos sejam atendidos, ao aplicar a contabilidade de hedge, a Kapa S.A. reconhecerá as variações cambiais do investimento na Lambda Inc.:
Alternativas
Ano: 2015 Banca: FGV Órgão: CODEMIG Prova: FGV - 2015 - CODEMIG - Contador Corporativo |
Q619086 Contabilidade Geral
A Cia. Digama detinha 25% de participação na Zeta S.A. Em 01/07/x1, essa participação estava avaliada, nas demonstrações financeiras da Cia. Digama, por R$ 250.000. Nessa data, a Cia. Digama fechou um acordo com os antigos controladores da Zeta S.A., pagando-lhes R$ 500.000 para adquirir mais 40% de participação na Zeta S.A. Os avaliadores contratados pelas partes estimaram em R$ 1.200.000 os ativos líquidos identificáveis da Zeta S.A., mensurados conforme determina o Pronunciamento Técnico CPC 15 (R1) – Combinação de Negócios; o valor justo da participação detida pela Cia. Digama, antes dessa transação, em R$ 312.500; e o valor justo da participação detida pelos acionistas minoritários da Zeta S.A., após a transação, em R$ 437.500. Em suas demonstrações financeiras consolidadas, após a contabilização dessa combinação de negócios, a Cia. Digama registrará, em relação à Zeta S.A., um ágio por expectativa de rentabilidade futura (goodwill) de:
Alternativas
Ano: 2015 Banca: FCC Órgão: DPE-SP Prova: FCC - 2015 - DPE-SP - Contador |
Q600489 Contabilidade Geral
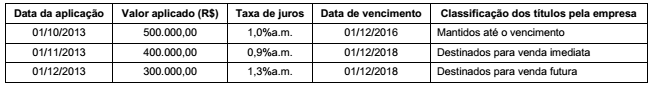
Uma empresa realizou no ano de 2013 as aplicações financeiras cujas características são apresentadas na tabela abaixo. 

     Imagem associada para resolução da questão

 Os valores justos destas aplicações, em 31/12/2013, eram os seguintes: 

               Classificação dos títulos pela empresa            Valor Justo (R$)

                     Mantidos até o vencimento                                  516.000,00

                     Destinados para venda imediata                          410.000,00

                     Disponível para venda futura                                302.000,00 

Todas as aplicações remuneram juros compostos por dia corrido. Adotando-se que os meses são de 30 dias corridos, o valor total que impactou o resultado do ano de 2013, correspondente às três aplicações realizadas no ano, foi, em reais, 


Alternativas
Q593783 Contabilidade Geral
            alternativa                TIR           VPL (em reais)            IL                       TIR incremental
                  A                       30%             25.000                  1,5                                 *
                  B                       25%             40.000                 1,45                                *
               (B ! A)                    *                     *                        *                                 22%

A tabela apresenta, em uma economia com taxa mínima de atratividade de 20% ao ano, a taxa interna de retorno (TIR), o valor presente líquido (VPL) e o índice de lucratividade das alternativas de investimento A e B.
Com base nas informações e na tabela apresentada, julgue o item subsequente a respeito de avaliação de investimentos.

Se o projeto A for financiado, em parte, com capital de terceiros, então a composição ótima de capital, considerando-se também o capital próprio do investidor, será aquela a partir da qual o WACC atinge o seu valor mínimo. 
Alternativas
Q590034 Contabilidade Geral
Com base na normatização contábil em vigor, assinale a opção correta.
Alternativas
Ano: 2015 Banca: CESPE / CEBRASPE Órgão: Telebras Prova: CESPE - 2015 - Telebras - Contador |
Q587363 Contabilidade Geral
A respeito da mensuração e avaliação de itens patrimoniais, julgue o próximo item.

Um hedge de valor justo é utilizável para mitigar uma exposição a variações tanto cambiais quanto de outros indexadores que possam apresentar oscilações positivas e negativas ao longo de um dado período.
Alternativas
Q578076 Contabilidade Geral
Julgue os item subsequente, no que se refere à adequação da classificação contábil dos eventos no balanço patrimonial de uma companhia aberta.
As variações no valor justo de instrumentos financeiros devem ser registradas no patrimônio líquido, em uma conta de reserva de capital denominada Ajustes de Avaliação Patrimonial, a qual pode apresentar saldo contábil credor ou devedor.

Alternativas
Ano: 2015 Banca: FGV Órgão: TJ-RO Prova: FGV - 2015 - TJ-RO - Contador |
Q571294 Contabilidade Geral
Durante o exercício de 20x1, a Ni S.A. adquiriu instrumentos financeiros por R$ 1.000.000 e os designou como ativos financeiros disponíveis para venda. Em 31/12/20x1 a Ni S.A. ajustou esses instrumentos financeiros ao seu valor justo na data, que era de R$ 1.100.000, em contrapartida a seu patrimônio líquido. Sabendo que durante 20x2 a Ni S.A. alienou esses instrumentos financeiros por R$ 1.090.000, e que o CPC 38: Instrumentos Financeiros: Reconhecimento e Mensuração determina que o ganho ou a perda cumulativo anteriormente reconhecido com outros resultados abrangentes deve ser reconhecido no resultado quando um ativo financeiro disponível para venda é desreconhecido, os efeitos desta alienação nas demonstrações financeiras da Ni S.A. relativas a 20x2, desconsiderando os tributos, serão:
Alternativas
Respostas
121: A
122: D
123: E
124: B
125: C
126: A
127: D
128: E
129: A
130: A
131: C
132: E
133: C
134: A
135: E
136: C
137: E
138: E
139: E
140: E