Questões de Concurso
Sobre instrumentos financeiros em contabilidade geral
Foram encontradas 248 questões


Julgue o próximo item, relativos a instrumentos financeiros.
A opção por designar, no reconhecimento inicial, um ativo
financeiro como mensurado ao valor justo por meio do
resultado é uma decisão passível de revogação pela entidade
optante quando o descasamento contábil que motivou tal
designação deixar de existir.
Julgue o próximo item, relativos a instrumentos financeiros.
Uma das condições necessárias para que um ativo financeiro
seja mensurado ao custo amortizado é que esse ativo financeiro
esteja inserido em um modelo de negócios que tenha por
objetivo a manutenção de ativos financeiros em carteira,
para receber os fluxos de caixa contratuais deles decorrentes.
A respeito da contabilidade de hedge, julgue o item subsequente.
No caso do hedge de investimento líquido em operação
no exterior, a parcela do ganho ou da perda no instrumento
de hedge que for considerada inefetiva deve ser reconhecida
em outros resultados abrangentes.
A respeito da contabilidade de hedge, julgue o item subsequente.
Para fins de contabilização de hedge, é cabível designar
como itens protegidos compromissos firmes e transações
previstas altamente prováveis, desde que realizados com
parte externa à entidade.
Uma empresa realizou três aplicações financeiras no dia 01/12/2018 e as características de cada uma são apresentadas na tabela abaixo.
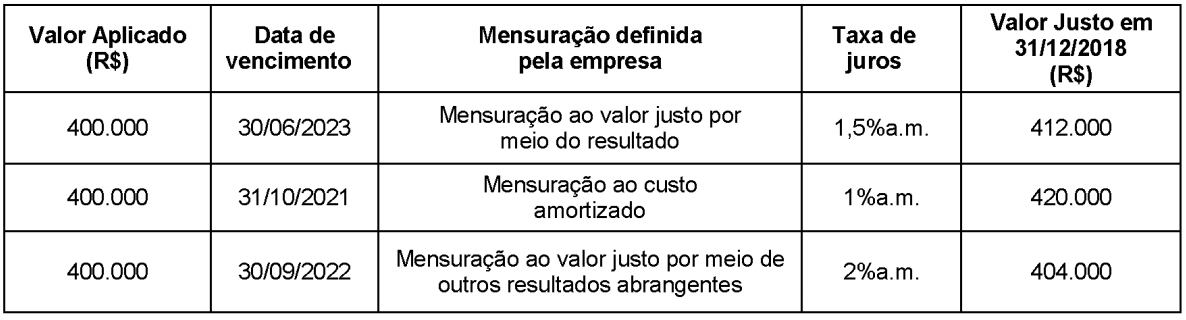
O valor total destas aplicações apresentado no Balanço Patrimonial da empresa, em 31/12/2018, foi, em reais:
No que se refere aos diferentes enfoques da administração, julgue o item.
Se determinado empréstimo foi contratado com a
previsão de cobrança de taxas de juros diferentes a cada
período de capitalização, o contrato contém taxas de
juros flutuantes.
I. Investimento em controlada, avaliado pelo método de equivalência patrimonial no balanço individual.
II. Investimento em coligada, em empreendimento controlado em conjunto ou em coligada, mantido por entidades de investimento, avaliados a valor justo contra o resultado, tal qual um ativo financeiro.
III. Investimento tratado como ativo financeiro, avaliado a valor justo, tanto no balanço individual da investidora, quanto no consolidado e nunca pela equivalência patrimonial.
Está(ão) CORRETO(S) o(s) item(ns)
O ativo financeiro decorrente de contrato de concessão, representado pelo valor devido, direta ou indiretamente, pelo concedente é contabilizado como:
I. empréstimo ou recebível.
II. ativo financeiro disponível para a venda.
III. ativo financeiro pelo valor justo por meio do resultado, caso sejam atendidas as condições para tal classificação no reconhecimento inicial.
Assinale a alternativa INCORRETA:
I. A melhor forma de reconhecimento inicial é normalmente pelo preço de transação de acordo com a documentação suporte. II. A entidade deve contabilizar esse instrumento nessa data se esse valor justo for comprovado por preço cotado em mercado ativo para ativo ou passivo idêntico ou com base na técnica de avaliação que utiliza somente dados de mercados observáveis. A entidade deve reconhecer a diferença entre o valor justo no reconhecimento inicial e o preço da transação como ganho ou perda.
III. Após o reconhecimento inicial, para diferir a diferença entre o valor justo e o preço da transação, a entidade somente deve reconhecer essa diferença diferida como ganho ou perda na medida em que ela resultar de alteração em fator que participantes do mercado levariam em consideração ao precificar o ativo ou o passivo. IV. Se o instrumento financeiro que foi anteriormente reconhecido como ativo financeiro for mensurado ao valor justo por meio do resultado e seu valor justo cair abaixo de zero, ele não será considerado um passivo financeiro.
Está(ão) CORRETO(S) apenas o(s) item(ns)
Em relação ao balancete de verificação, ao balanço patrimonial (BP) e à demonstração do resultado do exercício (DRE), julgue o item.

 Conheça nossos planos