Questões de Concurso
Sobre instrumentos financeiros em contabilidade geral
Foram encontradas 248 questões


A respeito das demonstrações contábeis, julgue o item subsequente.
Admite-se o reconhecimento, no patrimônio líquido, da
variação do valor justo de um derivativo utilizado como
instrumento de Hedge de um contrato avaliado a valor justo
em outros resultados abrangentes.
( ) Um ativo intangível deve ser reconhecido apenas se for provável que os benefícios econômicos futuros esperados atribuíveis a esse ativo sejam gerados em favor da entidade e se os gastos subsequentes efetuados para manter a expectativa de benefícios econômicos futuros forem incorporados a esse ativo intangível. ( ) A entidade deve avaliar a probabilidade de geração de benefícios econômicos futuros de ativos intangíveis utilizando premissas razoáveis e comprováveis que representem a melhor estimativa da administração da entidade em relação ao conjunto de condições econômicas que existirão durante a vida útil do ativo. ( ) A entidade não deve se limitar a utilizar seu julgamento para avaliar o grau de certeza relacionado ao fluxo de benefícios econômicos futuros atribuíveis ao uso do ativo intangível. Deve se basear nas evidências disponíveis no momento do reconhecimento inicial e na estimativa dos gastos subsequentes. ( ) O custo de ativo intangível adquirido separadamente inclui seu preço de compra, acrescido de impostos de importação e impostos não recuperáveis sobre a compra, depois de deduzidos os descontos comerciais e abatimentos, bem como qualquer custo diretamente atribuível à preparação do ativo para a finalidade proposta.
Tomando como base os preceitos da NBC TG 04, assinale a sequência correta.
Em 04/01/2021, a Companhia A S.A. adquiriu 100% de participação na Companhia B S.A. Os ativos identificáveis adquiridos e os passivos assumidos constam no Balanço Patrimonial apresentado por B, considerado para fins de fechamento do negócio.
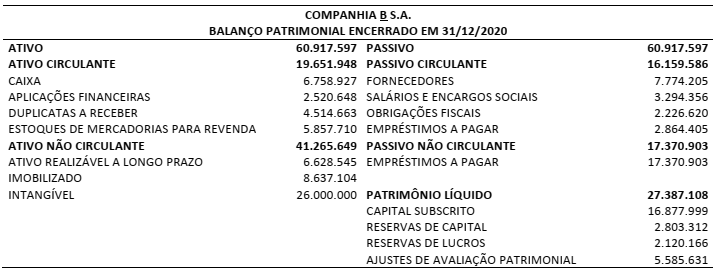
Outras informações:
• Antes da aquisição as companhias não tinham qualquer tipo de participação/relação uma com a outra.
• A contraprestação transferida em troca do controle de B foi de R$ 32.387.108,00 em dinheiro.
• A Companhia A S.A. mensurou os ativos identificáveis adquiridos e os passivos assumidos de B pelos respectivos valores justos da data da aquisição (04/01/2021). A única divergência encontrada em relação ao respectivo valor contábil foi no Ativo Imobilizado, o qual foi avaliado ao valor justo de R$ 10.637.104,00.
Considerando somente as informações apresentadas e a NBC TG 15 (R4) Combinação de negócios, na data da aquisição,
a Companhia A S.A. deveria reconhecer:
Com relação ao tratamento contábil do patrimônio líquido e de seus componentes, julgue o próximo item.
Uma carteira de instrumentos financeiros classificados como
avaliados ao valor justo em outros resultados abrangentes,
que tenha variação positiva em seu valor justo de um período
contábil a outro, ocasionará um aumento no patrimônio
líquido através do incremento no saldo da conta de ajuste
de avaliação patrimonial.
Considerando o disposto no pronunciamento técnico do CPC que trata de instrumentos financeiros, julgue o item a seguir.
O reconhecimento de um ativo ou passivo financeiro
no balanço patrimonial de uma entidade somente deve se
dar quando essa entidade vier a se tornar parte das disposições
contratuais do instrumento.
I. O ágio deve ser reconhecido em conta específica do ativo diferido (ágio) ou em conta específica de resultado de exercício futuro (deságio), quando o fundamento for expectativa de resultado futuro pelo valor justo apurado em laudo de avaliação, não requerendo, portanto, qualquer provisão. II. O ágio decorrente da mais valia de ativos deve ser reconhecido em contrapartida no patrimônio líquido em conta de reserva especial de ágio na incorporação pelo valor justo apurado em laudo de avaliação. III. O ágio decorrente do direito de exploração ou concessão delegadas pelo Poder Público assim como o ágio baseado em rentabilidade futura devem ser provisionados, na incorporada, no mínimo, pela diferença entre o seu valor e o benefício fiscal decorrente de sua amortização. O seu valor líquido deve ser registrado em contrapartida da conta de reserva especial de ágio no patrimônio líquido. IV. O ágio decorrente da mais valia de ativos deve ser reconhecido em contrapartida no patrimônio líquido em conta de reserva especial de ágio na incorporação, provisionado na incorporada, no mínimo, pela diferença entre o seu valor e o benefício fiscal decorrente de sua amortização.
Estão CORRETOS os itens:
Considerando as normas de contabilidade aplicáveis às demonstrações financeiras, julgue o item a seguir.
Um instrumento financeiro passivo pode ser classificado, no
balanço patrimonial, conforme as seguintes categorias: mantido
para negociação, mantido para a compra e disponível para o
vencimento.
Considerando essa situação e as normas acerca do reconhecimento,da mensuração e do registro das operações contábeis dessa natureza, assinale a opção correta.
Julgue as afirmativas a seguir a respeito do Imposto diferido:
I. O passivo fiscal diferido é o valor do imposto que será cobrado sobre o lucro em um futuro pré-determinado, de acordo com as diferenças temporárias tributáveis.
II. O ativo fiscal diferido abrange o valor do imposto que será cobrado de acordo com o lucro recuperável no futuro. Este tem relação com as diferenças temporárias dedutíveis e aborda também a compensação futura dos prejuízos e créditos fiscais que não tiverem sido utilizados.
III. Um dos exemplos de imposto diferido ocorre quando a receita foi já contabilizada, mas não recebida. Isso costuma ocorrer com as empresas que fecham com o governo contratos em longo prazo de construção por empreitada ou de fornecimento de bens ou serviços.
Está (estão) correta(s):
A Companhia D possui, dentro das suas contas a receber, um título do governo. Para avaliar o risco de crédito, a Companhia D utiliza uma avaliação de risco de crédito com uma escala que considera os níveis de 1 a 10. A Companhia D reconhece perdas de crédito se houver atraso acima de 30 dias ou se um ativo é classificado nos níveis 7 a 10. A Companhia D considera que uma queda em 2 níveis representa um aumento significativo no risco de crédito. Em 31/12/20X8, o título é classificado no nível 3 e não está em atraso. No reconhecimento inicial, o título foi classificado no nível 3.
Dessa forma, considerando a norma sobre o ajuste de recuperabilidade de instrumentos financeiros, como a Companhia D DEVE determinar a perda esperada para o título público?
I. Na data do balanço, considerando que o risco de crédito de instrumento financeiro não aumentou, significativamente, desde o reconhecimento inicial, a entidade deve mensurar a provisão para perdas para esse instrumento financeiro ao valor equivalente às perdas de crédito esperadas para todo o período em que a Companhia Z esteja exposta ao risco de crédito.
II. Em cada data do balanço, a entidade deve avaliar se o risco de crédito de instrumento financeiro aumentou significativamente desde o reconhecimento inicial. Ao fazer essa avaliação, a entidade deve utilizar a alteração no risco de inadimplência que ocorre ao longo da vida esperada do instrumento financeiro, e não a alteração no valor de perdas de crédito esperadas. Para fazer essa avaliação, a entidade deve comparar o risco de inadimplência que ocorre no instrumento financeiro na data do balanço com o risco de inadimplência que ocorre no instrumento financeiro na data de reconhecimento inicial e deve considerar informações razoáveis e sustentáveis, disponíveis sem custo ou esforço excessivos, que sejam um indicativo de aumentos significativos no risco de crédito desde o reconhecimento inicial.
III. A entidade pode presumir que o risco de crédito de instrumento financeiro não aumentou significativamente desde o reconhecimento inicial se for determinado que o instrumento financeiro possui baixo risco de crédito na data do balanço.
Estão CORRETOS os itens:
Julgue o item, relativo aos diplomas legais e às interpretações técnicas da contabilidade.
Quando do seu reconhecimento inicial, ativos e passivos monetários com juros implícitos ou explícitos embutidos devem ser mensurados pelo seu valor presente.
A conta financeira registra os fluxos de capital entre residentes e não residentes e está organizada em quatro subcontas: investimento direto, investimento em carteira, derivativos e outros investimentos. Relacione essas subcontas com suas respectivas características e assinale a alternativa com a sequência correta.
1. Investimento direto.
2. Investimento em carteira.
3. Derivativos.
4. Outros investimentos.
( ) Empréstimos de curto e longo prazo, incluindo amortizações e refinanciamentos, são registrados nesta subconta.
( ) Consiste em entradas e saídas de capital relacionadas à obtenção de um interesse “duradouro”, por parte de um residente, em um negócio ou atividade residente em outra economia.
( ) Esta subconta não inclui os fluxos de depósitos de margens de garantia vinculados às operações em bolsas de futuros, alocados em outros ativos e outros passivos de curto prazo.
( ) Registra as receitas e despesas
relacionadas a investimentos em ações,
debêntures e outros títulos de renda
fixa ou variável, além das receitas e
despesas ligadas a investimentos em
instrumentos de mercado monetário,
como os certificados de depósitos
bancários.

 Conheça nossos planos