Questões de Concurso
Sobre dividendos em contabilidade geral
Foram encontradas 123 questões


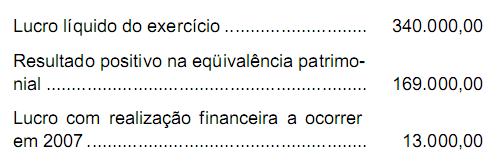
Se o dividendo obrigatório da companhia, calculado de acordo com o disposto na Lei das Sociedades por Ações, for de R$ 166.000,00, ela poderá constituir reserva de lucros a realizar no valor de, em R$:
Lucro líquido do exercício........................ R$ 725.000,00
Valor destinado à constituição da
reserva legal ........................................... R$ 36.250,00
Reversão de reserva de contingências
constituída em exercício anterior ............. R$ 61.750,00
O valor do dividendo obrigatório a ser pago pela companhia, obedecidos os preceitos estabelecidos na Lei nº 6.404/76 (Lei das Sociedades por Ações), será, em R$,
Quanto aos indicadores de avaliação do lucro por ação e dividendos por ação, é correto afirmar:
A propósito do mercado de ações e das empresas que nele operam, julgue o item a seguir.
A proposta da administração para destinação dos lucros,
inclusive o montante de dividendos a distribuir, compõe a
demonstração de lucros ou prejuízos acumulados.
Patrimônio Líquido • Capital Social 8.000.000,00 • Reservas de Capital Reserva de Incentivos Fiscais 40.000,00 Ágio na integralização de ações 800.000,00 • Reservas de Lucros Reserva Legal 1.600.000,00 Reserva para Aumento de Capital 400.000,00 • Lucros e/ ou prejuízos acumulados Prejuízos acumulados (40.000,00)
Total do patrimônio líquido 10.800.000,00
Segundo o Estatuto da Companhia FLM, o Capital Social está dividido da seguinte forma: • 50% representados por ações ordinárias nominativas; • 40% representados por ações preferenciais nominativas, classe “A”, às quais é assegurado dividendo de 6% a.a. sobre o valor dessas ações, cumulativos; e • 10% representados por ações preferenciais nominativas, classe “B”, às quais é assegurado dividendo não-cumulativo de 10% a.a sobre o valor dessas ações. Considerando que a empresa apurou lucro líquido de R$ 300.000,00 no exercício, qual foi a proposição da Diretoria para sua destinação, nos termos do Estatuto Social e da Lei nº 6.404/76:
Com base nos critérios aplicáveis à destinação do resultado, julgue o item a seguir.
O tratamento dos juros sobre o capital próprio dedutíveis da
base de cálculo do imposto de renda é o de despesa
financeira, segundo as normas da Receita Federal;
entretanto, para as companhias abertas, a CVM determina
que sejam destinados diretamente de lucros acumulados.
Lucro líquido do exercício R$ 500,00 Reserva legal constituída no exercício R$ 25,00 Reserva para contingências constituída no exercício R$ 75,00 Reserva de lucros a realizar a ser constituída ?
Considere, adicionalmente, para sua resposta, as seguintes informações:
Lucros a realizar contido no lucro líquido do exercício R$ 400,00 Dividendo obrigatório calculado conforme o Estatuto R$ 125,00
Acerca da destinação do resultado, segundo as normas vigentes, julgue o item a seguir.
Os administradores somente terão participação nos lucros do
exercício social em relação ao qual, for atribuído aos
acionistas o dividendo obrigatório.
Acerca da destinação do resultado, segundo as normas vigentes, julgue o item a seguir.
Os dividendos representam uma destinação do lucro do
exercício, dos lucros acumulados ou de reserva de lucros aos
acionistas da companhia, podendo, ainda, ser utilizadas as
reservas de capital para o pagamento de dividendos às ações
preferenciais.
Acerca da destinação do resultado, segundo as normas vigentes, julgue o item a seguir.
A companhia constituirá a reserva fiscal para dividendo
obrigatório não-distribuído quando tiver dividendo
obrigatório a distribuir, mas não tiver condições financeiras
para seu pagamento.
Acerca da destinação do resultado, segundo as normas vigentes, julgue o item a seguir.
Quando o estatuto for omisso e a assembléia-geral deliberar
alterá-lo para introduzir norma sobre a matéria, o dividendo
obrigatório não poderá ser inferior a 30% do lucro líquido
ajustado.
Acerca de procedimentos de contabilização relativos ao imposto de renda de pessoas jurídicas (IRPJ) e à contribuição social sobre o lucro líquido (CSLL), julgue o item subseqüente.
O valor decorrente do recebimento de dividendos de outras
pessoas jurídicas tem de ser adicionado ao valor do lucro
para fins do imposto de renda.

 Conheça nossos planos