Questões de Concurso Sobre dividendos em contabilidade geral

Foram encontradas 123 questões

Q414712 Contabilidade Geral
Responda a questão com base nos demonstrativos financeiros da Cia. Floripana de Metalurgia S/A. Valores em milhares de R$.

imagem-009.jpg
Os acionistas da Cia. Floripana de Metalurgia S/A solicitam que a empresa estude a possibilidade de efetuar o pagamento dos dividendos como juros sobre o capital próprio (JSCP), em função do beneficio fiscal para alguns acionistas.

Qual seria o valor a ser pago como rubrica de juros sobre o capital próprio se a empresa resolvesse atender à solicitação dos acionistas, mas não alterando o lucro do período?

Não há restrição legal para o cálculo dos JSCP.
Alternativas
Q380301 Contabilidade Geral
No início de 2013, o Patrimônio Líquido da Cia. Madeira era composto pelos seguintes saldos:


imagem-009.jpg

Ao final do período de 2013, a empresa apurou um Lucro antes do imposto sobre a Renda e Contribuições no valor de R$400.000.

De acordo com a política contábil da empresa, ao final do exercício, no caso da existência de lucros, os estatutos da empresa determinam que a mesma deve observar os percentuais abaixo para os cálculos das Participações e Contribuições, apuração do Lucro Líquido e sua distribuição.

imagem-008.jpg


O restante do Lucro Líquido deverá ser mantido em Lucros Retidos conforme decisão da Assembleia Geral Ordinária (AGO) até o final do exercício de 2014, conforme Orçamento de Capital aprovado em AGO de 2012.

O valor distribuído a título de dividendo é:
Alternativas
Q351487 Contabilidade Geral
O Patrimônio Líquido da Cia. Lucrativa, em 31/12/2011, era constituído pelas seguintes contas com seus respectivos saldos:

- Capital Social: ........................................................... R$ 300.000,00
- Reserva Legal: .......................................................... R$ 60.000,00
- Reserva Estatutária: .................................................. R$ 30.000,00

Em 2012, a Cia. Lucrativa apurou um Lucro Líquido de R$ 50.000,00, cuja destinação deveria seguir o estabelecido em seu estatuto:

- Reserva Legal: constituída nos termos da Lei nº 6.404/1976;
- Dividendos obrigatórios: 40% do Lucro Líquido ajustado nos termos da Lei nº 6.404/1976;
- Reserva Estatutária: saldo remanescente.

Sabe-se que R$ 20.000,00 do Lucro Líquido foram decorrentes de subvenções governamentais para investimentos e que a Cia. Lucrativa, para não tributar este ganho, reteve-o na forma de Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei nº 6.404/1976 referente aos dividendos.

Com base nestas informações, os valores que a Cia. Lucrativa distribuiu como dividendos obrigatórios e que reteve na forma de Reserva Estatutária foram, respectivamente,

Alternativas
Q536212 Contabilidade Geral

Uma sociedade comercial de capital aberto apurou lucro líquido do exercício de R$ 400.000, sendo 50% desse valor relativo a ganhos gerados por variação cambial e outros 50% relativos a vendas a prazo vencíveis em até 300 dias da data do balanço. Seu capital social monta R$ 100.000; existem reservas estatutárias e para contingências constituídas no total de R$ 50.000 e reserva legal no valor de R$ 15.000. Não há previsão estatutária com relação ao valor dos dividendos mínimos a distribuir.


Considerando essa situação hipotética, julgue o item a seguir.


A entidade deverá distribuir o dividendo mínimo legal, não cabendo a constituição de reserva para lucros a realizar.

Alternativas
Ano: 2013 Banca: CFC Órgão: CFC Prova: CFC - 2013 - CFC - Técnico em Contabilidade |
Q427277 Contabilidade Geral
Uma sociedade empresária apresentava, em 31.12.2012, os seguintes saldos, antes da apuração do resultado do período:

imagem-001.jpg
Considerando que nenhum dividendo será distribuído no período, no Balanço Patrimonial em 31.12.2012, o Ativo Total é igual a:
Alternativas
Q333651 Contabilidade Geral
A remuneração do capital do acionista investido em determinada empresa pode ser feita por meio de proventos. Acerca da distribuição e do pagamento de dividendos, julgue o item seguinte.

O direito de receber como dividendo obrigatório, em cada exercício, as parcelas dos lucros, na forma da regra vigente na empresa, é uma forma de particularizar o acionista quanto ao seu interesse precípuo.
Alternativas
Q304291 Contabilidade Geral
Com base na legislação vigente acerca de distribuição de dividendos e de juros sobre o capital próprio (JSCP), julgue os itens subsequentes.
Aos JSCP e aos dividendos recebidos por acionista é cominada a tributação pelo imposto de renda, na alíquota de 15%.
Alternativas
Q304290 Contabilidade Geral
Com base na legislação vigente acerca de distribuição de dividendos e de juros sobre o capital próprio (JSCP), julgue os itens subsequentes.
O pagamento de JSCP só poderá ser realizado se, depois de computado esse pagamento, restar lucro líquido à empresa.
Alternativas
Q304289 Contabilidade Geral
Com base na legislação vigente acerca de distribuição de dividendos e de juros sobre o capital próprio (JSCP), julgue os itens subsequentes.
Quanto ao direito de recebimento, o dividendo poderá ser cumulativo ou não cumulativo.
Alternativas
Q304285 Contabilidade Geral
De acordo com o RTT da Receita Federal do Brasil, julgue os itens a seguir.
O prêmio na emissão de debêntures será tributável caso ocorra integração à base de cálculo dos dividendos obrigatórios.
Alternativas
Q1668478 Contabilidade Geral

A Cia. Toledo possui 70% do patrimônio líquido da Cia. Valência. Em 31/12/2011, a Cia. Valência apurou um lucro líquido de R$ 100.000, e, conforme disposto no seu estatuto, dele destinou 30% para pagamento de dividendo mínimo a seus acionistas.

O referido fato acarretou uma mutação no patrimônio da Cia. Toledo que, em consequência, deverá providenciar o devido registro contábil, efetuando o seguinte lançamento:
Alternativas
Q1664399 Contabilidade Geral
Conforme preconizam as normas vigentes, uma das reservas de lucros que pode ser prevista é a Reserva de Lucros a Realizar. A sua constituição é facultativa e tem como finalidade evitar que a companhia pague dividendos sobre lucros que ainda não foram realizados em termos financeiros. Será considerado Lucros a Realizar o seguinte item:
Alternativas
Q1664398 Contabilidade Geral
Na constituição de uma determinada sociedade por ações, caso o seu estatuto seja omisso quanto à forma de cálculo dos dividendos a serem distribuídos aos acionistas, prevalecerá, com base na legislação, a parcela mínima de 50% do lucro líquido do exercício ajustado. Em caso de a assembleia geral deliberar pela alteração do estatuto, para introduzir a sua forma de cálculo, a parcela do dividendo a ser distribuída não poderá ser fixada com valor inferior ao seguinte percentual do lucro líquido ajustado:
Alternativas
Ano: 2012 Banca: CEPERJ Órgão: DEGASE Prova: CEPERJ - 2012 - DEGASE - Contador |
Q1648081 Contabilidade Geral
No encerramento do exercício social uma companhia apurou um lucro líquido, depois do imposto de renda e antes das participações, no valor de R$ 120.000. Conforme determinado legalmente, a participação dos administradores e dos empregados nos lucros da companhia é, respectivamente, de 10% e 15%. Outra informação: não é estabelecido, no estatuto, o valor percentual sobre o lucro líquido dos dividendos a pagar aos acionistas. Com essas informações, o valor do dividendo mínimo obrigatório a ser pago é igual a:
Alternativas
Ano: 2012 Banca: FADESP Órgão: MPE-PA Prova: FADESP - 2012 - MPE-PA - Técnico Contábil |
Q1646983 Contabilidade Geral
Dentre as obrigações abaixo, somente uma não resulta em passivo não circulante. Assinale-a.
Alternativas
Q264301 Contabilidade Geral
Com relação à distribuição de dividendos de sociedades abertas, pode-se afirmar que:

Alternativas
Q263480 Contabilidade Geral
A Cia. Hacer possuía, em 31/12/2010, o patrimônio líquido composto pelas seguintes contas: Capital Social R$ 500.000,00 e Reserva Legal R$ 96.000,00. Durante 2011, a Cia. obteve um lucro de R$ 100.000,00. Sabendo-se que a Cia. Hacer constitui Reserva Legal de acordo com a legislação societária, que os dividendos mínimos obrigatórios estabelecidos em seu estatuto é de 30% do lucro líquido e que os lucros retidos para expansão são de até 70% do lucro líquido, o valor retido para expansão, em 31/12/2011, foi, em reais,

Alternativas
Q250969 Contabilidade Geral
O dividendo obrigatório previsto na legislação societária de uma companhia de capital aberto, deve ser registrado como

Alternativas
Q232744 Contabilidade Geral
O Lucro Líquido do Exercício da Cia. Diadema em 2011 foi de R$ 1.500.000,00. A companhia acresceu a conta de Reserva Legal com 5% do resultado do exercício, em consonância com o art. 193 da Lei nº 6.404/1976. Não houve a constituição e nem reversão de Reserva de Contingências. O estatuto da companhia é omisso quanto à distribuição do dividendo mínimo obrigatório. Observando-se o disposto no art. 202 da referida lei, os acionistas têm direito a receber, como dividendo mínimo obrigatório, a importância, em reais, de
Alternativas
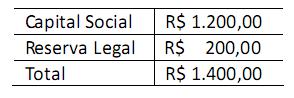
Q223446 Contabilidade Geral
Uma empresa apresentava em 31 de dezembro de 2009 os seguintes saldos em seu Patrimônio Líquido:

Imagem 020.jpg

No ano de 2010, a empresa obteve um lucro líquido de R$ 2.000,00. A empresa determina, em seu estatuto social, distribuição do dividendo mínimo obrigatório de 25% do lucro líquido ajustado. Qual será o valor do dividendo distribuído por esta empresa em 2010?

Alternativas
Respostas
61: E
62: D
63: C
64: C
65: C
66: E
67: E
68: E
69: C
70: C
71: A
72: D
73: C
74: C
75: C
76: A
77: D
78: C
79: A
80: B