Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


Q254929
Contabilidade Geral
As vendas de ações emitidas e os empréstimos obtidos no mercado mediante emissão de debêntures ou outros instrumentos de dívida de curto ou longo prazo são exemplos de entradas de caixa classificados nas atividades de financiamento e evidenciados na demonstração do fluxo de caixa.
Q254928
Contabilidade Geral
Acerca da elaboração da demonstração do fluxo de caixa, de acordo com a legislação societária e os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue os itens que se seguem.
O resgate do principal de aplicações financeiras não classificadas como equivalentes de caixa e os desembolsos de empréstimos concedidos pela empresa constituem saídas de caixa classificadas nas atividades de investimento e evidenciadas na demonstração do fluxo de caixa.
O resgate do principal de aplicações financeiras não classificadas como equivalentes de caixa e os desembolsos de empréstimos concedidos pela empresa constituem saídas de caixa classificadas nas atividades de investimento e evidenciadas na demonstração do fluxo de caixa.
Ano: 2012
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2012 - CFC - Técnico em Contabilidade
|
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245119
Contabilidade Geral
Uma sociedade empresária apresentou o Balanço Patrimonial a seguir, ao qual foi acrescida uma coluna de variação, e também a Demonstração do Resultado do período encerrado em 31.12.2011:
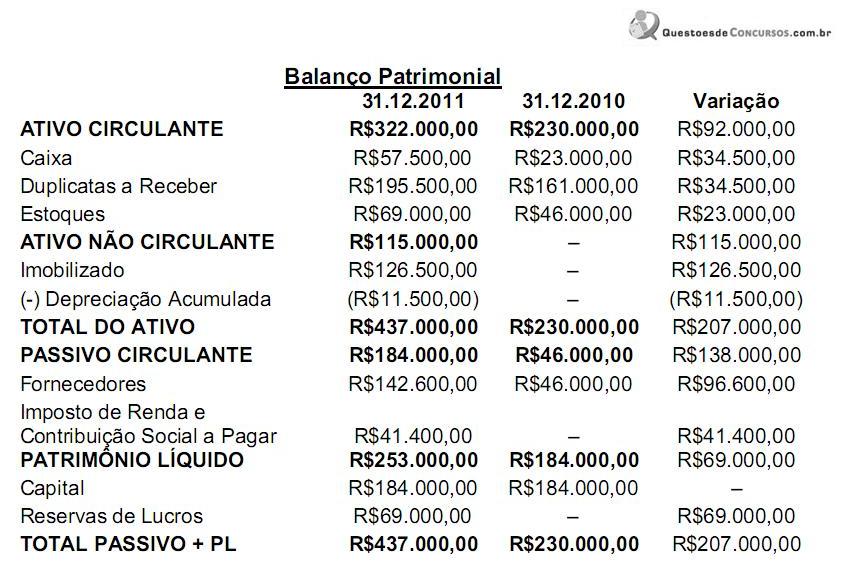
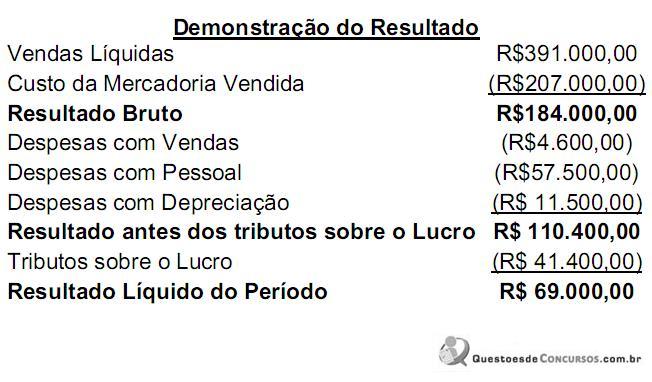
Na Demonstração dos Fluxos de Caixa elaborada a partir dos dados apresentados, as atividades operacionais geraram caixa no valor de:
Na Demonstração dos Fluxos de Caixa elaborada a partir dos dados apresentados, as atividades operacionais geraram caixa no valor de:
Q245110
Contabilidade Geral
Relacione as atividades descritas de uma empresa comercial na primeira coluna com exemplos de fluxos de caixa que decorrem dessas atividades na segunda coluna e, em seguida, assinale a opção CORRETA.
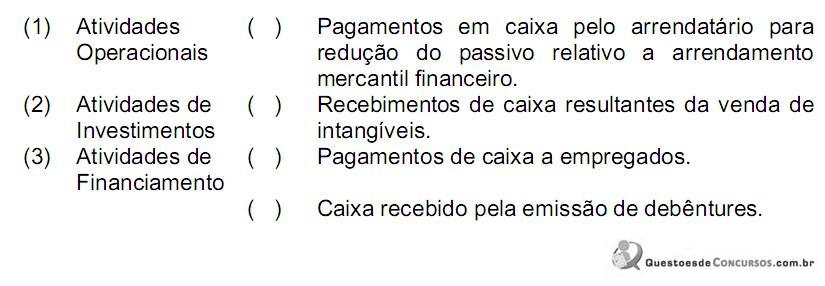
A sequência CORRETA é:
A sequência CORRETA é:
Ano: 2012
Banca:
FCC
Órgão:
TRT - 6ª Região (PE)
Prova:
FCC - 2012 - TRT - 6ª Região (PE) - Analista Judiciário - Contabilidade |
Q240898
Contabilidade Geral
Na elaboração e divulgação da Demonstração dos Fluxos de Caixa (DFC), de acordo com a regulamentação vigente, o aumento de capital em dinheiro, a amortização de um empréstimo e a aquisição de ações de emissão da própria empresa devem ser classificados, respectivamente, no fluxo de caixa das atividades
Ano: 2012
Banca:
FCC
Órgão:
MPE-PE
Prova:
FCC - 2012 - MPE-PE - Analista Ministerial - Ciências Contábeis |
Q236263
Contabilidade Geral
As demonstrações contábeis obrigatórias para as sociedades por ações de capital aberto, de acordo com a Lei das Sociedades por Ações, com as modificações introduzidas pelas Leis no 11.638/2007 e no 11.941/2009 são:
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
MPE-PI
Prova:
CESPE - 2012 - MPE-PI - Analista Ministerial - Controle Interno |
Q234862
Contabilidade Geral
Texto associado
Acerca da demonstração dos fluxos de caixa (DFC), conforme
Pronunciamento CPC n.º 3, julgue os próximos itens.
Pronunciamento CPC n.º 3, julgue os próximos itens.
Recebimentos e pagamentos de prêmios e sinistros, anuidades e outros benefícios da apólice feitos por seguradora são exemplos de atividades operacionais.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
MPE-PI
Prova:
CESPE - 2012 - MPE-PI - Analista Ministerial - Controle Interno |
Q234861
Contabilidade Geral
Texto associado
Acerca da demonstração dos fluxos de caixa (DFC), conforme
Pronunciamento CPC n.º 3, julgue os próximos itens.
Pronunciamento CPC n.º 3, julgue os próximos itens.
A aquisição de um veículo deve ser representada na seção relativa às atividades de financiamento.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
MPE-PI
Prova:
CESPE - 2012 - MPE-PI - Analista Ministerial - Controle Interno |
Q234860
Contabilidade Geral
Texto associado
Acerca da demonstração dos fluxos de caixa (DFC), conforme
Pronunciamento CPC n.º 3, julgue os próximos itens.
Pronunciamento CPC n.º 3, julgue os próximos itens.
A forma de divulgação da DFC das atividades operacionais depende do método empregado — se direto ou indireto.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
MPE-PI
Prova:
CESPE - 2012 - MPE-PI - Analista Ministerial - Controle Interno |
Q234859
Contabilidade Geral
Texto associado
Acerca da demonstração dos fluxos de caixa (DFC), conforme
Pronunciamento CPC n.º 3, julgue os próximos itens.
Pronunciamento CPC n.º 3, julgue os próximos itens.
Para as entidades obrigadas à apresentação da DFC que optarem pelo uso do método direto, é recomendável a apresentação da conciliação entre o lucro líquido e o fluxo de caixa líquido das atividades operacionais.
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2012 - Petrobras - Técnico de Contabilidade |
Q233618
Contabilidade Geral
A Demonstração do Fluxo de Caixa apresenta as variações que ocorreram no disponível em um determinado período.
Uma transação que aumenta o saldo de Caixa (disponível) é
Uma transação que aumenta o saldo de Caixa (disponível) é
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232579
Contabilidade Geral
A Legislação Societária brasileira, Lei 6.404/76, foi modificada pela Lei 11.638/07, que trouxe a obrigatoriedade da elaboração da Demonstração do Fluxo de Caixa. De acordo com a modificação da Legislação Societária brasileira é totalmente correto afirmar que:
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Contabilidade |
Q223440
Contabilidade Geral
A Cia. X presta serviços de perícia contábil. Em 31.12.2009, a Cia. X apresentava os seguintes saldos em seu Balanço Patrimonial: Caixa: R$ 15.000,00; Clientes: R$ 2.000,00; Imóvel: R$ 100.000,00; Depreciação Acumulada: R$ 90.000,00; Salários a Pagar (curto prazo): R$ 5.000,00; Capital Social: R$ 18.000,00; Reserva de Lucros: R$ 4.000,00. Durante janeiro de 2010, a empresa efetuou as seguintes operações
• recebimento do saldo com clientes.
• prestação de serviços a prazo no valor de R$ 20.000,00, sendo constituída provisão para perdas estimadas para créditos de liquidação duvidosa no valor de 5%.
• reconhecimento da Despesa de Depreciação do imóvel, a 12% ao ano, calculada pelo método linear, considerando valor residual de R$ 5.000,00.
• pagamento da dívida de salários .
• reconhecimento e pagamento de despesas de salários no valor de R$ 2.000,00.
• reconhecimento de despesas gerais no valor de R$6.000,00 para pagamento no mês seguinte.
Considerando a elaboração da Demonstração do Fluxo de Caixa pelo método indireto, qual deverá ser o valor total dos ajustes para conciliação entre o Lucro Líquido e o Fluxo de Caixa operacional em 31.01.2010?
• recebimento do saldo com clientes.
• prestação de serviços a prazo no valor de R$ 20.000,00, sendo constituída provisão para perdas estimadas para créditos de liquidação duvidosa no valor de 5%.
• reconhecimento da Despesa de Depreciação do imóvel, a 12% ao ano, calculada pelo método linear, considerando valor residual de R$ 5.000,00.
• pagamento da dívida de salários .
• reconhecimento e pagamento de despesas de salários no valor de R$ 2.000,00.
• reconhecimento de despesas gerais no valor de R$6.000,00 para pagamento no mês seguinte.
Considerando a elaboração da Demonstração do Fluxo de Caixa pelo método indireto, qual deverá ser o valor total dos ajustes para conciliação entre o Lucro Líquido e o Fluxo de Caixa operacional em 31.01.2010?
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Contabilidade |
Q223439
Contabilidade Geral
Uma empresa recebeu, em dezembro de 2011, o montante de R$ 5.000,00 a título de restituição de imposto sobre a renda. Como é classificada esta transação na Demonstração dos dividendos nos Fluxos de Caixa da empresa?
Q223143
Contabilidade Geral
Da Demonstração dos Fluxos de Caixa elaborada pela Cia. Araxá, relativa ao exercício findo em 31-12-2011, foram extraídas as seguintes informações:
I. O valor do Disponível da Cia. Araxá aumentou R$ 186.500,00 entre 31-12-2010 e 31-12-2011.
II. Houve uma saída líquida de caixa e equivalentes-caixa das atividades de investimento no valor de R$ 54.680,00.
III. O fluxo de caixa das atividades de financiamento registrou uma entrada líquida de R$ 38.640,00.
À vista dessas informações, conclui-se que, no exercício de 2011, houve uma entrada líquida de caixa das atividades operacionais no valor de, em reais,
I. O valor do Disponível da Cia. Araxá aumentou R$ 186.500,00 entre 31-12-2010 e 31-12-2011.
II. Houve uma saída líquida de caixa e equivalentes-caixa das atividades de investimento no valor de R$ 54.680,00.
III. O fluxo de caixa das atividades de financiamento registrou uma entrada líquida de R$ 38.640,00.
À vista dessas informações, conclui-se que, no exercício de 2011, houve uma entrada líquida de caixa das atividades operacionais no valor de, em reais,
Q221912
Contabilidade Geral
Uma venda de item do imobilizado que foi adquirido para aluguel a terceiros, em uma entidade que, durante as suas atividades, normalmente vende itens do imobilizado mantidos para esse fim, deve ser registrada na DFC como um fluxo de caixa das atividades
Q215522
Contabilidade Geral
Na Demonstração dos Fluxos de Caixa, os juros recebidos de aplicações financeiras e a amortização de empréstimos obtidos são classificados, respectivamente, como caixa das atividades
Q2725930
Contabilidade Geral
Qual demonstração contábil tem como característica “vislumbrar a receita e a despesa orçamentária realizadas, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie proveniente do exercício anterior, e os que se transferem para o exercício seguinte”?
Q1305891
Contabilidade Geral
Na Demonstração do Fluxo de Caixa, qual o tratamento a ser considerado em relação
a saldos bancários a descoberto decorrentes de empréstimos obtidos por meio de
instrumentos, como cheques especiais ou contas correntes garantidas?
Q1305881
Contabilidade Geral
Dentre as opções abaixo identifique a que representa informação relevante e
obrigatória para divulgação na demonstração dos Fluxos de Caixa.

 Conheça nossos planos