Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


Ano: 2013
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2013 - LIQUIGÁS - Profissional Júnior - Ciências Contábeis |
Q425691
Contabilidade Geral
Na determinação do valor de uma empresa, um dos componentes utilizados é o fluxo de caixa operacional disponível, no qual tem papel importante a determinação da taxa de crescimento prevista. A taxa de crescimento dos fluxos de caixa (g) é determinada através do produto do percentual de reinvestimento dos fluxos operacionais de caixa (b) pela taxa de retorno (r) a que esse capital é aplicado. Ou seja, a taxa de crescimento dos fluxos de caixa é apurada pela da fórmula
g = b x r
Considere uma companhia que estima reinvestir 80% de seus lucros operacionais a uma taxa de retorno de 12,5% ao ano e projeta os fluxos de caixa operacionais, iniciando o primeiro ano com o lucro operacional referencial líquido do imposto de renda de R$ 200.000,00.
Dessa forma, o Fluxo de Caixa Operacional Disponível projetado para o terceiro ano, em reais, é
g = b x r
Considere uma companhia que estima reinvestir 80% de seus lucros operacionais a uma taxa de retorno de 12,5% ao ano e projeta os fluxos de caixa operacionais, iniciando o primeiro ano com o lucro operacional referencial líquido do imposto de renda de R$ 200.000,00.
Dessa forma, o Fluxo de Caixa Operacional Disponível projetado para o terceiro ano, em reais, é
Ano: 2013
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2013 - LIQUIGÁS - Profissional Júnior - Ciências Contábeis |
Q425686
Contabilidade Geral
Na avaliação de empresas, o aspecto temporal é contemplado normalmente sob duas vertentes distintas: o intervalo do período explícito e o intervalo do período residual (perpetuidade).
Nesse contexto, a perpetuidade é entendida como uma
Nesse contexto, a perpetuidade é entendida como uma
Ano: 2013
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2013 - LIQUIGÁS - Profissional Júnior - Ciências Contábeis |
Q425646
Contabilidade Geral
ma companhia de capital fechado com patrimônio líquido superior a 2 milhões informou:
Pagamento de dividendos 60.000,00
Recebimento por emissão de debêntures 100.000,00
Recolhimento de tributos 50.000,00
Venda de Imobilizado 70.000,00
Considerando exclusivamente as informações apresentadas pela companhia e a boa técnica contábil para a elaboração da Demonstração dos Fluxos de Caixa, pelo método direto, o caixa líquido das atividades de financiamento, em reais, aumentou
Pagamento de dividendos 60.000,00
Recebimento por emissão de debêntures 100.000,00
Recolhimento de tributos 50.000,00
Venda de Imobilizado 70.000,00
Considerando exclusivamente as informações apresentadas pela companhia e a boa técnica contábil para a elaboração da Demonstração dos Fluxos de Caixa, pelo método direto, o caixa líquido das atividades de financiamento, em reais, aumentou
Q412289
Contabilidade Geral
Na Demonstração dos Fluxos de Caixa, pode-se citar como exemplos de fluxo de caixa das Atividades Operacionais: Recebimento de caixa
Ano: 2013
Banca:
IADES
Órgão:
EBSERH
Prova:
IADES - 2013 - EBSERH - Analista Administrativo - Contabilidade |
Q404744
Contabilidade Geral
A Demonstração dos Fluxos de Caixa (DFC) é uma demonstração importante para a tomada de decisões gerenciais. Sobre seus objetivos e estrutura, assinale a alternativa correta.
Q394638
Contabilidade Geral
Acerca das demonstrações contábeis, julgue os itens que seguem de acordo com a normatização pertinente.
A demonstração dos fluxos de caixa, que expressa as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, deve ser segregada em até três fluxos: o das operações, o dos financiamentos e o dos investimentos, sempre que existirem.
A demonstração dos fluxos de caixa, que expressa as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, deve ser segregada em até três fluxos: o das operações, o dos financiamentos e o dos investimentos, sempre que existirem.
Ano: 2013
Banca:
FUMARC
Órgão:
PC-MG
Prova:
FUMARC - 2013 - PC-MG - Analista da Polícia Civil - Ciências Contábeis |
Q380042
Contabilidade Geral
Dos demonstrativos contábeis da Cia. Santa Maria, foram extraídos os seguintes dados referentes ao exercício social de 2012:
Ativo Total = R$ 435.000,00
Custos das Vendas = R$ 210.000,00
Despesas Administrativas e Gerais = R$ 32.000,00
Despesas Financeiras = R$ 5.000,00
Passivo Não Circulante = R$ 18.000,00
Ativo Não Circulante equivalente a 55% do Ativo Total
Capital Próprio equivalente a 60% do Ativo Total
As receitas operacionais líquidas equivalem a 85% do valor do Ativo Total
A partir das informações acima, é CORRETO afirmar que a empresa em questão apresentará
Ativo Total = R$ 435.000,00
Custos das Vendas = R$ 210.000,00
Despesas Administrativas e Gerais = R$ 32.000,00
Despesas Financeiras = R$ 5.000,00
Passivo Não Circulante = R$ 18.000,00
Ativo Não Circulante equivalente a 55% do Ativo Total
Capital Próprio equivalente a 60% do Ativo Total
As receitas operacionais líquidas equivalem a 85% do valor do Ativo Total
A partir das informações acima, é CORRETO afirmar que a empresa em questão apresentará
Ano: 2013
Banca:
FCC
Órgão:
TRT - 18ª Região (GO)
Prova:
FCC - 2013 - TRT - 18ª Região (GO) - Analista Judiciário - Contabilidade |
Q375680
Contabilidade Geral
De acordo com a estrutura da Demonstração dos Fluxos de Caixa (DFC), pagamentos de caixa decorrentes do resgate de ações da própria entidade, amortização de empréstimo obtido (pagamento de principal) e recebimentos de caixa decorrentes da venda de uma patente devem ser classificados, respectivamente, no fluxo de caixa das atividades
Ano: 2013
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2013 - TRT - 15ª Região - Analista Judiciário - Contabilidade |
Q375634
Contabilidade Geral

Na elaboração do Fluxo de Caixa pelo método indireto, o resultado ajustado corresponde a
Ano: 2013
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
SMA-RJ
Prova:
Prefeitura do Rio de Janeiro - RJ - 2013 - SMA-RJ - Contador (Procuradoria Geral) |
Q364498
Contabilidade Geral
Na Demonstração dos Fluxos de Caixa, aprovada pelas Normas Brasileiras de Contabilidade, os fluxos de caixa do período são classificados em três grupos de atividades: investimentos, financiamentos e operacionais. Estão indicados nessa ordem, respectivamente, os seguintes fatos realizados por uma determinada empresa:
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-ES
Prova:
CESPE - 2013 - TCE-ES - Analista Administrativo - Ciências Contábeis |
Q360152
Contabilidade Geral
Considere o seguinte balanço patrimonial da Cia. Spirits para os exercícios de 2011 e de 2012.
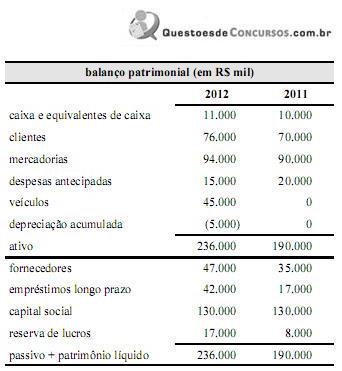
Com base nessas informações e considerando que a companhia reteve todo o lucro de 2012, é correto afirmar que o caixa líquido gerado pelas atividades operacionais da Cia. Spirits em 2012 foi de;
Com base nessas informações e considerando que a companhia reteve todo o lucro de 2012, é correto afirmar que o caixa líquido gerado pelas atividades operacionais da Cia. Spirits em 2012 foi de;
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCE-ES
Prova:
CESPE - 2013 - TCE-ES - Analista Administrativo - Ciências Contábeis |
Q360148
Contabilidade Geral
Conforme o pronunciamento técnico CPC 3 (R2), assinale a opção correta acerca dos aspectos de elaboração e evidenciação da demonstração do fluxo de caixa.
Q357371
Contabilidade Geral

Considerando-se o Balanço Patrimonial e a Demonstração do Resultado do Exercício,pode-se afirmar:
O valor do caixa gerado pelas atividades de financiamento no ano de X2 foi de R$1000,00.
O valor do caixa gerado pelas atividades de financiamento no ano de X2 foi de R$1000,00.
Q357369
Contabilidade Geral
Considerando-se o Balanço Patrimonial e a Demonstração do Resultado do Exercício,pode-se afirmar:
O caixa gerado pelas atividades operacionais no ano de X2 obteve um valor de R$16000,00
O caixa gerado pelas atividades operacionais no ano de X2 obteve um valor de R$16000,00
Q357362
Contabilidade Geral
O ciclo operacional da entidade é o tempo entre a aquisição de ativos para processamento e sua realização em caixa ou seus equivalentes.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2013 - TCU - Auditor Federal de Controle Externo |
Q354030
Contabilidade Geral
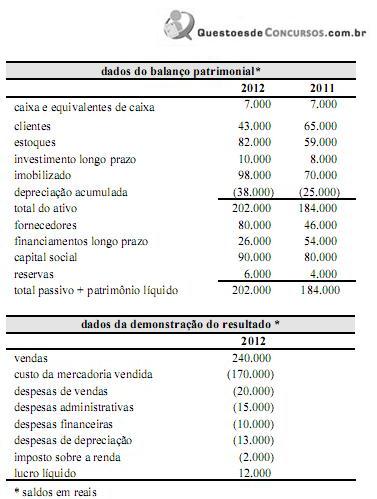
Considerando os dados da tabela acima, julgue o item subsequente, relacionado à elaboração da demonstração do fluxo de caixa.
O caixa líquido gerado pelas atividades operacionais é menor que R$ 35.000.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Técnico - Suporte Administrativo |
Q350232
Contabilidade Geral
Em relação a demonstrações contábeis, seus grupos componentes e avaliação de investimentos, julgue os próximos itens.
Os métodos direto e indireto diferem na forma de apresentação do fluxo de caixa operacional, mas são semelhantes na apresentação do fluxo de financiamento.
Os métodos direto e indireto diferem na forma de apresentação do fluxo de caixa operacional, mas são semelhantes na apresentação do fluxo de financiamento.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 10ª REGIÃO (DF e TO)
Prova:
CESPE - 2013 - TRT - 10ª REGIÃO (DF e TO) - Analista Judiciário - Contabilidade |
Q348640
Contabilidade Geral
Com relação às demonstrações contábeis e aos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis, julgue os itens que se seguem.
Na demonstração dos fluxos de caixa, os juros pagos e recebidos sobre capital próprio devem ser classificados como fluxos de caixa das atividades de financiamento de instituições financeiras.
Na demonstração dos fluxos de caixa, os juros pagos e recebidos sobre capital próprio devem ser classificados como fluxos de caixa das atividades de financiamento de instituições financeiras.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MTE
Prova:
CESPE - 2013 - MTE - Auditor Fiscal do Trabalho - Prova 2 |
Q346485
Contabilidade Geral
Texto associado
Julgue os itens subsecutivos, acerca de demonstrações contábeis.
Os pagamentos de caixa a investidores para adquirir ou resgatar ações da entidade são classificados, na demonstração do fluxo de caixa, como atividades de financiamento.
Q339757
Contabilidade Geral
Pelo método indireto de elaboração da Demonstração dos Fluxos de Caixa, o aumento de Duplicatas a receber contribui para a formação do :

 Conheça nossos planos