Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


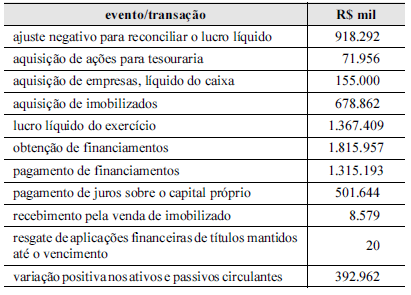
Considere que, para elaborar a demonstração do fluxo de caixa, de acordo com a legislação societária, determinada companhia de capital aberto tenha apurado as operações que afetaram o caixa e seus respectivos valores, referentes ao ano de 2011, conforme mostra a tabela acima. Considere, ainda, que o saldo de caixa e equivalentes de caixa, no início do exercício de 2011, tenha sido igual a R$ 211.159 mil e que a variação cambial tenha gerado um efeito positivo nas disponibilidades na ordem de R$ 1.340 mil. Com base nessas informações e na tabela apresentada, julgue o item subsequente.
Durante o exercício de 2011, as atividades operacionais e de
investimento geraram caixa, porém as atividades de
financiamento consumiram um valor superior ao gerado. Em
consequência disso, o saldo de caixa e equivalentes de caixa,
no final do exercício de 2011, ficou inferior a R$ 160.000.
Por recomendação do CPC, os juros sobre capital próprio devem compor as atividades de financiamento. Já os juros pagos a terceiros devem compor as atividades operacionais.
Julgue o item que se segue de acordo com a Lei n.º 6.404/1976, atualizada nos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC) e nos princípios fundamentais de contabilidade, adotados pelo Conselho Federal de Contabilidade.
Uma aplicação financeira resgatável a qualquer momento e indexada ao Ibovespa constitui um equivalente de caixa.
I. A companhia de capital aberto com patrimônio líquido, na data do balanço, inferior a R$ 2.000.000,00 não será obrigada à elaboração e publicação da demonstração dos fluxos de caixa.
II. A DFC retrata o resultado econômico da empresa, enquanto a DRE retrata o resultado financeiro.
III. A venda de imobilizado é uma operação que reduz o caixa de investimento, enquanto a integralização de capital pelos sócios representa aumento do caixa de financiamento.
IV. Pagamento de empréstimos bancários (parcela principal) reduz o caixa de financiamento, enquanto o pagamento dos juros referente a esse empréstimo reduz o caixa operacional.
V. Se o saldo do caixa operacional no período for positivo de $10.000, e se o saldo do caixa de investimento for positivo de $30.000, a empresa terá um saldo de caixa de financiamento positivo, numa situação em que não haja saldo inicial e nem saldo final em caixa.
A alternativa que contém todas as afirmativas corretas é:
DFC Ano 1 ($) Ano 2 ($)
Saldo de caixa operacional 80.000, 130.000,
Saldo de caixa de investimento (150.000) (100.000)
Saldo de caixa de financiamento 90.000, (50.000)
Saldo de caixa do período 20.000, (20.000,)
Saldo inicial de caixa 10.000, 30.000,
Saldo final de caixa 30.000, 10.000,
Com base na Demonstração dos Fluxos de Caixa acima, é CORRETO afirmar que:
1. Recebimento de valores decorrentes da venda de ativo imobilizado.
2. Pagamento para resgatar ações da própria entidade.
3. Recebimento decorrente da emissão de debêntures.
De acordo com a regulamentação vigente, na elaboração e divulgação da Demonstração dos Fluxos de Caixa (DFC), estes eventos devem ser classificados, respectivamente, no fluxo de caixa das atividades
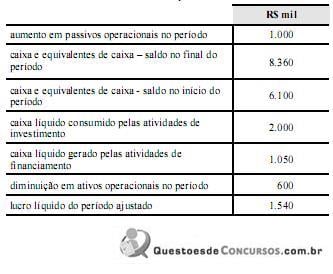
Considerando-se que as informações da tabela abaixo foram obtidas durante a elaboração da demonstração do fluxo de caixa de uma instituição financeira, é correto afirmar que o aumento das taxas de câmbio sobre o caixa e equivalentes de caixa foi inferior a R$ 50 mil no período.
O departamento de análise de crédito da empresa Comércio Geral S.A. apresenta ao comitê de políticas contábeis, da empresa, o relatório a seguir, relativo ao comportamento dos recebíveis nos últimos quatro anos.
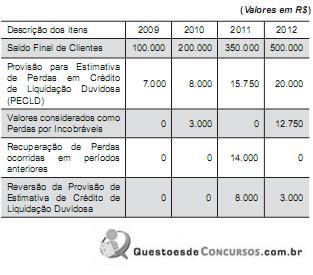
O efeito no Fluxo de Caixa relativo ao recebimento dos saldos fornecidos de Clientes foi de:
I. Lançamento da depreciação do ano.
II. Pagamento de dividendos.
III. Juros sobre o Capital Próprio Recebidos.
Pode-se afirmar que estes eventos afetam a Demonstração dos Fluxos de Caixa, respectivamente, como:
No fluxo de caixa, entre os valores que compõem o fluxo de atividades operacionais constam aqueles relativos às duplicatas descontadas em banco.
Considere que determinada empresa tenha recebido recursos de indenização de seguro pago em decorrência de incêndio ocorrido em uma de suas unidades fabris. Nessa situação, os recursos recebidos devem ser incluídos na demonstração do fluxo de caixa no grupo de fluxos de operações.
Em uma demonstração dos fluxos de caixa pelo método indireto, a variação positiva do capital de giro classifica-se entre as atividades de financiamento.
A demonstração dos fluxos de caixa inclui os equivalentes de caixa, o que pressupõe que o investimento tenha vencimento de até três meses em relação à sua aquisição, seja de alta liquidez e apresente baixo risco de alteração de valor.
- Recebimento de R$ 30.000,00 referentes ao aumento do Capital Social;
- Recebimento de R$ 60.000,00 de Duplicatas a Receber de Clientes;
- Pagamento de R$ 40.000,00 referentes ao Adiantamento ao Fornecedor KL;
- Pagamento de R$ 20.000,00 a Fornecedores;
- Pagamento de R$ 50.000,00 referentes ao salário de seus funcionários;
- Recebimento de R$ 80.000,00 referentes à venda de um terreno;
- Pagamento de R$ 100.000,00 referentes a um empréstimo (principal).
Com base nas informações acima, o Fluxo de Caixa das Atividades Operacionais da empresa, decorrente do registro destas transações, foi
Demonstração de Resultados do Exercício de 2012 - Valores em reais
Receita Bruta de Vendas .......................................................... 240.000
Tributos sobre Vendas ................................................................ (31.140)
Receita Líquida de Vendas ...................................................... 208.860
Custo das Mercadorias Vendidas ............................................... (157.860)
Lucro Bruto ............................................................................... 51.000
Despesa com Salários e Encargos ............................................. (35.000)
Despesa com Depreciação e Amortização ................................. (8.000)
Despesa com Juros .................................................................... (2.000)
Lucro Antes do Imposto de Renda e CSLL ............................ 6.000
Imposto de Renda e CSLL ...................................................... (1.440)
Lucro Líquido ............................................................................ 4.560
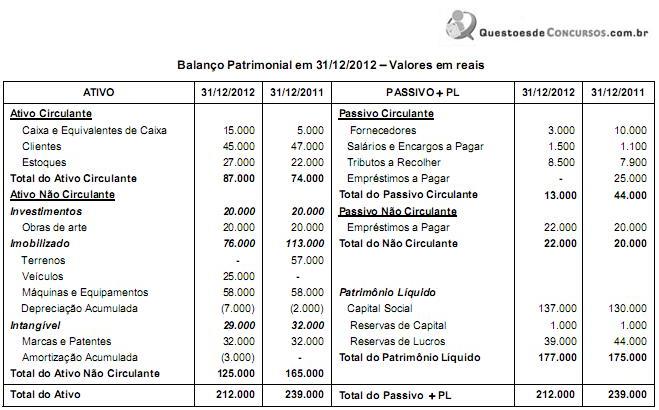
Considerando que a despesa com juros é referente aos empréstimos de longo prazo e que NÃO foi paga, as Atividades Operacionais, em 2012,
Companhia aberta cujo patrimônio líquido, na data do balanço, seja inferior a R$ 2.000.000,00 não está obrigada a apresentar a demonstração dos fluxos de caixa.

A variação em Contas a Receber decorreu de vendas a prazo e recebimentos.
Os investimentos são avaliados pelo método de custo.
A variação no imobilizado no período decorreu de aquisições e depreciação.
O financiamento foi contratado no último dia do período.
Considerando os dados fornecidos, o Caixa Consumido nas Atividades Operacionais, apurado na Demonstração dos Fluxos de Caixa, é de:


 Conheça nossos planos