Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


Uma sociedade empresária apresentou, em seu Balanço Patrimonial, um saldo de Caixa e Equivalentes de Caixa de R$350.000,00 em 31/12/2012 e de R$310.000,00 em 31/12/2013. Observando os dados da sua Demonstração dos Fluxos de Caixa de 2013, verificou-se que as suas atividades operacionais geraram caixa no valor de R$43.000,00. Observou-se, também, que a única operação em suas atividades de financiamento foi um aumento de Capital Social em dinheiro no valor de R$20.000,00.
Com base nos dados apresentados, assinale a alternativa que apresenta as Atividades de Investimentos na Demonstração dos Fluxos de Caixa dessa empresa em 2013.
A Cia. Comércio Mundial apresentava as seguintes demonstrações contábeis:

Informações Adicionais:
− As Despesas Financeiras não foram pagas no período.
− O terreno foi vendido à vista.
− O aumento de capital foi realizado da seguinte forma: R$ 50.000,00 em equipamentos e o restante com incorporação de reservas de lucros.
− Não houve pagamento de empréstimos no período.
− A conta Fornecedores contém apenas as compras a prazo de Estoques e o Custo das Mercadorias
Vendidas se refere apenas à baixa do Estoque vendido.
A Cia. Comércio Mundial apresentava as seguintes demonstrações contábeis:
Informações Adicionais:
− As Despesas Financeiras não foram pagas no período.
− O terreno foi vendido à vista.
− O aumento de capital foi realizado da seguinte forma: R$ 50.000,00 em equipamentos e o restante com incorporação de reservas de lucros.
− Não houve pagamento de empréstimos no período.
− A conta Fornecedores contém apenas as compras a prazo de Estoques e o Custo das Mercadorias
Vendidas se refere apenas à baixa do Estoque vendido.
• Venda de estoque à vista: R$ 50.000,00; • Pagamento do ativo imobilizado que havia sido adquirido em novembro de 2013: R$ 20.000,00; • Reconhecimento e provisionamento da despesa de salários: R$ 3.000,00; • Aumento de capital social pelos sócios da empresa em dinheiro: R$ 40.000,00; • Contratação de empréstimo junto ao banco: R$ 50.000,00; • Compra de estoque para pagamento em fevereiro de 2014: R$ 30.000,00; • Empréstimo concedido a terceiros: R$ 12.000,00; • Compra de material de escritório à vista para ser utilizado no semestre: R$ 6.000,00; • Pagamento de dívida com fornecedor: R$ 4.000,00; e, • Depreciação dos ativos imobilizados: R$ 6.000,00.
Com base nas informações anteriores e no Pronunciamento CPC 03 – Demonstração dos Fluxos de Caixa, os fluxos de caixa gerados ou consumidos pelas atividades operacional, de investimento e de financiamento (em Reais), em janeiro de 2014, foram, respectivamente, de
Analise as assertivas e assinale a alternativa que aponta as corretas. De acordo com o CPC 26, além do Balanço Patrimonial e a Demonstração do Resultado do Período, o conjunto completo de demonstrações contábeis inclui
I. demonstração do resultado abrangente do período.
II. demonstração das mutações do patrimônio líquido do período.
III. demonstração dos fluxos de caixa do período.
IV. notas explicativas, compreendendo um resumo das políticas contábeis significativas e outras informações elucidativas.
V. informações comparativas com o período anterior.
VI. balanço patrimonial do início do período mais antigo.
VII. demonstração do valor adicionado do período.
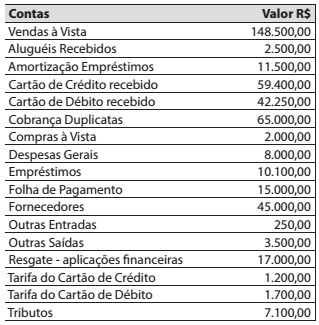
Assinale a alternativa que apresenta o saldo do Fluxo de Caixa, sabendo que o saldo inicial é R$ 5.000,00.
Após a constituição, foram realizadas as seguintes transações ainda no referido ano de 2013.
- Integralização de capital pelos acionistas da empresa em dinheiro– R$ 750.000,00.
- Valor bruto da aquisição de mercadorias, sendo 60% a vista e 40% a serem pagos em 2014– R$ 200.000,00.
- ICMS a recuperar sobre aquisição de mercadorias– R$ 20.000,00.
- Aquisição, a vista, de um item do ativo imobilizado– R$ 250.000,00.
- Venda a vista de todas as mercadorias adquiridas no período– R$ 350.000,00.
- Tributos incidentes sobre a venda a serem pagos em 2014– R$ 25.000,00.
- Pagamento de despesas administrativas– R$ 50.000,00.
Considerando-se que essas foram as únicas transações realizadas no ano de 2013 e desconsiderando-se a incidência de tributos sobre o lucro, é CORRETO afirmar que, na demonstração dos fluxos de caixa do ano de 2012,
Disponibilidades R$ 30.000,00
Estoques R$ 14.000,00
Computadores R$ 40.000,00
Depreciação Acumulada R$ 10.000,00
Fornecedores R$ 20.000,00
Capital Social R$ 54.000,00
Durante o mês de janeiro de 2014, a empresa efetuou as seguintes operações:
• Venda de todo o estoque por R$ 20.000,00 à vista.
• Compra de móveis por R$ 30.000,00 à vista.
• Pagamento de metade da dívida com fornecedores.
• Compra de R$ 18.000,00 em estoques, para pagamento em 60 dias.
• Reconhecimento de despesas de salários no valor de R$ 5.000,00, que deverão ser pagas em fevereiro.
• Aumento de capital social em dinheiro, no valor de R$ 20.000,00.
• Reconhecimento da despesa de depreciação dos computadores, no valor de R$ 300,00.
• Venda de metade dos estoques por R$ 20.000,00. O valor deverá ser recebido em 30 dias. Estima-se que 2% de inadimplência.
Com base nas informações acima, a soma do fluxo de caixa gerado pela atividade operacional com o fluxo de caixa gerado pela atividade de financiamento, é
Aumento de Contas a Pagar ......................... 100.000,00
Lucro Líquido do Exercício .......................... 480.000,00
Aumento de Fornecedores........................... 20.000,00
Despesas de Depreciação do Imobilizado ...170.000,00
Aumento de Recebíveis ................................. 60.000,00
Diminuição dos Estoques ............................. 50.000,00
Resultado Negativo da Equivalência
Patrimonial ................................................... 110.000,00
Considerando-se apenas esses dados, pode-se concluir que o Fluxo de Caixa das atividades operacionais da companhia representou uma entrada de caixa e equivalentes-caixa, em R$, de:

 Conheça nossos planos