Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


Ano: 2014
Banca:
FUNCAB
Órgão:
SEFAZ-BA
Prova:
FUNCAB - 2014 - SEMGE - BA - Auditor Interno - Tarde |
Q461495
Contabilidade Geral
Determinada demonstração contábil nos permite avaliar se a política de distribuição de dividendos de uma empresa está em equilíbrio com a sua geração operacional. Identifique e assinale a alternativa que apresenta essa demonstração contábil.
Q460110
Contabilidade Geral
Considere as informações a seguir, extraídas dos demonstrativos contábeis da firma Padrão S.A.
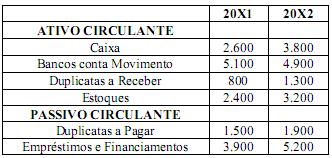
DRE – 20X2
Receita Bruta de Vendas: $ 25.000
CMV: $ 12.000
Lucro Bruto: $ 13.000
Para fins de elaboração da Demonstração dos Fluxos de Caixa pelo método direto, o valor do Recebimento de Vendas em 20X2 foi
DRE – 20X2
Receita Bruta de Vendas: $ 25.000
CMV: $ 12.000
Lucro Bruto: $ 13.000
Para fins de elaboração da Demonstração dos Fluxos de Caixa pelo método direto, o valor do Recebimento de Vendas em 20X2 foi
Q460109
Contabilidade Geral
A Demonstração dos Fluxos de Caixa evidencia as movimentações ocorridas no período, nas disponibilidades da empresa envolvendo o Caixa e os equivalentes de caixa. Assinale a alternativa em que todas as transações provocam diminuição no Caixa.
Q458379
Contabilidade Geral
Quais os métodos utilizados na elaboração da Demonstração de Fluxo de Caixa?
Ano: 2014
Banca:
FUNDATEC
Órgão:
SEFAZ-RS
Prova:
FUNDATEC - 2014 - SEFAZ-RS - Auditor Fiscal da Receita Estadual - Bloco 2 |
Q458285
Contabilidade Geral
Atualmente, as empresas são obrigadas a apresentar mais uma demonstração financeira, que tem por objetivo avaliar a capacidade da entidade em gerar caixa e equivalentes de caixa em um período. Essa é a demonstração
Ano: 2014
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2014 - Petrobras - Contador(a) Júnior |
Q453186
Contabilidade Geral
A administração de uma sociedade anônima de capital aberto, com patrimônio líquido de R$ 1.900.000,00, pagou dividendos a seus acionistas no valor de R$ 100.000,00.
Considerando exclusivamente essas informações e as determinações da lei societária e das normas contábeis vigentes para a elaboração da demonstração dos fluxos de caixa (DFC) pelo método direto, a companhia
Considerando exclusivamente essas informações e as determinações da lei societária e das normas contábeis vigentes para a elaboração da demonstração dos fluxos de caixa (DFC) pelo método direto, a companhia
Ano: 2014
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2014 - Petrobras - Técnico(a) de Administração e Controle Júnior |
Q452746
Contabilidade Geral
A prestação de informações sobre as alterações de caixa e equivalentes de caixa da entidade, na demonstração dos fluxos de caixa, é classificada em fluxos de caixa do período por atividades operacionais, de investimento e de financiamento.
Nesse contexto, as atividades de financiamento são aquelas que resultam
Nesse contexto, as atividades de financiamento são aquelas que resultam
Ano: 2014
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2014 - LIQUIGÁS - Profissional de Vendas - Júnior |
Q452119
Contabilidade Geral
O principal objetivo da Contabilidade é gerar informações que auxiliem os diversos usuários na tomada de decisões. As informações geradas pela Contabilidade são comunicadas por meio de demonstrações que, em geral, apresentam informações sobre desempenho e posição patrimonial e financeira das entidades.
Informações relativas ao pagamento de juros em determinado período são encontradas no(a)
Informações relativas ao pagamento de juros em determinado período são encontradas no(a)
Ano: 2014
Banca:
Quadrix
Órgão:
COBRA Tecnologia S/A (BB)
Prova:
Quadrix - 2014 - COBRA Tecnologia S-A (BB) - Técnico Administrativo |
Q449231
Contabilidade Geral
O fluxo de caixa de uma entidade deve ser dividido em Atividade Operacional, Atividade de Financiamento e Atividade de Investimento. As operações, a seguir, fazem parte do fluxo de caixa. Assinale a alternativa que apresenta a classificação correta de cada uma, respectivamente.
- Venda de Ativo Imobilizado.
- Pagamento de dividendos.
- Pagamento de impostos.
- Venda de Ativo Imobilizado.
- Pagamento de dividendos.
- Pagamento de impostos.
Q447294
Contabilidade Geral
Em 10 de novembro de 2012, uma entidade adquiriu um imóvel por R$ 100.000,00, para utilizar em seus negócios. Metade do valor foi pago no ato e o restante foi pago em duas parcelas iguais de R$ 25.000,00, em 10 de abril e em 10 de setembro de 2013.
A transação deve ser evidenciada na Demonstração dos Fluxos de Caixa da entidade de 31 de dezembro de 2012 e de 31 de dezembro de 2013, respectivamente, como:
A transação deve ser evidenciada na Demonstração dos Fluxos de Caixa da entidade de 31 de dezembro de 2012 e de 31 de dezembro de 2013, respectivamente, como:
Ano: 2014
Banca:
FCC
Órgão:
SEFAZ-PE
Prova:
FCC - 2014 - SEFAZ-PE - Auditor Fiscal do Tesouro Estadual - Conhecimentos Gerais |
Q446400
Contabilidade Geral
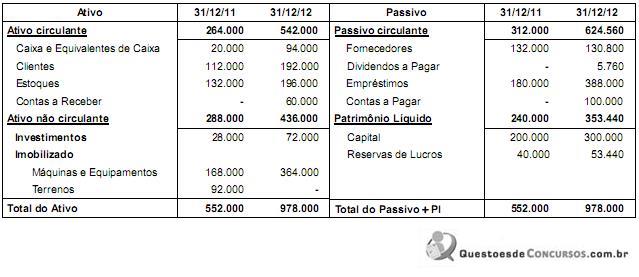
A empresa Informática - Produtos e Serviços S.A. publicou os Balanços Patrimoniais em 31/12/2011 e 31/12/2012, e a Demonstração do Resultado para o ano 2012, os quais são apresentados a seguir:
Informática - Produtos e Serviços S.A.
Balanços Patrimoniais em 31/12/2011 e 31/12/2012 (valores em reais)
Informática - Produtos e Serviços S.A.
Demonstração do Resultado - Período: 01/01/2012 a 31/12/2012 (valores em reais)
_____________________________________________________________________________
Receitas de Vendas 816.000
(-) Custo das Mercadorias Vendidas (524.000)
(=) Resultado com Mercadorias 292.000
(-) Despesas Operacionais
• Depreciação (24.000)
• Outras Despesas Operacionais (236.000) (260.000)
(+) Outras Receitas e Despesas
• Resultado de Equivalência Patrimonial 12.000
(+) Resultado antes dos Efeitos Financeiros 44.000
(-) Despesas Financeiras (48.000)
(=) Resultado após os Efeitos Financeiros (4.000)
(=) Outras Receitas e Despesas não Recorrentes
Lucro na Venda de Terrenos 28.000
(=) Resultado antes de Impostos e Participações 24.000
(-) Despesa com Imposto de Renda (4.800)
_______________________________________________________________________________
(=) Resultado Líquido 19.200
________________________________________________________________________________
Durante o ano de 2012, a empresa não vendeu investimentos nem máquinas e equipamentos, não liquidou os empréstimos e não pagou as despesas financeiras incorridas. O valor registrado em Contas a Receber se refere à venda dos Terrenos e o valor registrado em Contas a Pagar corresponde à compra de ativos imobilizados. O valor em reais correspondente ao Caixa das Atividades de Investimentos é
Informática - Produtos e Serviços S.A.
Balanços Patrimoniais em 31/12/2011 e 31/12/2012 (valores em reais)
Informática - Produtos e Serviços S.A.
Demonstração do Resultado - Período: 01/01/2012 a 31/12/2012 (valores em reais)
_____________________________________________________________________________
Receitas de Vendas 816.000
(-) Custo das Mercadorias Vendidas (524.000)
(=) Resultado com Mercadorias 292.000
(-) Despesas Operacionais
• Depreciação (24.000)
• Outras Despesas Operacionais (236.000) (260.000)
(+) Outras Receitas e Despesas
• Resultado de Equivalência Patrimonial 12.000
(+) Resultado antes dos Efeitos Financeiros 44.000
(-) Despesas Financeiras (48.000)
(=) Resultado após os Efeitos Financeiros (4.000)
(=) Outras Receitas e Despesas não Recorrentes
Lucro na Venda de Terrenos 28.000
(=) Resultado antes de Impostos e Participações 24.000
(-) Despesa com Imposto de Renda (4.800)
_______________________________________________________________________________
(=) Resultado Líquido 19.200
________________________________________________________________________________
Durante o ano de 2012, a empresa não vendeu investimentos nem máquinas e equipamentos, não liquidou os empréstimos e não pagou as despesas financeiras incorridas. O valor registrado em Contas a Receber se refere à venda dos Terrenos e o valor registrado em Contas a Pagar corresponde à compra de ativos imobilizados. O valor em reais correspondente ao Caixa das Atividades de Investimentos é
Q444636
Contabilidade Geral
Em 2013 a empresa XYZ apurou prejuízo em função de uma perda por impairment. Por esse motivo decidiu publicar sua Demonstração do Fluxo de Caixa (DFC) utilizando o método Indireto – adicionalmente ao método Direto que sempre fora publicado pela empresa nos anos anteriores, enquanto a conciliação requerida pelo CPC 03 era feita apenas nas notas explicativas – como modo de incrementar as possibilidades de análise de seus investidores, já que:
Ano: 2014
Banca:
FCC
Órgão:
TRT - 13ª Região (PB)
Prova:
FCC - 2014 - TRT - 13ª Região (PB) - Analista Judiciário - Contabilidade |
Q444331
Contabilidade Geral
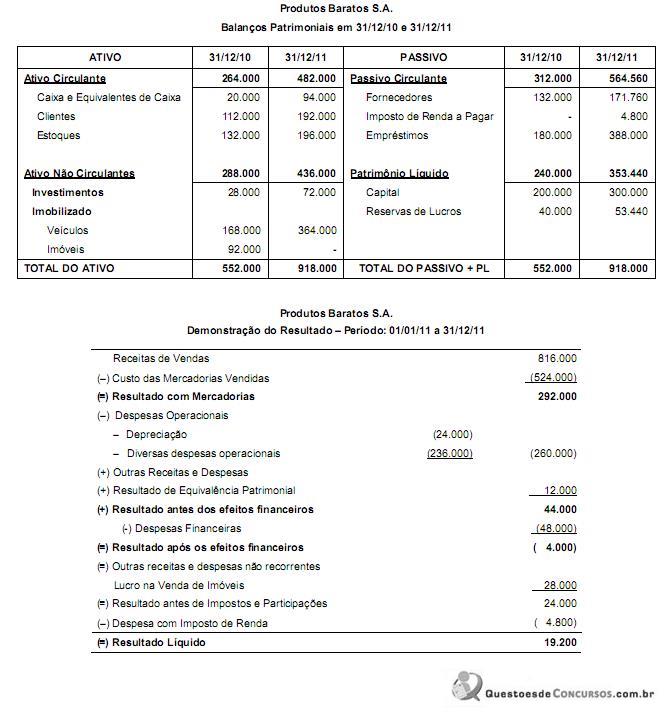
Os Balanços Patrimoniais em 31/12/2010 e 31/12/2011 e a Demonstração do Resultado para o ano 2011 da empresa Produtos Baratos S.A. são apresentados nos dois quadros abaixo (valores em reais).
Ano: 2014
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2014 - LIQUIGÁS - Profissional Júnior - Ciências Contábeis |
Q438820
Contabilidade Geral
Nos termos das normas contábeis vigentes, estabelecidas no Pronunciamento Técnico CPC 26 (R1), a informação sobre fluxos de caixa oferece aos usuários das demonstrações contábeis uma base para avaliar a capacidade de a entidade gerar caixa e equivalentes de caixa e também a(o)
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435400
Contabilidade Geral
Texto associado
Para a elaboração da demonstração do fluxo de caixa do exercício
encerrado em 2013 uma empresa levantou as seguintes
informações:

Com base nesse levantamento, julgue o item a seguir.
encerrado em 2013 uma empresa levantou as seguintes
informações:
Com base nesse levantamento, julgue o item a seguir.
O caixa gerado pelas atividades operacionais é superior a R$ 275 milhões.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435399
Contabilidade Geral
Texto associado
Para a elaboração da demonstração do fluxo de caixa do exercício
encerrado em 2013 uma empresa levantou as seguintes
informações:
Com base nesse levantamento, julgue o item a seguir.
encerrado em 2013 uma empresa levantou as seguintes
informações:
Com base nesse levantamento, julgue o item a seguir.
No final do período, o saldo da conta caixa e equivalentes de caixa foi menor que no início do período.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435398
Contabilidade Geral
Texto associado
Para a elaboração da demonstração do fluxo de caixa do exercício
encerrado em 2013 uma empresa levantou as seguintes
informações:
Com base nesse levantamento, julgue o item a seguir.
encerrado em 2013 uma empresa levantou as seguintes
informações:
Com base nesse levantamento, julgue o item a seguir.
As atividades de financiamento e de investimento consumiram, no referido exercício, mais de R$ 405 milhões.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435387
Contabilidade Geral
Texto associado
A empresa Gama levantou o balanço em 31/12/2013, de acordo
com a legislação societária e, quando aplicou a correção integral,
observou um valor maior para o patrimônio, como apresentado a
seguir.

Considerando que, em 2013, a empresa Gama não adquiriu nem
baixou qualquer imobilizado e que os lucros no período foram
registrados na conta reservas de lucros, julgue o item seguinte, a
respeito da correção integral das demonstrações contábeis.
com a legislação societária e, quando aplicou a correção integral,
observou um valor maior para o patrimônio, como apresentado a
seguir.
Considerando que, em 2013, a empresa Gama não adquiriu nem
baixou qualquer imobilizado e que os lucros no período foram
registrados na conta reservas de lucros, julgue o item seguinte, a
respeito da correção integral das demonstrações contábeis.
A conta caixa e equivalentes de caixa é um item monetário puro, por isso não existe diferença entre os dois saldos.
Q426892
Contabilidade Geral
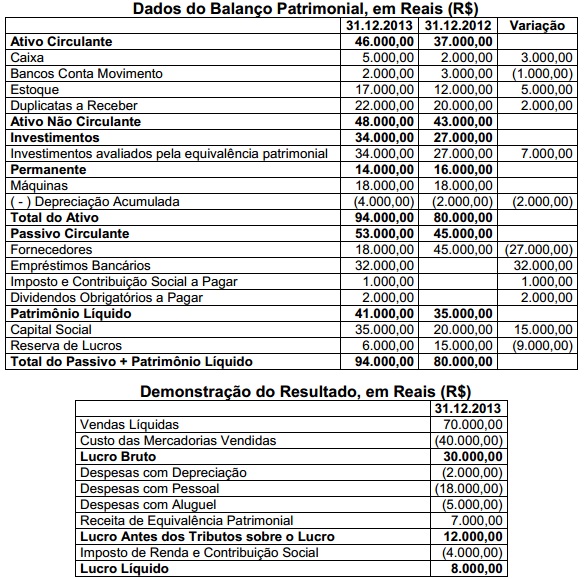
Uma sociedade empresária apresentou as seguintes informações, para fins de elaboração da Demonstração dos Fluxos de Caixa:
Outras Informações:
‣ Do lucro líquido do período, R$2.000,00 foram destinados para dividendos obrigatórios, ainda não pagos.
‣ O empréstimo bancário foi contratado em 31.12.2013.
‣ O aumento de Capital foi realizado com reservas de lucros.
‣ O Imposto de Renda e a Contribuição Social sobre o Lucro Líquido pagos no período foram tratados como Atividade Operacional.
Em relação aos itens que compõem a Demonstração dos Fluxos de Caixa, é CORRETO afirmar que:
Outras Informações:
‣ Do lucro líquido do período, R$2.000,00 foram destinados para dividendos obrigatórios, ainda não pagos.
‣ O empréstimo bancário foi contratado em 31.12.2013.
‣ O aumento de Capital foi realizado com reservas de lucros.
‣ O Imposto de Renda e a Contribuição Social sobre o Lucro Líquido pagos no período foram tratados como Atividade Operacional.
Em relação aos itens que compõem a Demonstração dos Fluxos de Caixa, é CORRETO afirmar que:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q426848
Contabilidade Geral
Em relação ao tratamento a ser dado ao valor dos dividendos e juros sobre capital próprio pagos durante o exercício, a NBC TG 03(R1) - Demonstração dos Fluxos de Caixa:

 Conheça nossos planos