Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


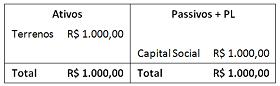
Em 2013 a empresa vendeu o terreno por R$ 4.000,00 à vista e pagou imposto de renda de 34% sobre o lucro.
Considerando apenas essa transação, assinale a opção que indica o valor que foi gerado pela atividade de investimento na DFC 2013.
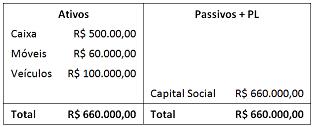
Durante o ano de 2013, a empresa efetuou as seguintes operações:
· Prestação de serviços no valor de R$ 600.000,00 a prazo, sendo o custo dos serviços prestados de R$ 500.000,00, integralmente pagos. A empresa reconhece perdas estimadas com créditos de liquidação duvidosa de 2% do saldo de clientes.
· Reconhecimento e pagamento de despesas gerais no valor de R$ 80.000,00.
· Reconhecimento da despesa de depreciação:
· Dos móveis de 10% ao ano, calculada pelo método linear e sem valor residual.
· Dos veículos de 12% ao ano, calculada pelo método linear e sem valor residual.
· Venda dos veículos por R$ 80.000,00 à vista.
· No teste de impairment, foi constatado que os móveis poderiam ser vendidos por R$ 48.000,00 e tinham valor de uso de R$ 50.000,00.
Com base apenas nas informações acima, a soma do resultado do período com os ajustes decorrentes de itens que transitaram na demonstração do resultado, mas não no fluxo operacional, feitos para apresentação da Demonstração dos Fluxos de Caixa elaborada de acordo com o Método Indireto, era de
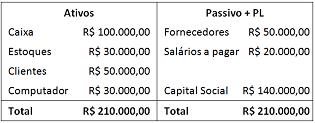
Durante o primeiro trimestre de 2014 a empresa efetuou as seguintes operações:
· Pagamento dos salários a pagar.
· Integralização de capital social em estoque no valor de R$ 20.000,00.
· Pagamento da dívida com fornecedores.
· Contração de empréstimo bancário no valor de R$ 55.000,00 para compra de estoques.
· Venda de R$ 40.000,00 do estoque por R$ 70.000,00, sendo metade à vista e o restante a prazo.
· Reconhecimento das perdas estimadas em créditos de liquidação duvidosa de 1%.
· Reconhecimento da depreciação do computador (20% ao ano ou 5% ao trimestre).
· Reconhecimento dos salários dos funcionários. O valor mensal é de R$ 20.000,00 e a empresa adota uma política de pagar sempre no dia 05 do mês seguinte.
· Compra de móveis à vista por R$ 10.000,00. Estes serão depreciados a partir de abril.
Com base somente nesses lançamentos, o fluxo de caixa da atividade operacional da empresa, no trimestre, apresentou
Empresa Trovoada S.A. - Balanços Patrimoniais
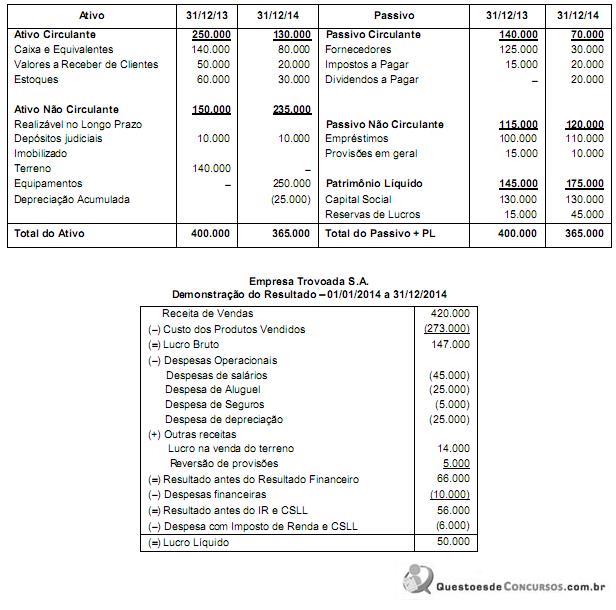
Sabendo-se que as despesas financeiras somente serão pagas na data de vencimento dos empréstimos existentes em 31/12/2014, que não houve pagamento de empréstimos em 2014, que o terreno foi vendido à vista e os equipamentos foram adquiridos à vista, o fluxo de caixa gerado pelas Atividades Operacionais no ano de 2014 foi, em reais,
A Comércio Natalino S.A. apresentou, em 31/12/2013, as seguintes demonstrações contábeis:
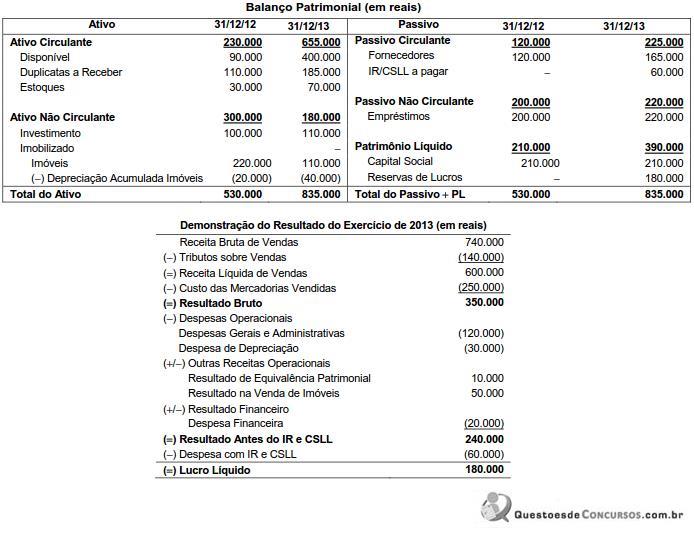
Sabendo que a venda dos imóveis foi realizada à vista e que as despesas financeiras não foram pagas no período, o fluxo de caixa gerado pelas Atividades Operacionais da Comércio Natalino S.A. foi, em reais,
A Comércio Natalino S.A. apresentou, em 31/12/2013, as seguintes demonstrações contábeis:
O valor que a Comércio Natalino S.A. recebeu de clientes em 2013 foi, em reais,
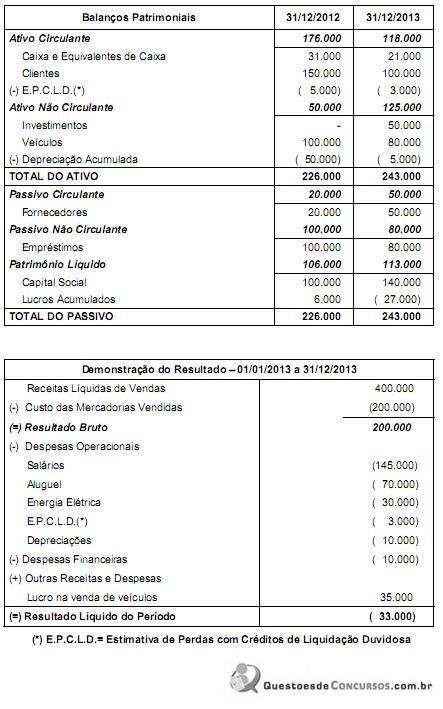
Informações Adicionais:
- Os investimentos são avaliados pelo Método de Custo.
- Todos os veículos existentes em 31/12/2012 foram vendidos em 30/06/2013. A taxa de depreciação destes bens era 10% ao ano.
- O aumento de capital foi efetuado com a entrega de veículos no valor de R$ 20.000,00 e o restante em dinheiro.
- Os empréstimos existentes em 31/12/2012 foram integralmente pagos em 01/01/2013.
- As despesas financeiras são pagas no próprio período a que competem. A empresa classifica os pagamentos de juros como operacionais.
O valor correspondente ao caixa gerado pelas Atividades Operacionais no ano de 2013 foi, em reais:
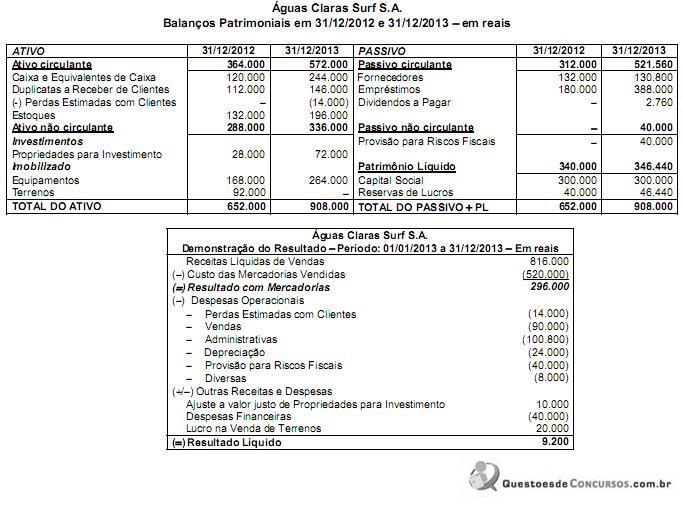
Sabe-se que no ano de 2013 a empresa não vendeu investimentos e equipamentos, não liquidou qualquer empréstimo e não pagou as despesas financeiras. Os valores correspondentes ao caixa consumido ou gerado pelas Atividades Operacionais, Atividades de Investimento e Atividades de Financiamento em 2013 foram, respectivamente, em reais,
Instruções: Utilize os dados das demonstrações contábeis e as informações complementares apresentadas, a seguir, para responder à questão.
Os Balanços Patrimoniais em 31/12/2011 e 31/12/2012 e a Demonstração do Resultado referente ao exercício de 2012 da empresa Importados Chineses Comercial S.A. são apresentados nos dois quadros a seguir, em reais:
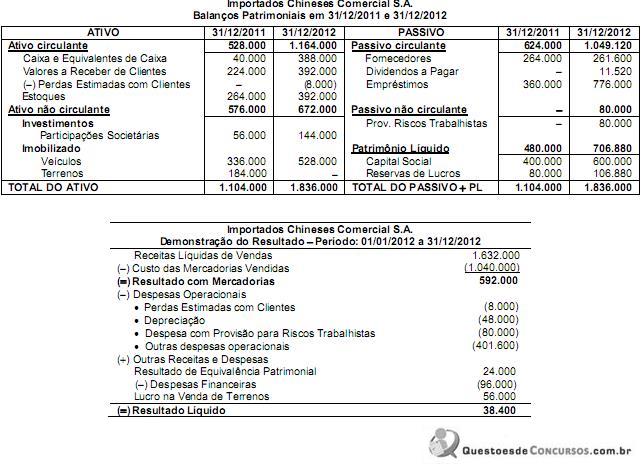
Informações complementares:
Sabe-se que no ano de 2012 a empresa não vendeu participações societárias e nem veículos, não liquidou qualquer empréstimo, não pagou as despesas financeiras do ano e a integralização do capital social foi em dinheiro.
Os valores correspondentes ao caixa consumido ou gerado pelas Atividades de Investimentos e ao caixa consumido ou gerado pelas Atividades de Financiamentos no ano de 2012 foram, respectivamente, em reais,
Instruções: Utilize os dados das demonstrações contábeis e as informações complementares apresentadas, a seguir, para responder à questão.
Os Balanços Patrimoniais em 31/12/2011 e 31/12/2012 e a Demonstração do Resultado referente ao exercício de 2012 da empresa Importados Chineses Comercial S.A. são apresentados nos dois quadros a seguir, em reais:
Informações complementares:
Sabe-se que no ano de 2012 a empresa não vendeu participações societárias e nem veículos, não liquidou qualquer empréstimo, não pagou as despesas financeiras do ano e a integralização do capital social foi em dinheiro.
O valor correspondente ao caixa consumido ou gerado pelas Atividades Operacionais no ano de 2012 foi, em reais,
No emprego das metodologias que levam em conta o fluxo de caixa descontado, a administração da entidade deve avaliar a razoabilidade das premissas nas quais as atuais projeções de fluxos de caixa se baseiam, examinando as causas das diferenças entre projeções de fluxos de caixa passadas e os fluxos de caixa reais. Com relação aos procedimentos de estimação dos fluxos de caixa é correto afirmar:
De acordo com o CPC - 03, as informações dos fluxos de caixa de uma entidade são úteis para proporcionar aos usuários das demonstrações contábeis uma base para avaliar a capacidade de a entidade gerar caixa e equivalentes de caixa, bem como suas necessidades de liquidez. Uma entidade pode auferir recebimentos de caixa provenientes da venda de ações ou instrumentos de dívida de outras entidades e participações societárias em joint ventures (exceto recebimentos referentes aos títulos considerados como equivalentes de caixa e os mantidos para negociação). Portanto, na apuração da DFC, os fluxos de caixa decorrentes da venda desses títulos são classificados como sendo atividades:
Qual das alternativas representa um fluxo de caixa que é uma atividade de investimento?
Uma sociedade empresária foi constituída em 02 de dezembro de 2013. Após essa data, foram realizadas as seguintes transações ainda no ano de 2013:

Considerando que não houve mais transações no ano de 2013 e desconsiderando a incidência do
Imposto de Renda e da Contribuição Social sobre o Lucro, é correto afirmar que, na Demonstração do
Fluxo de Caixa do ano de 2013,
É um controle adotado pelo administrador financeiro que tem como objetivo básico, a projeção das entradas e saídas de recursos financeiros para determinado período, visando prognosticar a necessidade de captar empréstimos ou aplicar excedentes de caixa nas operações mais rentáveis para a empresa:
O administrador financeiro analisa e avalia os fluxos de caixa para que a organização cumpra suas obrigações e adquira os ativos necessários para alcançar seus objetivos. Assinale a alternativa que apresenta os tipos básicos de séries de fluxos de caixa.

 Conheça nossos planos