Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


Ano: 2014
Banca:
BIO-RIO
Órgão:
ELETROBRAS
Prova:
BIO-RIO - 2014 - ELETROBRAS - Profissional Nível Médio - Suporte I (PMS I) - TCN67 |
Q490114
Contabilidade Geral
O demonstrativo contábil que evidencia as modificações ocorridas nas disponibilidades da empresa em um determinado exercícioéa:
Ano: 2014
Banca:
BIO-RIO
Órgão:
ELETROBRAS
Prova:
BIO-RIO - 2014 - ELETROBRAS - Profissional Nível Médio - Suporte I (PMS I) - ADR66 |
Q490029
Contabilidade Geral
Em uma empresa,o fluxo de caixa das operações é de $140,o fluxo de caixa usa do para investimento é de $10 e as aplicações em capital de giro líquido são de $20.O fluxo total de caixa gerado pelos ativos é de:
Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Economia |
Q485615
Contabilidade Geral
As principais demonstrações contábeis e demais informações financeiras destinadas aos acionistas e aos diversos grupos de usuários interessados no desempenho e na solidez de uma empresa são:
I. Balanço Patrimonial, Demonstração do Resultado do Exercício e Demonstração das Mutações do Patrimônio.
II. Demonstração dos Fluxos de Caixa, Demonstração do Resultado dos Acionistas, Demonstração das Origens e Aplicações de Recursos.
III. Demonstração do Valor Adicionado, Parecer do Conselho Fiscal e Parecer dos Auditores.
IV. Relatório da Administração, Demonstração dos Fluxos de Caixa e Notas Explicativas.
É correto o que se afirma APENAS em
I. Balanço Patrimonial, Demonstração do Resultado do Exercício e Demonstração das Mutações do Patrimônio.
II. Demonstração dos Fluxos de Caixa, Demonstração do Resultado dos Acionistas, Demonstração das Origens e Aplicações de Recursos.
III. Demonstração do Valor Adicionado, Parecer do Conselho Fiscal e Parecer dos Auditores.
IV. Relatório da Administração, Demonstração dos Fluxos de Caixa e Notas Explicativas.
É correto o que se afirma APENAS em
Q483117
Contabilidade Geral
Assinale a alternativa que contém apenas transações que afetam o caixa:
Q483099
Contabilidade Geral
Texto associado
Considerando os Balanços Patrimoniais dos exercícios de 2010 e de 2011 e a Demonstração do
Resultado de 2011 do Banco Vale Mais S/A e as informações adicionais apresentadas a seguir,
responda a questão.
Banco Vale Mais S/A
Balanço Patrimonial Em milhares de Reais


Informações Adicionais:
▪ Não houve recebimento dos dividendos de coligadas e controladas;
▪ O saldo da reserva de capital foi totalmente integralizado;
▪ O saldo das reservas de lucros corresponde aos saldos da reserva legal (5%) e da reserva para
contingência (35%);
▪ Não há parcela não realizada do lucro;
▪ Os saldos das despesas com pessoal incluem provisões trabalhistas no valor de R$ 5.870;
▪ O Banco Vale Mais adota como política distribuir 60% de dividendos mínimos obrigatórios, pagos
em períodos posteriores;
▪ No período, a companhia decidiu destinar 24% do lucro para reserva de expansão.
Resultado de 2011 do Banco Vale Mais S/A e as informações adicionais apresentadas a seguir,
responda a questão.
Banco Vale Mais S/A
Balanço Patrimonial Em milhares de Reais
Informações Adicionais:
▪ Não houve recebimento dos dividendos de coligadas e controladas;
▪ O saldo da reserva de capital foi totalmente integralizado;
▪ O saldo das reservas de lucros corresponde aos saldos da reserva legal (5%) e da reserva para
contingência (35%);
▪ Não há parcela não realizada do lucro;
▪ Os saldos das despesas com pessoal incluem provisões trabalhistas no valor de R$ 5.870;
▪ O Banco Vale Mais adota como política distribuir 60% de dividendos mínimos obrigatórios, pagos
em períodos posteriores;
▪ No período, a companhia decidiu destinar 24% do lucro para reserva de expansão.
Na Demonstração dos Fluxos de Caixa, elaborada pelo método indireto, os valores do lucro ajustado e do caixa líquido gerado pelas atividades operacionais correspondem, respectivamente, a:
Q483098
Contabilidade Geral
Texto associado
Considerando os Balanços Patrimoniais dos exercícios de 2010 e de 2011 e a Demonstração do
Resultado de 2011 do Banco Vale Mais S/A e as informações adicionais apresentadas a seguir,
responda a questão.
Banco Vale Mais S/A
Balanço Patrimonial Em milhares de Reais
Informações Adicionais:
▪ Não houve recebimento dos dividendos de coligadas e controladas;
▪ O saldo da reserva de capital foi totalmente integralizado;
▪ O saldo das reservas de lucros corresponde aos saldos da reserva legal (5%) e da reserva para
contingência (35%);
▪ Não há parcela não realizada do lucro;
▪ Os saldos das despesas com pessoal incluem provisões trabalhistas no valor de R$ 5.870;
▪ O Banco Vale Mais adota como política distribuir 60% de dividendos mínimos obrigatórios, pagos
em períodos posteriores;
▪ No período, a companhia decidiu destinar 24% do lucro para reserva de expansão.
Resultado de 2011 do Banco Vale Mais S/A e as informações adicionais apresentadas a seguir,
responda a questão.
Banco Vale Mais S/A
Balanço Patrimonial Em milhares de Reais
Informações Adicionais:
▪ Não houve recebimento dos dividendos de coligadas e controladas;
▪ O saldo da reserva de capital foi totalmente integralizado;
▪ O saldo das reservas de lucros corresponde aos saldos da reserva legal (5%) e da reserva para
contingência (35%);
▪ Não há parcela não realizada do lucro;
▪ Os saldos das despesas com pessoal incluem provisões trabalhistas no valor de R$ 5.870;
▪ O Banco Vale Mais adota como política distribuir 60% de dividendos mínimos obrigatórios, pagos
em períodos posteriores;
▪ No período, a companhia decidiu destinar 24% do lucro para reserva de expansão.
Quanto aos valores líquidos dos fluxos de caixa das atividades de investimento e de financiamento é correto afirmar que:
Ano: 2014
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2014 - TCE-GO - Analista de Controle Externo - Orçamento e Finanças |
Q481865
Contabilidade Geral
Texto associado
Os Balancetes de Verificação da Cia. Forte apresentavam, no período 2009/2010, os saldos a seguir (Valores em reais):

A empresa forneceu, ainda, as informações complementares abaixo:
(1) Os saldos apresentados correspondem aos saldos finais das contas listadas. Apenas os resultados dos exercícios não estão apurados.
(2) A conta de Aplicações Financeiras constituíam-se em aplicações em quotas de Fundo de Investimento, resgatáveis em quatro anos. Ao final de 2010, a empresa resgata antecipadamente o investimento, auferindo um rendimento de R$ 600,00.
(3) Ao final do segundo exercício, a direção da empresa opta por renovar integralmente a sua frota de veículos que acumulava depreciações, até a data da baixa, de 55%. No mesmo período, a empresa adquire uma nova frota de veículos, no valor R$ 45.000,00 e adquire novos imóveis.
(4) Título vencível em 90 dias.
(5) Empréstimos contraídos ao final do exercício de 2010, contratados com prazo de cinco anos e juros contratuais de 1,5% a.a. pagáveis mensalmente no ultimo dia útil do mês.
(6) A empresa renegocia com a instituição financeira parte do saldo de seus financiamentos quitando R$ 13.000,00 repactuando o restante da dívida juntamente com novos financiamentos a taxas mais vantajosas e prazo de quitação para 60 meses, com carência de dois anos.
(7) No início de 2010, a empresa integraliza totalmente o Capital a Realizar e aumenta o Capital Social, utilizando todo o saldo inicial de Reserva Legal e de Reservas nos Lucros. Na mesma ocasião, os sócios subscrevem e integralizam em moeda corrente parcela do capital.
(8) Dos resultados finais apurados, quando positivos, a empresa provisiona 20% para o Imposto de Renda e Contribuições, 10% para Participação nos Lucros para os Administradores e 10% para Participação nos Lucros aos Empregados. Distribuindo o Lucro Líquido 5% para Reserva Legal, 50% para Dividendos e o restante para Reservas de Lucros.
(1) Os saldos apresentados correspondem aos saldos finais das contas listadas. Apenas os resultados dos exercícios não estão apurados.
(2) A conta de Aplicações Financeiras constituíam-se em aplicações em quotas de Fundo de Investimento, resgatáveis em quatro anos. Ao final de 2010, a empresa resgata antecipadamente o investimento, auferindo um rendimento de R$ 600,00.
(3) Ao final do segundo exercício, a direção da empresa opta por renovar integralmente a sua frota de veículos que acumulava depreciações, até a data da baixa, de 55%. No mesmo período, a empresa adquire uma nova frota de veículos, no valor R$ 45.000,00 e adquire novos imóveis.
(4) Título vencível em 90 dias.
(5) Empréstimos contraídos ao final do exercício de 2010, contratados com prazo de cinco anos e juros contratuais de 1,5% a.a. pagáveis mensalmente no ultimo dia útil do mês.
(6) A empresa renegocia com a instituição financeira parte do saldo de seus financiamentos quitando R$ 13.000,00 repactuando o restante da dívida juntamente com novos financiamentos a taxas mais vantajosas e prazo de quitação para 60 meses, com carência de dois anos.
(7) No início de 2010, a empresa integraliza totalmente o Capital a Realizar e aumenta o Capital Social, utilizando todo o saldo inicial de Reserva Legal e de Reservas nos Lucros. Na mesma ocasião, os sócios subscrevem e integralizam em moeda corrente parcela do capital.
(8) Dos resultados finais apurados, quando positivos, a empresa provisiona 20% para o Imposto de Renda e Contribuições, 10% para Participação nos Lucros para os Administradores e 10% para Participação nos Lucros aos Empregados. Distribuindo o Lucro Líquido 5% para Reserva Legal, 50% para Dividendos e o restante para Reservas de Lucros.
O ingresso de recursos financeiros provenientes da venda da frota de veículos da empresa foi
Ano: 2014
Banca:
INSTITUTO AOCP
Órgão:
UFGD
Prova:
Instituto AOCP - 2014 - UFGD - Analista Administrativo - Contabilidade |
Q480663
Contabilidade Geral
Com base na Demonstração do Fluxo de Caixa, assinale a alternativa correta.
Q479163
Contabilidade Geral
Com base na NBC TG 03 (R2) Demonstração dos Fluxos de Caixa, na elaboração da Demonstração dos Fluxos de Caixa, classificam-se como atividade de financiamento os:
Ano: 2014
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2014 - TCE-GO - Analista de Controle Externo - Contabilidade |
Q477596
Contabilidade Geral
A Empresa Mergulhão S.A efetuou contrato de mútuo com sua controlada para permitir a ampliação da fábrica. Nesse caso, a Mergulhão S.A. em sua Demonstração de Fluxo de Caixa deve classificar esse fato como uma atividade
Ano: 2014
Banca:
FGV
Órgão:
AL-BA
Prova:
FGV - 2014 - AL-BA - Técnico de Nível Superior - Ciências Contábeis |
Q477342
Contabilidade Geral
Determinada empresa, revendedora de material esportivo,
apresentou os seguintes saldos em seu Balanço Patrimonial, em
31/12/2013:
Disponibilidades R$ 40.000,00
Estoques R$ 30.000,00
Clientes R$ 60.000,00
Provisão para Crédito de Liquidação Duvidosa R$ 2.400,00
Terrenos R$ 30.000,00 Máquinas e equipamentos R$ 100.000,00
Depreciação acumulada R$ 20.000,00
Fornecedores (curto prazo) R$ 60.000,00
Dividendos a pagar R$ 10.000,00
Capital Social R$ 117.600,00
Reserva de Lucros R$ 50.000.00
Durante o primeiro trimestre de 2014, a empresa efetuou as seguintes operações:
· Recebimento de metade do saldo com clientes. Após o recebimento, foi feita nova análise e constatou-se probabilidade de inadimplência de 2%.
· Venda de um terço dos estoques por R$ 15.000,00.
· Venda do terreno por R$ 25.000,00, à vista.
· Reconhecimento e pagamento de despesas gerais, no valor de R$ 8.000,00. · Pagamento da dívida de salários.
· Pagamento dos dividendos.
· Reconhecimento da depreciação das máquinas e dos equipamentos, no valor de R$ 3.000,00.
Na Demonstração dos Fluxos de Caixa (método indireto), o valor total dos ajustes para conciliação entre Lucro Líquido e o Fluxo de Caixa operacional, em 31/03/2014, era de
Disponibilidades R$ 40.000,00
Estoques R$ 30.000,00
Clientes R$ 60.000,00
Provisão para Crédito de Liquidação Duvidosa R$ 2.400,00
Terrenos R$ 30.000,00 Máquinas e equipamentos R$ 100.000,00
Depreciação acumulada R$ 20.000,00
Fornecedores (curto prazo) R$ 60.000,00
Dividendos a pagar R$ 10.000,00
Capital Social R$ 117.600,00
Reserva de Lucros R$ 50.000.00
Durante o primeiro trimestre de 2014, a empresa efetuou as seguintes operações:
· Recebimento de metade do saldo com clientes. Após o recebimento, foi feita nova análise e constatou-se probabilidade de inadimplência de 2%.
· Venda de um terço dos estoques por R$ 15.000,00.
· Venda do terreno por R$ 25.000,00, à vista.
· Reconhecimento e pagamento de despesas gerais, no valor de R$ 8.000,00. · Pagamento da dívida de salários.
· Pagamento dos dividendos.
· Reconhecimento da depreciação das máquinas e dos equipamentos, no valor de R$ 3.000,00.
Na Demonstração dos Fluxos de Caixa (método indireto), o valor total dos ajustes para conciliação entre Lucro Líquido e o Fluxo de Caixa operacional, em 31/03/2014, era de
Ano: 2014
Banca:
FGV
Órgão:
AL-BA
Prova:
FGV - 2014 - AL-BA - Técnico de Nível Superior - Ciências Contábeis |
Q477340
Contabilidade Geral
Uma empresa emitiu debêntures, em 2010, no valor de R$ 800.000,00, com juros de 12% ao ano. O valor recebido com a emissão foi usado integralmente para a compra de um imóvel.
Em 2012, o passivo, incluindo os juros incidentes, foi liquidado pela empresa.
O resgate da debênture é evidenciado na Demonstração dos Fluxos de Caixa (método direto), em 31/12/2012, como fluxo de caixa
Em 2012, o passivo, incluindo os juros incidentes, foi liquidado pela empresa.
O resgate da debênture é evidenciado na Demonstração dos Fluxos de Caixa (método direto), em 31/12/2012, como fluxo de caixa
Q477164
Contabilidade Geral
De acordo com o CPC 03/R2/2010, a Demonstração dos Fluxos de Caixa deve ser elaborada destacando três tipos de atividades: Operacionais, de Investimentos e Financiamentos.
Analise os itens abaixo e classifique-os de acordo com o tipo de atividade, conforme previsto na legislação.
1. recebimento de vendas a prazo
2. captação de empréstimos junto a instituições financeiras
3. venda de veículo de uso da empresa
4. aquisição de novos equipamentos para ampliação das atividades operacionais da empresa
5. pagamento de dividendos
6. compra de mercadorias para revenda
Assinale a alternativa que indica a sequência correta das afirmativas acima, segundo o tipo de atividade
Analise os itens abaixo e classifique-os de acordo com o tipo de atividade, conforme previsto na legislação.
1. recebimento de vendas a prazo
2. captação de empréstimos junto a instituições financeiras
3. venda de veículo de uso da empresa
4. aquisição de novos equipamentos para ampliação das atividades operacionais da empresa
5. pagamento de dividendos
6. compra de mercadorias para revenda
Assinale a alternativa que indica a sequência correta das afirmativas acima, segundo o tipo de atividade
Q477161
Contabilidade Geral
De acordo com a legislação, o conjunto completo das Demonstrações Contábeis é composto por:
Ano: 2014
Banca:
VUNESP
Órgão:
SP-URBANISMO
Prova:
VUNESP - 2014 - SP-URBANISMO - Analista Administrativo - Contabilidade |
Q476786
Contabilidade Geral
De acordo com o CPC 26 (R1), as demonstrações contábeis de uma Entidade são uma representação estruturada da posição patrimonial e financeira e do seu desempenho. O objetivo das demonstrações contábeis é o de proporcionar informação acerca da posição patrimonial e financeira, do desempenho e dos fluxos de caixa da Entidade que seja útil a um grande número de usuários em suas avaliações e tomada de decisões econômicas. O conjunto completo dessas demonstrações contábeis inclui, além do balanço patrimonial e da demonstração do resultado do período,
Ano: 2014
Banca:
VUNESP
Órgão:
SP-URBANISMO
Prova:
VUNESP - 2014 - SP-URBANISMO - Analista Administrativo - Contabilidade |
Q476780
Contabilidade Geral
A demonstração dos fluxos de caixa de uma Entidade deve apresentar os fluxos de caixa do período classificados por atividades. Essa classificação proporciona informações que permitem aos usuários avaliar o impacto de tais atividades sobre a posição financeira da Entidade e o montante de seu caixa e equivalentes de caixa. Essas informações podem ser usadas também para avaliar a relação entre essas atividades, que são:
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471155
Contabilidade Geral
Os Balanços Patrimoniais em 31/12/10 e 31/12/11 e a Demonstração do Resultado para o ano de 2011 da empresa Produtos Baratos Comercial S.A. são apresentadas a seguir:
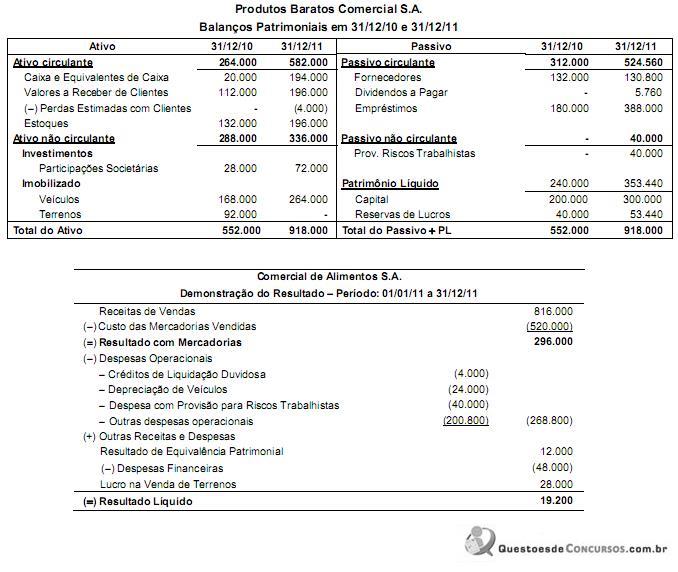
Sabe-se que no ano de 2011 a empresa não vendeu participações societárias nem veículos, não liquidou qualquer empréstimo e não pagou as despesas financeiras do ano. Os valores correspondentes ao caixa consumido ou gerado pelas Atividades Operacionais e pelas Atividades de Investimentos foram, respectivamente, em reais (R$),
Sabe-se que no ano de 2011 a empresa não vendeu participações societárias nem veículos, não liquidou qualquer empréstimo e não pagou as despesas financeiras do ano. Os valores correspondentes ao caixa consumido ou gerado pelas Atividades Operacionais e pelas Atividades de Investimentos foram, respectivamente, em reais (R$),
Ano: 2014
Banca:
FGV
Órgão:
SUSAM
Provas:
FGV - 2014 - SUSAM - Contador
|
FGV - 2014 - SUSAM - Técnico de Nível Superior - Ciências Contábeis |
Q466070
Contabilidade Geral
Em 01 de dezembro de 2013, a Cia. K comprou, a prazo, um computador por R$ 10.000,00. O pagamento do computador foi feito integralmente em janeiro de 2014.
A transação deve ser evidenciada na Demonstração dos Fluxos de Caixa anual da Cia. K em 31 de dezembro de 2014 como
A transação deve ser evidenciada na Demonstração dos Fluxos de Caixa anual da Cia. K em 31 de dezembro de 2014 como
Ano: 2014
Banca:
FGV
Órgão:
PROCEMPA
Prova:
FGV - 2014 - PROCEMPA - Analista Administrativo - Contador |
Q465531
Contabilidade Geral
Determinada empresa efetuou as seguintes transações no primeiro semestre de 2014:
• Integralização de capital social, por meio de um imóvel, no valor de R$ 500.000,00.
• Compra de estoque à vista, por R$ 50.000,00.
• Compra de automóvel à vista, por R$ 40.000,00.
• Compra de móveis, para pagamento em agosto de 2014, por R$ 30.000,00.
• Pagamento de empréstimo bancário, no valor de R$ 8.000,00.
• Pagamento dos salários de funcionários, no valor de R$ 4.000,00.
• Resgate de debênture e dos juros incidentes, no valor de R$ 36.000,00.
Considerando as transações acima, o Fluxo de Caixa de Financiamento no semestre, evidenciado em sua Demonstração dos Fluxos de Caixa, foi de
• Integralização de capital social, por meio de um imóvel, no valor de R$ 500.000,00.
• Compra de estoque à vista, por R$ 50.000,00.
• Compra de automóvel à vista, por R$ 40.000,00.
• Compra de móveis, para pagamento em agosto de 2014, por R$ 30.000,00.
• Pagamento de empréstimo bancário, no valor de R$ 8.000,00.
• Pagamento dos salários de funcionários, no valor de R$ 4.000,00.
• Resgate de debênture e dos juros incidentes, no valor de R$ 36.000,00.
Considerando as transações acima, o Fluxo de Caixa de Financiamento no semestre, evidenciado em sua Demonstração dos Fluxos de Caixa, foi de
Ano: 2014
Banca:
FGV
Órgão:
PROCEMPA
Prova:
FGV - 2014 - PROCEMPA - Analista Administrativo - Analista Financeiro Contábil |
Q465258
Contabilidade Geral
Uma entidade adquiriu um automóvel para utilizar em seu negócio em novembro de 2011 por R$ 50.000,00. Metade do pagamento foi feito em dezembro de 2011 e o restante em janeiro de 2012.
Na Demonstração dos Fluxos de Caixa da entidade de janeiro de 2012, a compra deve ser evidenciada do seguinte modo:
Na Demonstração dos Fluxos de Caixa da entidade de janeiro de 2012, a compra deve ser evidenciada do seguinte modo:

 Conheça nossos planos