Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


Considere as seguintes informações extraídas da Demonstração de Fluxo de Caixa (DFC) de uma entidade, elaborada pelo método direto, referente ao exercício 20X2:
Resultado das atividades operacionais: $ 2.720
Resultado das atividades de investimento: $ -1.930
Resultado das atividades de financiamentos: $ 1.050
Saldo da DFC em 31/12/20X2: $ 2.460
Com base nessas informações, é correto afirmar que o(s)
O - Atividades Operacionais I - Atividades de Investimento F - Atividades de Financiamento
( ) Compreendem as despesas com amortização e refinanciamento da dívida. ( ) Compreendem as despesas relativas às atividades fins da entidade, demonstrando-se os desembolsos de pessoal, os juros e encargos sobre a dívida e as transferências concedidas. ( ) Compreendem as receitas referentes à alienação de ativos não circulantes e de amortização de empréstimos e financiamentos concedidos ( ) Compreendem as receitas relativas às atividades fins da entidade líquidas das respectivas deduções e as transferências recebidas. ( ) Compreendem as despesas referentes à aquisição de ativos não circulantes e às concessões de empréstimos e financiamentos. ( ) Compreendem as obtenções de empréstimos, financiamentos e demais operações de crédito, inclusive o refinanciamento da dívida. Compreendem também a integralização do capital social de empresas dependentes.
Assinale a alternativa que contem a sequencia CORRETA.
As informações a seguir foram extraídas de uma Demonstração de Fluxo de Caixa (DFC), elaborada pelo método direto.
1. Recebimento de vendas $ 26.500
2. Pagamento de compras de mercadorias $ 10.300
3. Pagamento de salários e encargos sociais $ 3.600
4. Pagamento de despesas administrativas $ 2.800
5. Pagamento de impostos $ 2.500
6. Aquisição de máquinas e equipamentos (imobilizado) $ 800
7. Venda de itens do imobilizado $ 50
8. Obtenção de financiamentos $ 700
9. Amortização de empréstimos $ 200
10. Distribuição de lucros $ 350
11. Pagamento de dividendos $ 180
12. Integralização de capital $ 5.000
Com base nessas informações, é correto afirmar que o fluxo
de caixa gerado pelas atividades operacionais totalizou
De acordo com a Lei 6.404/76, a companhia fechada com patrimônio líquido, na data do balanço, inferior a _______________________ não será obrigada à elaboração e publicação da demonstração dos fluxos de caixa.
Preencha a lacuna:
Uma companhia de capital fechado, com patrimônio líquido de R$ 3 milhões, apresentou as seguintes informações, evidenciadas no Balanço Patrimonial, encerrado em 31 de dezembro de 2014:
Caixa 100.000,00
Bancos conta movimento 150.000,00
Banco A 200.000,00
Banco B (50.000,00)
Aplicação financeira em CDB prefixado 70.000,00
Notas explicativas:
(1) O saldo credor (a descoberto) do Banco B decorre do empréstimo obtido na modalidade de cheque especial.
(2) A aplicação financeira em CDB foi realizada em 22/12/2014 com vencimento para 02/03/2015.
Considerando-se as informações recebidas e sob o enfoque da Demonstração dos Fundos de Caixa (DFC), elaborada de
acordo com a legislação societária e as normas contábeis vigentes, conclui-se que o valor de caixa e equivalentes de caixa
dessa companhia, no balanço/2014, em reais, é de
A Demonstração dos Fluxos de Caixa deve ser elaborada pelo método direto ou indireto e evidenciar as movimentações havidas no caixa e seus equivalentes.
Na preparação de tal demonstração contábil, os valores identificados no balanço patrimonial e na demonstração do resultado do exercício, como provisão para créditos de liquidação duvidosa, equivalência patrimonial e provisões de obsolescência de estoques, serão classificados na demonstração dos fluxos de caixa como fluxos
Acerca das características dos métodos direto e indireto de demonstrações dos fluxos de caixa, marque V para verdadeiro ou F para falso e, em seguida, assinale a alternativa que apresenta a sequência correta.
( ) Uma das características do método indireto é que o lucro líquido ou o prejuízo é ajustado pelos efeitos de transações que não envolvem caixa.
( ) Pelo método direto, é possível a utilização de classes de recebimentos brutos e pagamentos líquidos na divulgação das informações contábeis.
( ) As informações das instituições financeiras, pelo método direto, podem ser obtidas pela receita de juros e similares e despesa de juros e encargos e similares.
( ) Itens que não afetam o caixa, tais como
depreciação, provisões, tributos diferidos, ganhos e
perdas cambiais não realizados não podem ser
utilizados via método indireto.
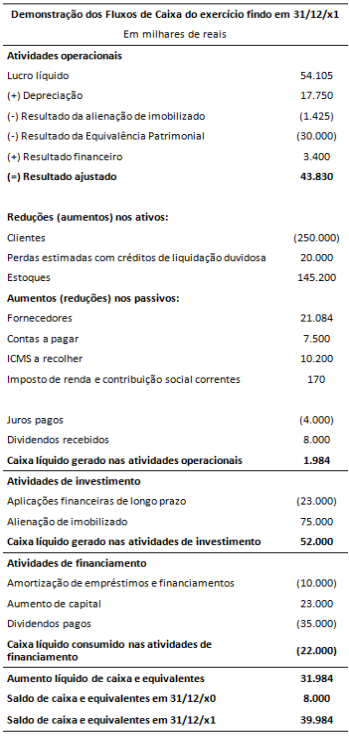
A Demonstração dos Fluxos de Caixa deve disponibilizar informações relevantes referentes aos pagamentos e recebimentos, em dinheiro, de uma empresa, ocorridos durante um determinado período. Numa hipótese em que uma determinada empresa apresenta as seguintes demonstrações contábeis:


 Conheça nossos planos