Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


Considere as afirmações sobre a demonstração dos fluxos de caixa (DFC):
I. Os fluxos de caixa advindos de transações em moeda estrangeira devem ser registrados na moeda funcional da entidade pela aplicação, ao montante em moeda estrangeira, das taxas de câmbio entre a moeda funcional e a moeda estrangeira observadas na data da ocorrência do fluxo de caixa.
II. Os juros pagos e recebidos e os dividendos e os juros sobre o capital próprio recebidos devem ser classificados como fluxos de caixa operacionais, porque eles entram na determinação do lucro líquido ou prejuízo.
III. Os fluxos de caixa referentes ao Imposto de renda (Ir) e contribuição social sobre o lucro líquido (CSLL) devem ser divulgados separadamente e devem ser classificados como fluxos de caixa das atividades operacionais, mesmo que possam ser identificados especificamente como atividades de financiamento e de investimento.
IV. Transações de investimento e financiamento que não envolvem o uso de caixa ou equivalentes de caixa devem ser excluídas da demonstração dos fluxos de caixa, mas devem ser divulgadas nas notas explicativas às demonstrações contábeis, de modo que forneçam todas as informações relevantes sobre essas atividades.
Segundo a NBC TG 03 (R3), estão CORRETAS as afirmações:
Destas, de acordo com a Lei n° 11.638/2007, são obrigatórias apenas
Em relação aos fatores que determinam os fluxos de caixa de uma empresa, avalie se são verdadeiras (V) ou falsas (F) as afirmativas a seguir.
I As vendas não impactam os fluxos de caixa, pois a empresa pode vender concedendo crédito.
II A margem de lucro operacional após os impostos é determinante para o fluxo de caixa.
III Os fluxos de caixa são independentes das necessidades de capital.
As afirmativas I, II e III são, respectivamente:
Um analista de demonstrações contábeis, com o propósito de identificar as origens de caixa de atividades operacionais de uma indústria de calçados, encontrou as seguintes informações na demonstração dos fluxos de caixa, relativas ao ano de 2018.
I. Aumento de R$ 150.000,00 na conta Clientes
II. Diminuição de R$ 80.000,00 nos Estoques
III. Compra de Imóveis à vista no valor de R$ 400.000,00
IV. Aumento de R$ 120.000,00 em Fornecedores
V. Realização de empréstimos de longo prazo no valor de R$ 280.000,00
Os itens representativos de origens de caixa de atividades operacionais totalizam
Considerando os dados do Balanço Patrimonial e Demonstração do Resultado do Exercício, elabore
Demonstração do Fluxo de Caixa, demonstrando apenas o Caixa Líquido das Atividades Operacionais,
em 31 de janeiro de 2019.
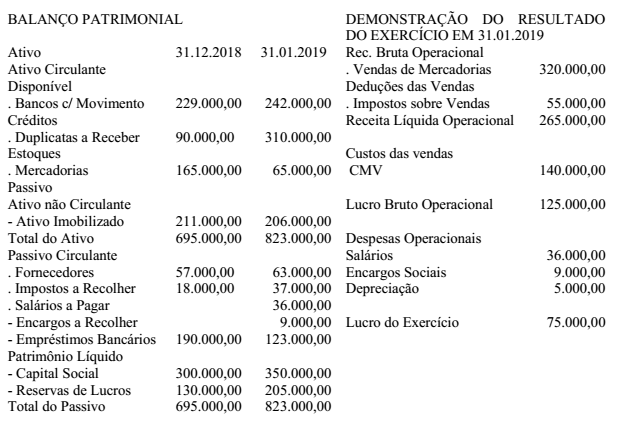
Considerando os dados do Balanço Patrimonial de 31.12.2018, do Balanço Patrimonial de 31.01.2019
e da Demonstração do Resultado do Exercício de 31.01.2019, podemos afirmar que na elaboração ‘da
Demonstração dos Fluxos de Caixa - DFC, o valor do Caixa Líquido das Atividades Operacionais, em
31 de janeiro de 2019 é de:
Os Balanços Patrimoniais de 31/12/2017 e 30/6/2018, bem como a Demonstração do Resultado do primeiro semestre de 2018 da Cia. A são apresentados a seguir:
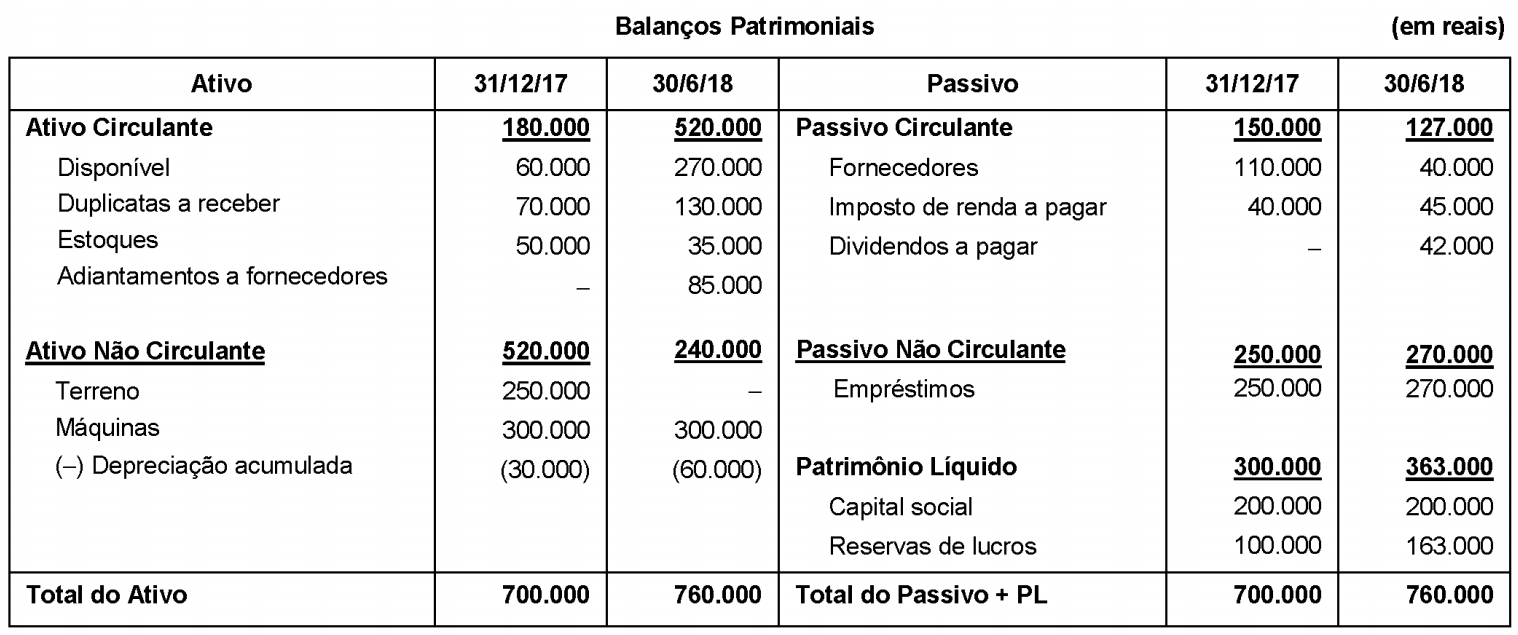
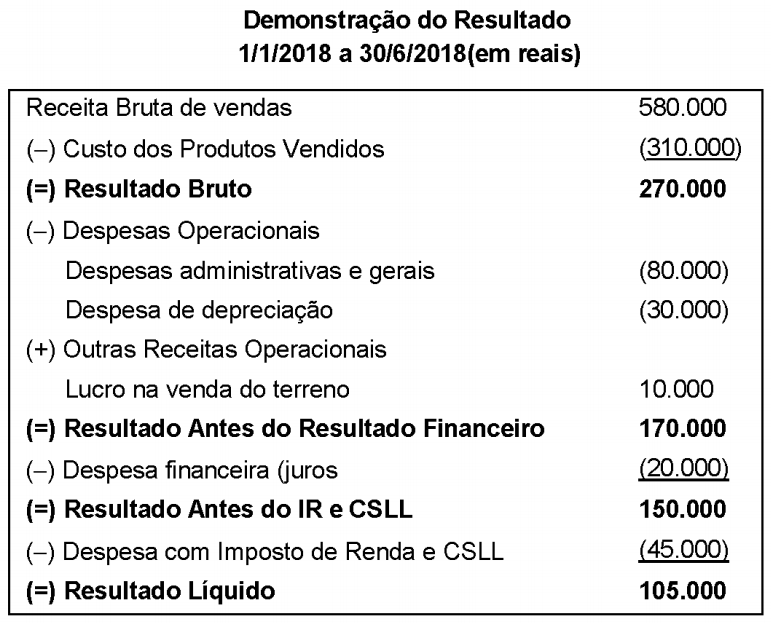
Informações Adicionais:
- A despesa financeira (juros) não foi paga.
- O terreno foi vendido à vista.
O fluxo de caixa decorrente das Atividades Operacionais apurado no primeiro semestre de 2018 pela Cia. A foi, em reais,
A Empresa de Segurança Maduro S.A. apresentou a Demonstração do Resultado do ano de 2017 e os Balanços Patrimoniais em 31/12/2016 e 31/12/2017 a seguir:
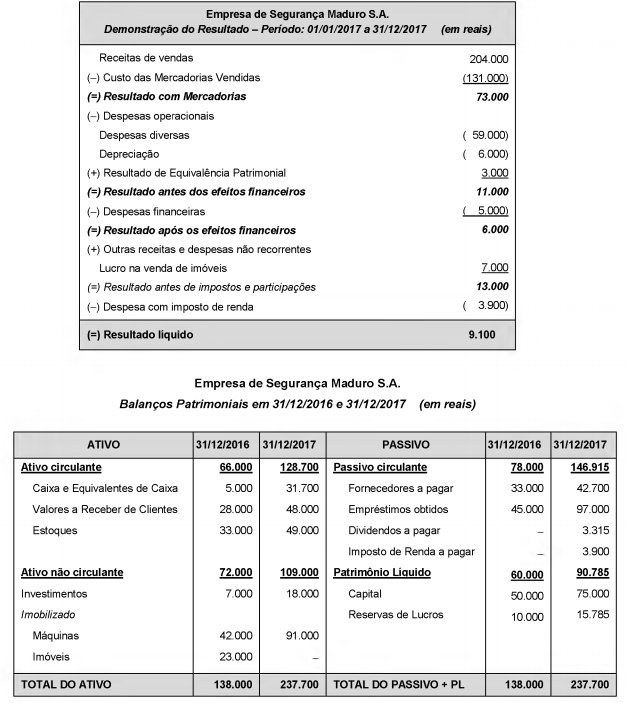
Sabe-se que no ano de 2017 a empresa não vendeu investimentos nem máquinas, não liquidou qualquer empréstimo, não pagou as despesas financeiras do ano e o aumento de capital foi em dinheiro. Se os imóveis não são depreciados, os valores no
ano de 2017, correspondentes ao Caixa das atividades operacionais e ao Caixa das atividades de financiamentos foram, respectivamente, em reais:
O contador da empresa comercial Educar LTDA. disponibilizou os seguintes dados referentes ao exercício de X1:
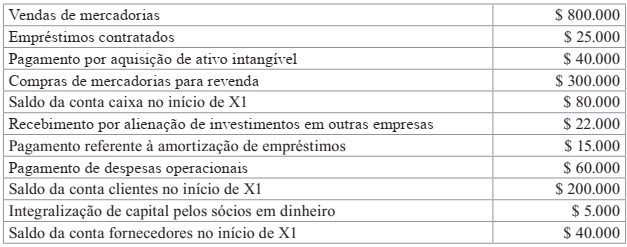
Adicionalmente, o contador informou que:
I – 25% do total das vendas a receber (exercício de X1 + exercícios anteriores) foram recebidos em X1, bem como 50% do total das compras a pagar (exercício de X1 + exercícios anteriores) foram pagos em X1;
II – Os juros dos empréstimos contratados no valor de $ 2.000 serão pagos no exercício seguinte; e
III – A empresa possui um único item de ativo imobilizado que foi adquirido por $ 80.000 no exercício anterior, sendo sua vida útil estimada de 10 anos e seu valor residual estimado de $ 5.000. O método utilizado para registro da depreciação é o das quotas constantes.
Mediante o exposto, o valor gerado/consumido de caixa através das atividades operacionais
durante o exercício de X1 foi de:
O Balanço Patrimonial e a Demonstração de Resultado do Exercício em 31.12.2017 de uma sociedade são apresentados a seguir.
Informações Adicionais: Sabe-se que a empresa pagou dividendos referentes ao exercício de 2017 no valor de R$ 42.500,00 e que os classifica como Atividades de Financiamento para fins de elaboração da Demonstração do Fluxo de Caixa.

O Balanço Patrimonial e a Demonstração de Resultado do Exercício em 31.12.2017 de uma sociedade são apresentados a seguir.
Informações Adicionais: Sabe-se que a empresa pagou dividendos referentes ao exercício de 2017 no valor de R$ 42.500,00 e que os classifica como Atividades de Financiamento para fins de elaboração da Demonstração do Fluxo de Caixa.
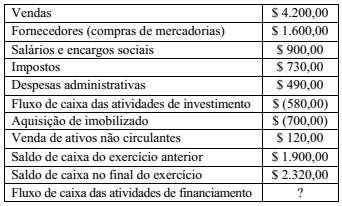
Com base nos dados informados nesse quadro, e
utilizando-se o método direto, é correto afirmar que o fluxo
de caixa das atividades de financiamento gerado no exercício
totalizou
As demonstrações contábeis financeiras, de um modo geral, caracterizam-se por serem construídas a partir da aplicação do regime de competência. Porém, uma delas não segue esse modelo de construção. Identifique-a nas alternativas disponibilizadas.
Considere os seguintes dados da Empresa Saraiva:
2017 2016
Recebimento de Clientes 29.500 30.000
Recebimento pela Venda de imobilizado 15.000 20.000
Recebimento de Juros 300 400
Duplicatas Descontadas 5.000 10.000
Pagamentos a Fornecedores (10.000) (8.000)
Pagamento pela Compra de imobilizado (20.000) (18.000)
Aumento de Capital 100.000 -
Pagamento de Salários (21.000) (21.000)
Pagamento de Impostos (2.000) (2.500)
Com base nesses dados, qual é o Valor da Atividade Operacional do ano de 2017 na Demonstração do Fluxo de Caixa, considerando Pronunciamento Técnico do CPC 03, FASB e o IASB?
I A DFC pode ser analisada, também, mediante comparação dos fluxos de caixa, gerados ou consumidos, com o resultado do período e com o total do passivo, permitindo identificar, por exemplo: a parcela dos recursos utilizada para pagamento da dívida e para investimentos, e a parcela da geração líquida de caixa atribuída às atividades operacionais. II A DFC identificará o período das demonstrações contábeis; e o saldo do caixa na data das demonstrações contábeis. III Na DFC os Ingressos das Operações compreendem as receitas referentes à alienação de ativos não circulantes e de amortização de empréstimos e financiamentos concedidos.
As afirmativas I, II e III são, respectivamente:

 Conheça nossos planos