Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


Considere as informações obtidas junto aos setores contábil e financeiro, para a preparação de uma demonstração de fluxo de caixa – método indireto.
Lucro líquido do exercício 28.000,00
Depreciação e amortização 15.100,00
Resultado negativo da equivalência patrimonial 12.500,00
Provisão para perdas nos estoques 5.200,00
Redução com as contas a receber de clientes 4.300,00
Redução com os estoques 12.000,00
Aumento com outras contas a receber 2.300,00
Redução de fornecedores 7.100,00
Aumento de obrigações trabalhistas 2.300,00
Aumento de impostos e contribuições a recolher 5.300,00
Redução de outras contas a pagar 2.700,00
Aquisições de investimentos 12.500,00
Aquisições de imobilizado 22.100,00
Financiamentos pagos 7.800,00
Financiamentos obtidos 9.500,00
Assinale a alternativa que contém o valor, em Reais, que representa o caixa líquido utilizado/obtido nas atividades operacionais.
Dado: atenção para os sinais das reduções ou aumentos de valores na essência da preparação do fluxo de caixa.
Considere as seguintes informações, para responder à questão.
A demonstração do resultado de uma empresa ao final do ano X apresentou os seguintes valores:
Receita de vendas R$ 3.000
Custo dos produtos vendidos R$ 1.100
Despesas de vendas R$ 400
Despesas administrativas R$ 300
Despesas de depreciação R$ 200
Despesas financeiras R$ 100
Imposto de renda R$ 200
Uma entidade comercial apresentou Demonstrações Contábeis referentes a 2018.
Sabe-se que, no período, a entidade vendeu um terreno por R$ 42.000,00 e adquiriu uma nova propriedade por R$ 35.000,00 e que ambas transações foram realizadas em dinheiro.

Uma entidade comercial apresentou Demonstrações Contábeis referentes a 2018.
Sabe-se que, no período, a entidade vendeu um terreno por R$ 42.000,00 e adquiriu uma nova propriedade por R$ 35.000,00 e que ambas transações foram realizadas em dinheiro.
A Demonstração do Resultado do ano de 2018 da empresa Importadora sem Fronteiras S.A. é apresentada a seguir (valores em reais):
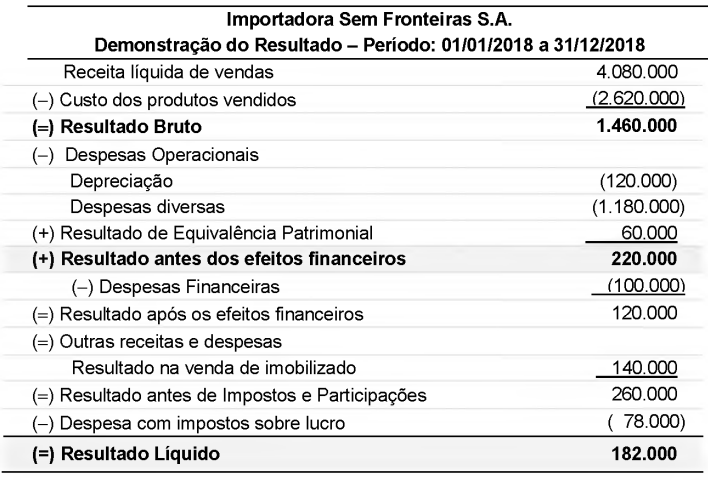
Os Balanços Patrimoniais da empresa Importadora sem Fronteiras S.A., em 31/12/2017 e 31/12/2018, são os seguintes:
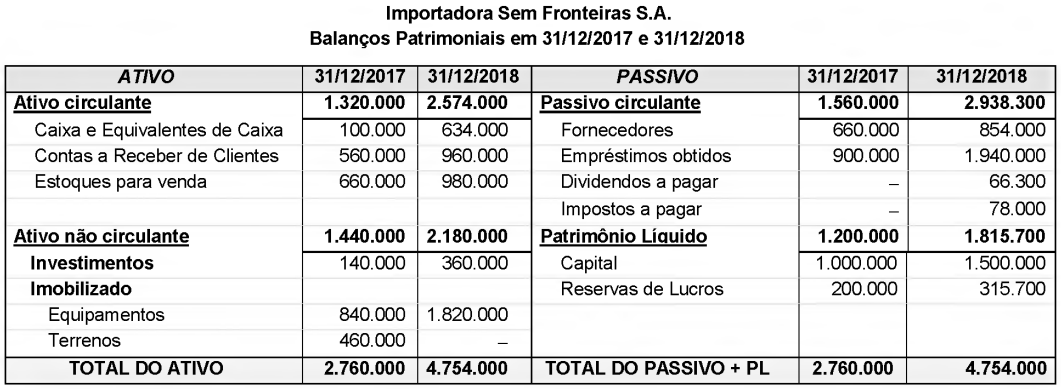
No ano de 2018, a empresa não pagou as despesas financeiras, não liquidou qualquer empréstimo e não vendeu participações societárias nem equipamentos. O aumento de capital foi em dinheiro.
Os valores, no ano de 2018, correspondentes ao Caixa das Atividades Operacionais e ao Caixa das Atividades de Financiamento foram, respectivamente, em reais,
No decorrer do exercício de 2018, uma empresa pública de tratamento de resíduos apresentou as seguintes movimentações de caixa.

Tendo como referência as informações precedentes, julgue o item subsecutivo.
O fluxo de caixa operacional gerado pela entidade foi de
R$ 1.870.000.
Julgue o próximo item, relativos a demonstrações financeiras, seu conteúdo e sua apresentação.
Embora não transite por caixa e equivalentes, a conversão de
dívidas em capital social deve ser apresentada na
demonstração dos fluxos de caixa, o que afeta o fluxo de
caixa das atividades de financiamento e de investimento.
Julgue o próximo item, relativos a demonstrações financeiras, seu conteúdo e sua apresentação.
Em se tratando de empresa que utilize o método indireto na
apresentação da demonstração dos fluxos de caixa, o
aumento, de um período para outro, dos valores
contabilizados como despesa antecipada deve ser subtraído do resultado do período, pois representa o aumento de saídas
de caixa e equivalentes.
Com base nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis e nas disposições da Lei n.º 6.404/1976 e suas alterações acerca de demonstrações contábeis, julgue o próximo item.
As sociedades anônimas de capital fechado devem apresentar
a demonstração dos fluxos de caixa pelo método indireto,
e as sociedades anônimas de capital aberto, pelo método
direto.
São apresentados abaixo os Balanços Patrimoniais em 31/12/16 e 31/12/17, e a Demonstração do Resultado de 2017 da empresa Celulares à Válvula S.A.
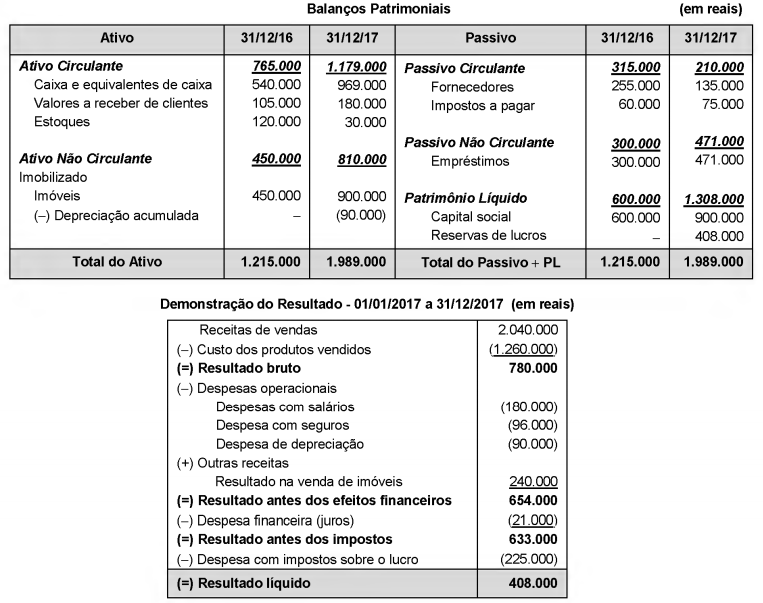
As seguintes informações adicionais são conhecidas:
O saldo da conta imóveis existente em 31/12/16 corresponde ao custo de um terreno que foi vendido à vista em 2017.
- No período não ocorreu o pagamento da despesa financeira (juros).
- O aumento de capital em 2017 foi realizado parte em dinheiro (R$ 150.000,00) e parte com a incorporação de imóveis no valor de R$ 150.000,00.
- Do valor dos demais imóveis adquiridos em 2017, R$ 150.000,00 foram pagos com recursos obtidos de um novo empréstimo e o restante com recursos próprios da empresa.
O caixa gerado nas atividades operacionais da empresa no ano de 2017 foi, em reais,
Os dados apresentados a seguir são relativos à demonstração dos fluxos de caixa de uma companhia.
dados extraídos da demonstração do resultado do período 20X1
• lucro líquido antes do desconto do imposto de renda – R$ 5.000
• imposto de renda – R$ 1.000
• amortização – R$ 500
• perda na venda de imobilizado – R$ 500
outras informações
• O imobilizado foi vendido à vista.
• A conta duplicatas a receber aumentou R$ 600, do final do período 20X0 até o final do período 20X1.
• A conta fornecedores aumentou R$ 700, do final do período 20X0 até o final do período 20X1.
• Não houve pagamento de imposto de renda no período.
Nessa situação hipotética, o caixa líquido gerado nas atividades operacionais no período 20X1 foi igual a

 Conheça nossos planos