Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


Quando duas empresas se unem com a finalidade de reestruturar a empresa adquirida, melhorando seu fluxo de caixa, ocorre uma aquisição amigável.
FLUXO DE CAIXA ITENS ( 1 ) Fluxos Operacionais ( 2 ) Fluxos de Investimento ( 3 ) Fluxos de Financiamento
ITENS ( ) Mão de Obra ( ) Ativo Imobilizado ( ) Fornecedores ( ) Dívidas de Curto e Longo Prazo ( ) Patrimônio Líquido ( ) Investimento em Participações Societárias
Assinale a alternativa que apresenta a sequência correta.
Dados extraídos da Demonstração dos Fluxos de Caixa da Cia. Bananal, em R$:
• Lucro líquido do exercício 750.000,00
• Despesas de Depreciação 80.000,00
• Receita da Equivalência Patrimonial 120.000,00
• Aumento em Recebíveis 90.000,00
• Aumento em Fornecedores 110.000,00
• Diminuição em Estoques 30.000,00
• Diminuição em Contas a Pagar 60.000,00
Utilizando-se os dados fornecidos e aplicando-se o método indireto, o fluxo de caixa das atividades operacionais foi, em R$, equivalente a
Considere as informações a seguir, obtidas do balanço patrimonial iniciado em 1º de janeiro de 2017 e findo em 31 de dezembro de 2017, de uma determinada empresa, para responder à questão.
Com base nos conceitos da preparação da demonstração dos fluxos de caixa, método indireto, conforme normas contábeis
brasileiras, assinale a alternativa que demonstra o lucro líquido do exercício ajustado pelos itens que não afetam o capital
circulante líquido.
Analise as afirmativas abaixo e assinale a alternativa correta. Conforme NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis “As demonstrações contábeis são uma representação estruturada da posição patrimonial e financeira e do desempenho da entidade”. No item 10 da mencionada Norma é determinado o Conjunto Completo de demonstrações contábeis, analise os itens a seguir e verifique quais demonstrações fazem parte deste conjunto:
I. balanço patrimonial ao final do período;
II. demonstração do resultado abrangente do período;
III. demonstração dos fluxos de caixa do período;
IV. demonstração dos lucros e prejuízos acumulados;
V. demonstração do resultado do período;
VI. demonstração das mutações do patrimônio líquido do período;
Assinale a alternativa correta:
Analise as seguintes afirmativas sobre composição das estimativas de fluxos de caixa futuros, no âmbito da mensuração do valor recuperável de ativo, e assinale com V as verdadeiras e com F as falsas.
( ) As estimativas de fluxos de caixa futuros devem incluir projeções de entradas de caixa advindas do uso contínuo do ativo e, se houver, fluxos de caixa líquidos a serem recebidos (ou pagos) quando da baixa do ativo ao término de sua vida útil.
( ) As estimativas de fluxos de caixa futuros devem incluir as projeções de saídas de caixa que podem ser incorridas para gerar as entradas de caixa advindas do uso contínuo do ativo e que podem ser alocadas indiretamente, em base consistente e razoável, ao ativo.
( ) As estimativas de fluxos de caixa futuros e a taxa de desconto devem refletir premissas consistentes sobre aumentos de preço devido à inflação. Se essa taxa incluir a inflação, então os fluxos de caixa futuros devem ser estimados em termos nominais.
( ) As estimativas de fluxos de caixa futuros devem incluir futuras entradas ou saídas de caixa previstas para as quais se tenha expectativa de advir de futura reestruturação com a qual a entidade ainda não está compromissada.
Assinale a sequência CORRETA.
Analise as seguintes afirmativas sobre a Demonstração dos Fluxos de Caixa e assinale com V as verdadeiras e com F as falsas.
( ) Pagamentos em caixa para a produção ou a aquisição de ativos mantidos para aluguel a terceiros que, em sequência, são vendidos, são fluxos de caixa advindos das atividades de investimentos.
( ) Os fluxos de caixa advindos da compra e venda de títulos e de empréstimos mantidos pela entidade para fins de negociação imediata ou futura são classificados como atividades operacionais.
( ) Quando um contrato for contabilizado como proteção(hedge) de posição identificável,os fluxos de caixa do contrato devem ser classificados do mesmo modo como foram classificados os fluxos de caixa da posição que estiver sendo protegida.
( ) Saldos bancários a descoberto, decorrentes de empréstimos obtidos por meio de instrumentos, como contas correntes garantidas que são liquidados em curto lapso temporal, são classificados como atividades de financiamento.
Assinale a sequência CORRETA.
Conforme Lei No 6.404/76 compilada com suas atualizações, as companhias abertas devem elaborar ao final de cada exercício social, um conjunto de demonstrações financeiras. Analise os itens a seguir e verifique quais demonstrações fazem parte deste conjunto.
I. Balanço Patrimonial.
II. Demonstração dos lucros ou prejuízos acumulados.
III. Demonstração do resultado do exercício.
IV. Demonstração do resultado do período abrangente.
V. Demonstração dos fluxos de caixa.
VI. Demonstração do Valor Adicionado.
Assinale a alternativa correta:
Com base em conceitos e aplicações da Contabilidade Geral,
julgue o item.
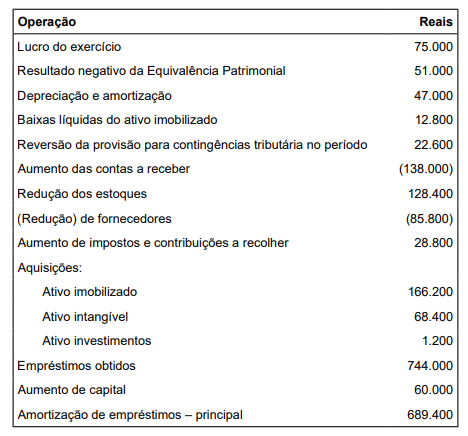
O fluxo de caixa de uma entidade é uma ferramenta útil para proporcionar aos usuários das demonstrações contábeis uma base para avaliar a capacidade de a entidade gerar caixa e equivalentes de caixa, bem como as necessidades da entidade de utilização desses fluxos de caixa. Nesse sentido, utilize as informações a seguir, da empresa Fluxo Positivo Ltda., para responder à questão, relacionadas com a preparação do fluxo de caixa pelo método indireto para o período hipotético de 1° de janeiro de 2018 a 31 de dezembro de 2018.
Operação Reais
Prejuízo do exercício 25.000
Resultado negativo da Equivalência Patrimonial 17.000
Depreciação e amortização 49.000
Baixas líquidas do ativo imobilizado 7.600
Reversão da provisão para contingências tributárias no período 14.200
Redução (aumento) em contas a receber (46.000)
Redução (aumento) nos estoques 42.800
(Redução) em fornecedores (28.600)
Aumento (redução) em impostos e contribuições a recolher 9.600
Aquisição de ativo imobilizado 55.400
Aquisição do ativo intangível 22.800
Aquisição de investimentos 400
Empréstimos tomados 248.000
Integralização de capital 40.000
Pagamentos de empréstimos – principal 229.800
Adicionalmente, verificou-se que a empresa Fluxo Positivo Ltda. apresentou, no início e no final do período, as seguintes informações de caixa e equivalentes de caixa:
• Caixa e equivalentes de caixa no início do período: R$ 31.300,00.
• Caixa e equivalentes de caixa no final do período:
R$ 23.100,00.

 Conheça nossos planos