Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


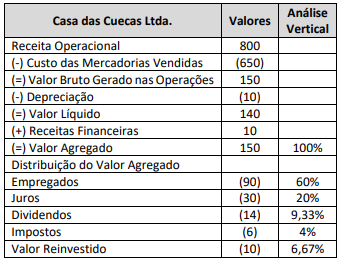
Recebem o nome de demonstrações financeiras os diversos modelos de relatórios contábeis produzidos com o objetivo de atender às condições necessárias para a tomada de decisões a respeito de gastos e investimentos. Sendo assim, é correto afirmar que o modelo, com valores hipotéticos, apresentado acima corresponde a uma demonstração
São registrados como caixa e seus equivalentes os aumentos nos benefícios econômicos durante o período contábil, na forma de ingresso de recursos financeiros.
Considere que determinada empresa tenha apurado, no último exercício social, um caixa de R$ 5 mil gerado pelas suas atividades operacionais e um caixa de R$ 20 mil gerado pelas atividades de financiamento, tendo o saldo de caixa do período crescido em R$ 2 mil. Nessas condições, as atividades de investimento consumiram caixa em montante superior a R$ 20 mil.
A respeito dos procedimentos estabelecidos pela legislação societária e pelo Comitê de Pronunciamentos Contábeis (CPC) em relação às demonstrações contábeis, julgue o item a seguir.
Na demonstração dos fluxos de caixa, os saldos bancários
a descoberto originários de empréstimos obtidos por meio
de cheques especiais ou contas correntes garantidas, cuja
liquidação costuma ocorrer em curto espaço de tempo,
devem compor o saldo de caixa e equivalentes de caixa.
I. As notas explicativas devem incluir a descrição da natureza e dos efeitos de eventuais alterações nas políticas contábeis e métodos de cálculo utilizados na elaboração das demonstrações ou, se não houver alterações, declaração de que essas políticas e métodos são os mesmos utilizados nas demonstrações contábeis anuais mais recentes. II. As notas explicativas devem conter as explicações necessárias para a compreensão de operações intermediárias sazonais ou cíclicas, se houver. III. As notas explicativas sobre a natureza e os valores de itens não usuais em função de sua natureza, tamanho ou incidência que afetaram os ativos, os passivos, o patrimônio líquido, o resultado líquido ou os fluxos de caixa. IV. As notas explicativas devem conter o total da remuneração do capital paga conjuntamente por ações ordinárias e por outros tipos e classes de ações.
Está(ão) CORRETO(S) apenas o(s) item(ns):
Os dados a seguir deverão ser utilizados para responder à questão.

I.Recebimentos de caixa decorrentes de impostos, taxas, contribuições e multas. II.Recebimentos de caixa resultantes da venda de ativo imobilizado, intangível e outros ativos de longo prazo. III.Pagamentos em caixa de prêmios, anuidades, em transações com seguradora. IV.Recebimentos de caixa pela venda de mercadorias e pela prestação de serviços.
Quais estão corretas?
Assinale a opção que apresenta todas as duas propostas de preenchimento das lacunas do texto no que se refere à Demonstração do Fluxo de Caixa - DFC.
É a ____________ demonstração de fluxos. Como visto, compara receitas com despesas do período, reconhecidas e apropriadas conforme foi visto nos capítulos próprios, apurando um resultado que pode ser positivo (receitas superando as despesas), negativo (despesas superando as receitas) ou nulo (igualdade entre receitas e despesas), sendo esta última configuração muito rara, mas admissível teoricamente.
Assinale a alternativa que preenche a lacuna do texto CORRETAMENTE:
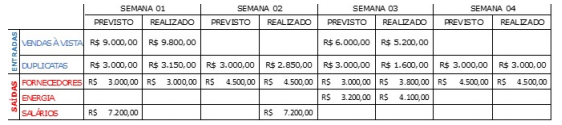
De acordo com as informações apresentadas, analise as assertivas abaixo:
I. Os valores de Vendas previstos na Semana 01 excederam R$ 950. II. A Conta de Luz não excedeu o valor previsto. III. Houve um desembolso não previsto na Semana 03 no total de R$ 800. IV. A Empresa atrasou o pagamento de seus funcionários.
Quais estão corretas?

Com base nos registros acima, o Saldo de Caixa em 28/02 é de:
Constitui-se em um fluxo de caixa relacionado às atividades operacionais de um ente público:
I. Os fluxos de caixa advindos das atividades operacionais são basicamente derivados das principais atividades geradoras de receita da entidade. Portanto, eles geralmente resultam de transações e de outros eventos que entram na apuração do lucro líquido ou prejuízo. II. A divulgação separada dos fluxos de caixa advindos das atividades de financiamento é importante por ser útil na predição de exigências de fluxos futuros de caixa por parte de fornecedores de capital à entidade. Pagamentos em caixa a investidores para adquirir ou resgatar ações da entidade é um dos exemplos de Atividade de Financiamento. III. Uma única transação pode incluir fluxos de caixa classificados em mais de uma atividade. Por exemplo, quando o desembolso de caixa para pagamento de empréstimo inclui tanto os juros como o principal, a parte dos juros pode ser classificada como atividade operacional, mas a parte do principal deve ser classificada como atividade de financiamento.
Quais estão corretas?

 Conheça nossos planos